

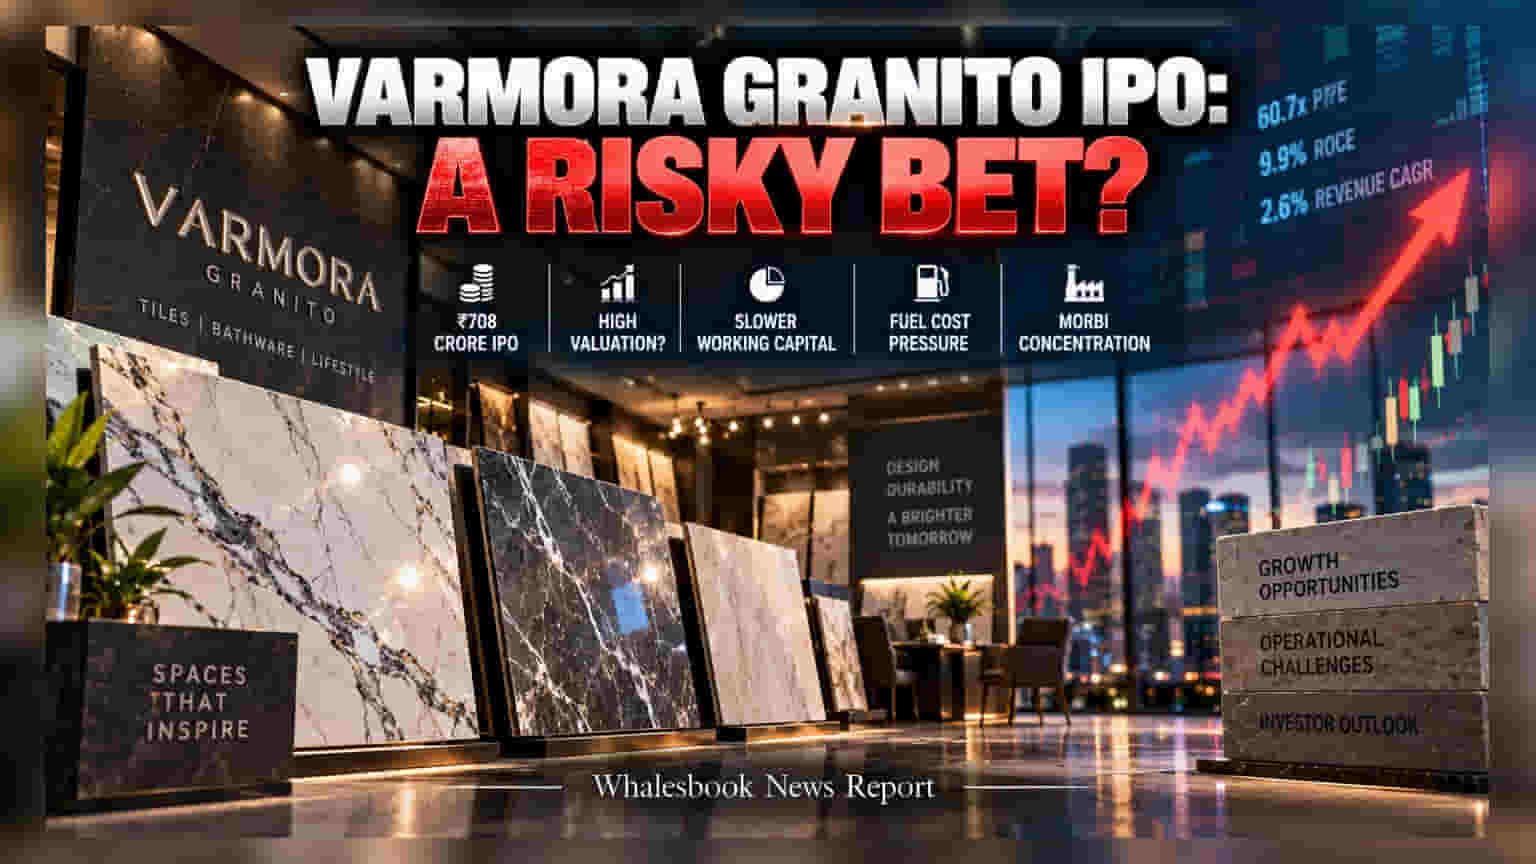
Varmora Granito நிறுவனம் தனது ஐபிஓ மூலம் **₹708 கோடி** திரட்ட திட்டமிட்டுள்ளது. இதில் **₹320 கோடி** புதிய பங்குகள் மூலம் திரட்டப்பட்டு, கடன் அடைக்க பயன்படுத்தப்பட உள்ளது. ஆனால், நிறுவனத்தின் **60.7x P/E** வேல்யூவேஷன் மற்றும் பிற போட்டி நிறுவனங்களை விட குறைவான செயல் திறன் முதலீட்டாளர்கள் மத்தியில் கவலையை ஏற்படுத்தியுள்ளது.
Varmora Granito நிறுவனம் பங்குச்சந்தையில் நுழையத் தயாராகி வருகிறது. இந்த ₹708 கோடி ஐபிஓ-வில் ₹320 கோடி புதிய பங்குகளாகவும், ₹388 கோடி ஆஃபர் ஃபார் சேல் (OFS) மூலமாகவும் விற்பனை செய்யப்படவுள்ளது. இந்த நிதியை வைத்து நிறுவனத்தின் கடன்களைக் குறைப்பதே நிர்வாகத்தின் முக்கிய நோக்கமாக உள்ளது.
செயல்திறனில் உள்ள சவால்கள்
நிறுவனம் 12 உற்பத்தி ஆலைகள் மற்றும் 3,000-க்கும் மேற்பட்ட சில்லறை விற்பனை மையங்களை கொண்டிருந்தாலும், நிதிநிலை அறிக்கைகள் சில சவால்களைக் காட்டுகின்றன. முக்கியமாக, நிறுவனத்தின் ROCE (Return on Capital Employed) வெறும் 9.9% மட்டுமே உள்ளது. இது முதலீடு செய்யப்பட்ட பணத்திற்குத் தகுந்த லாபத்தை நிறுவனம் இன்னும் ஈட்டவில்லை என்பதையே காட்டுகிறது.
போட்டி நிறுவனங்களுடன் ஒப்பீடு
டைல்ஸ் துறையில் உள்ள முன்னணி நிறுவனங்களான Kajaria Ceramics மற்றும் Somany Ceramics உடன் ஒப்பிடும்போது, Varmora Granito-வின் பணி மூலதன சுழற்சி (Working Capital Cycle) 96 நாட்கள் ஆகும். ஆனால், Kajaria 64 நாட்களிலும், Somany 42 நாட்களிலும் பணப்புழக்கத்தை மாற்றுகின்றன. நீண்ட கால சுழற்சி என்பது நிறுவனத்தின் பணப்புழக்கத்தை முடக்கும் அபாயம் கொண்டது.
வேல்யூவேஷன் மற்றும் ரிஸ்க்
நிறுவனம் கோரும் 60.7x P/E வேல்யூவேஷன், இதர முன்னணி நிறுவனங்களுடன் ஒப்பிடும்போது மிக அதிகமாகத் தெரிகிறது. மேலும், 2023-2026 காலகட்டத்தில் வருவாய் வளர்ச்சி வெறும் 2.6% (CAGR) மட்டுமே இருந்துள்ளது. அதுமட்டுமின்றி, குஜராத்தின் மோர்பி பகுதியில் உற்பத்தி ஆலைகள் குவிந்திருப்பது, எரிபொருள் விலையேற்றம் மற்றும் விநியோகத் தடைகளால் நிறுவனத்தின் லாப வரம்புகளைப் பாதிக்க வாய்ப்புள்ளது. குறிப்பாக, இயற்கை எரிவாயு மற்றும் புரோப்பேன் செலவுகள் நிறுவனத்தின் வருவாயில் 21%-க்கும் மேல் இருப்பதால், எரிபொருள் விலை மாற்றம் லாபத்தைப் பாதிக்கும் முக்கிய காரணியாக இருக்கும்.