

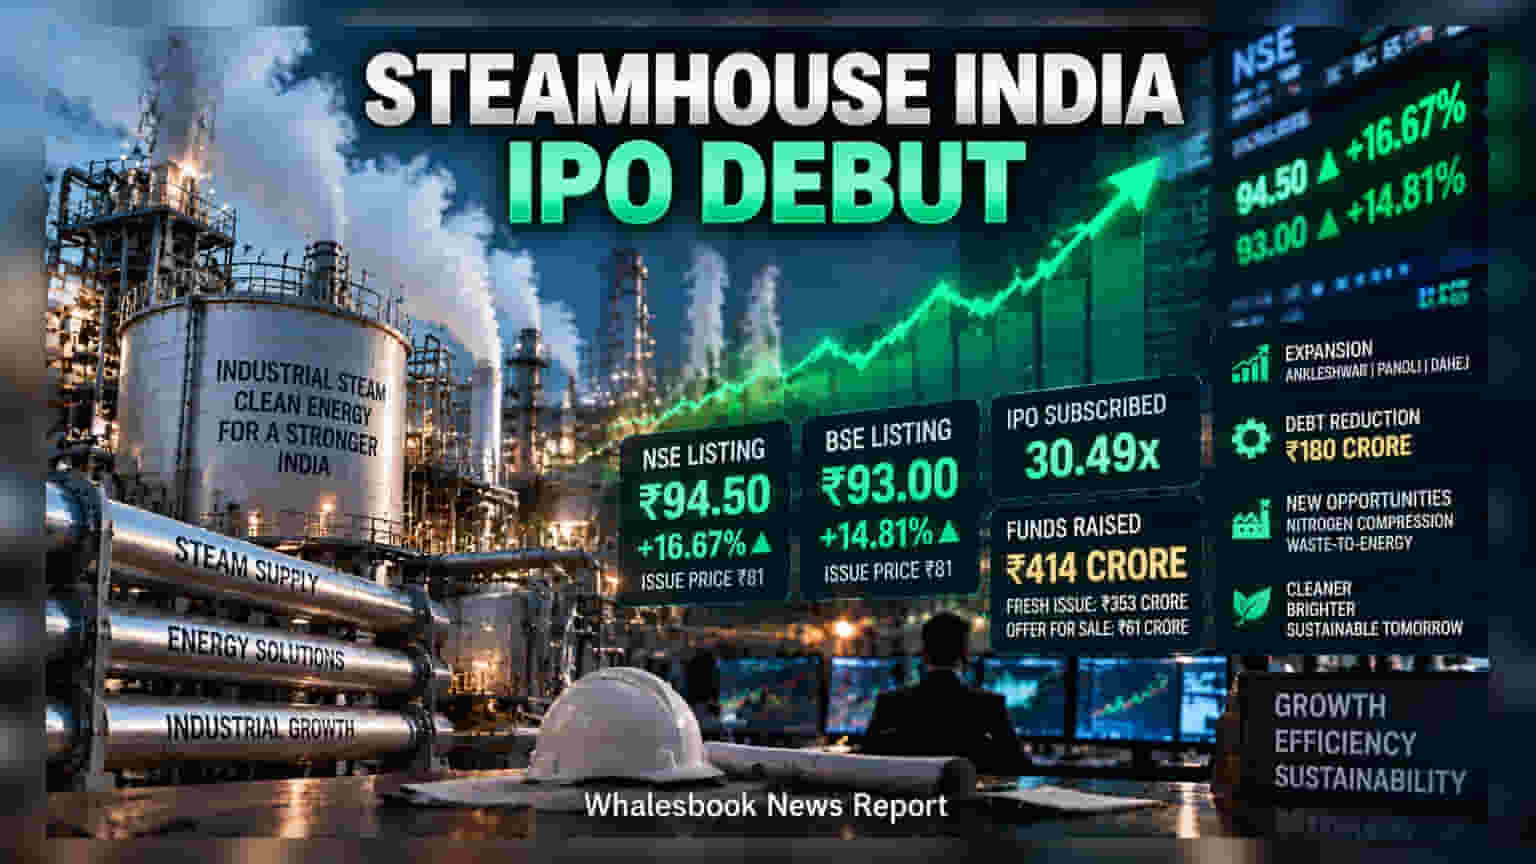
Steamhouse India நிறுவனப் பங்குகள் இன்று NSE மற்றும் BSE சந்தைகளில் நல்ல பிரீமியத்துடன் வர்த்தகத்தைத் தொடங்கியுள்ளன. IPO-வில் 30 மடங்கு விண்ணப்பங்கள் வந்தாலும், லாப வரம்புகளில் (Profit Margins) உள்ள நெருக்கடி முதலீட்டாளர்களைக் கவலையடையச் செய்துள்ளது.
Steamhouse India நிறுவனத்தின் பங்குகள் செப்டம்பர் 17, 2026 அன்று பங்குச்சந்தையில் வலுவான அறிமுகத்தைப் பெற்றன. அதன் இஷ்யூ விலையான ₹81-ஐ விட 16.67% உயர்ந்து, தேசிய பங்குச்சந்தையில் (NSE) ₹94.50 என்ற விலையிலும், மும்பை பங்குச்சந்தையில் (BSE) 14.81% உயர்ந்து ₹93 என்ற விலையிலும் வர்த்தகத்தைத் தொடங்கின. இந்த IPO-விற்கு முதலீட்டாளர்களிடையே பெரும் வரவேற்பு இருந்ததால், 30.49 மடங்கு சப்ஸ்கிரிப்ஷன் பதிவானது.
மதிப்பீடு மற்றும் லாப வரம்பு சிக்கல்
சந்தை வரவேற்பு உற்சாகமாக இருந்தாலும், நிறுவனத்தின் தற்போதைய வேல்யூவேஷன் முதலீட்டாளர்களுக்குப் பெரிய விவாதப் பொருளாகியுள்ளது. FY26-ன் வருவாயை விட 57.8 மடங்கு விலையில் பங்கு வர்த்தகம் செய்யப்படுகிறது. இது மிகவும் அதிகப்படியான மதிப்பீடு (Aggressive Valuation) என்று நிபுணர்கள் கருதுகின்றனர். மேலும், FY24-ல் 23.45% ஆக இருந்த EBITDA மார்ஜின், FY26-ல் 16.99% ஆகக் குறைந்துள்ளது. நிலக்கரி வர்த்தகத்தில் நிறுவனம் அதிக கவனம் செலுத்துவதே இந்த சரிவுக்கு முக்கிய காரணம்.
கடன் குறைப்பு மற்றும் விரிவாக்கம்
பொது வெளியீடு மூலம் திரட்டப்பட்ட ₹414 கோடி நிதியில், ₹180 கோடியை கடன்களைத் திருப்பிச் செலுத்தப் பயன்படுத்த நிர்வாகம் திட்டமிட்டுள்ளது. இது நிதிச் சுமையைக் குறைக்க உதவும். மீதமுள்ள நிதியை Ankleshwar மற்றும் Panoli ஆகிய பகுதிகளில் உற்பத்தித் திறனை அதிகரிக்கவும், Dahej சிறப்புப் பொருளாதார மண்டலத்தில் புதிய ஸ்டீம் ஜெனரேஷன் யூனிட்டை உருவாக்கவும் பயன்படுத்த உள்ளனர். மேலும், Nitrogen compression மற்றும் Waste-to-energy போன்ற புதிய துறைகளில் கால்பதிக்க நிறுவனம் முயற்சி செய்து வருகிறது.
முதலீட்டாளர்கள் கவனிக்க வேண்டியது
எதிர்காலத்தில், நிறுவனம் திட்டமிட்டபடி விரிவாக்கப் பணிகளை முடிக்குமா என்பதைப் பொறுத்திருந்து பார்க்க வேண்டும். நிலக்கரி விலை மாற்றங்கள் நிறுவனத்தின் இயக்க லாபத்தில் (Operating margins) தாக்கத்தை ஏற்படுத்தும் என்பதால், வரும் காலாண்டு அறிக்கைகளை முதலீட்டாளர்கள் உன்னிப்பாகக் கவனிக்க வேண்டும்.