

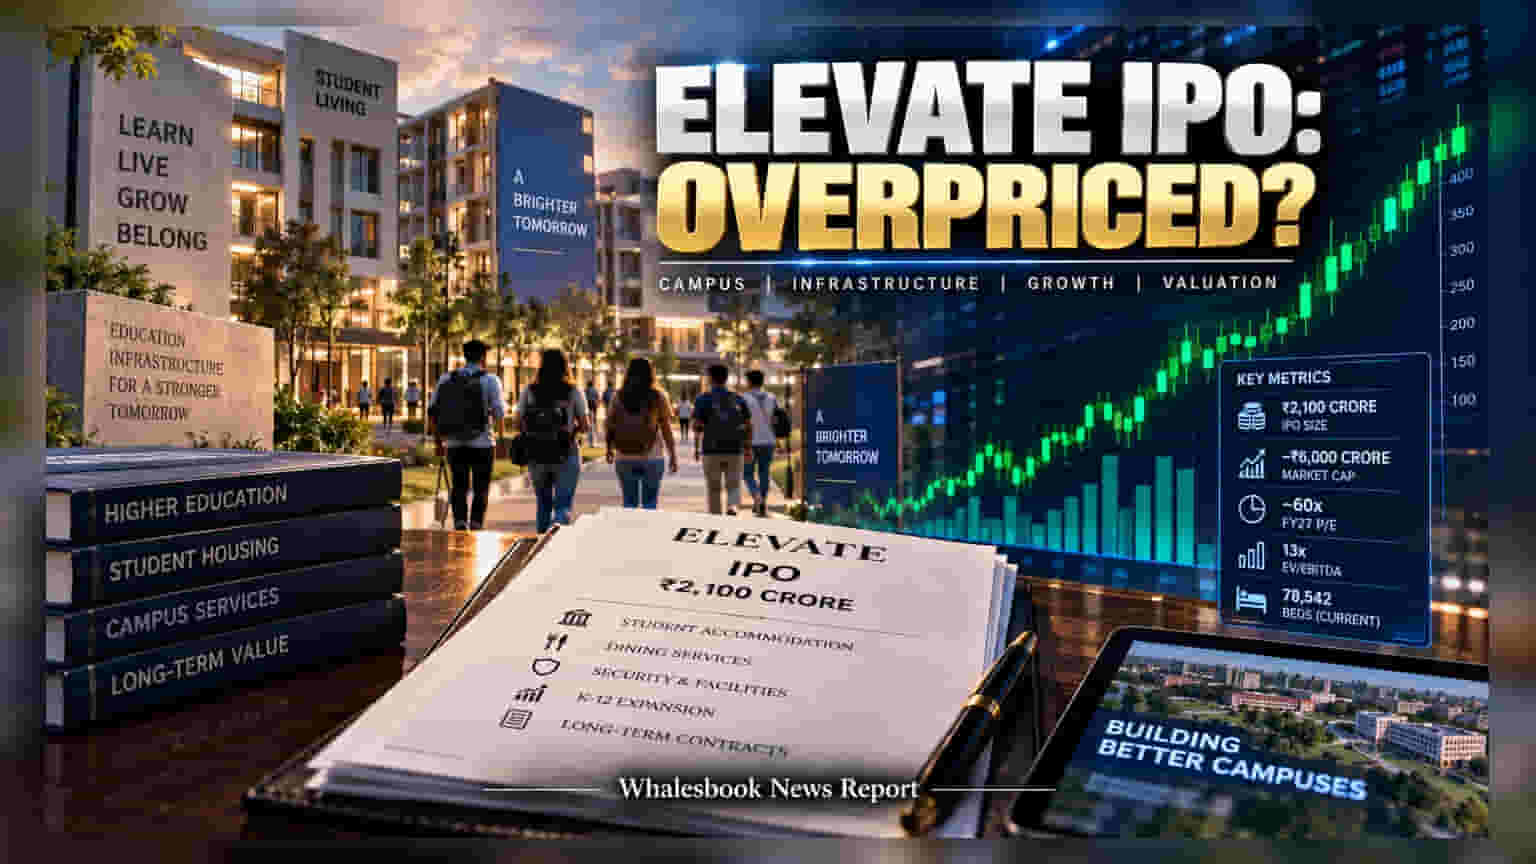
கல்வி நிறுவனங்களின் உள்கட்டமைப்பை நிர்வகிக்கும் Elevate நிறுவனம், தனது விரிவாக்கத்திற்காக **ரூ.2,100 கோடி** மதிப்பிலான IPO-வை கொண்டு வருகிறது. ஏற்கனவே **78,542** பெட்களுடன் சந்தையில் வலுவாக இருக்கும் இந்நிறுவனத்தின் பங்குகள், சற்று அதிக விலையில் (Valuation) வருவதால் முதலீட்டாளர்கள் கவனமாக இருக்க அறிவுறுத்தப்படுகிறார்கள்.
பிசினஸ் மாடல் என்ன?
Elevate வெறும் ஹாஸ்டல் நிர்வாகம் செய்யும் நிறுவனம் மட்டுமல்ல; பல்கலைக்கழகங்களுடன் ஒப்பந்தம் செய்து தங்கும் வசதி, உணவு மற்றும் பாதுகாப்பு போன்றவற்றை கவனிக்கும் ஒரு உள்கட்டமைப்பு பங்குதாரர். இவர்களது ஒப்பந்தங்கள் 50 முதல் 60 ஆண்டுகள் வரை நீடிக்கின்றன. மேலும், ஆண்டுக்கு 5% முதல் 7% வரை கட்டணத்தை உயர்த்திக்கொள்ளும் வசதி இருப்பதால், வருவாய் சீராக இருக்கும்.
கையில் பணப்புழக்கம் (Cash Flow)
இவர்களது முக்கியமான பிளஸ் பாயிண்ட், 'Negative Working Capital Cycle'. பல்கலைக்கழகங்கள் மாணவர் கட்டணத்தை முன்கூட்டியே பெற்றுவிடுவதால், நிறுவனத்தின் கையில் எப்போதும் நல்ல பணப்புழக்கம் இருக்கும். தற்போதுள்ள 78,542 பெட்கள் எண்ணிக்கை, இவர்களது போட்டியாளர்களை விட இரு மடங்கு அதிகம்.
புதிய முதலீடு மற்றும் ரிஸ்க்
திரட்டப்படும் ரூ.1,100 கோடி, K-12 பள்ளித் துறை விரிவாக்கத்திற்காக பயன்படுத்தப்பட உள்ளது. இதற்காக 18 புதிய சொத்துக்களை உருவாக்கத் திட்டமிட்டுள்ளனர். இருப்பினும், இது பல்கலைக்கழக மாடலைப் போல வெற்றி பெறுமா என்பதில் சந்தேகம் உள்ளது. புதிய பள்ளிகளில் மாணவர் சேர்க்கை மற்றும் பார்ட்னர்களின் நிதி நிலைத்தன்மை எப்படி இருக்கும் என்பது பெரிய சவாலாகப் பார்க்கப்படுகிறது.
அதிக விலையா? (Valuation Check)
இந்நிறுவனத்தின் மார்க்கெட் கேப் சுமார் ரூ.6,000 கோடி. FY27 கணிப்பின்படி, தற்போதைய விலை சுமார் 60 மடங்கு லாபத்திற்கு (Earnings) சமமாக உள்ளது. EV/EBITDA மல்டிபிள் 13 மடங்கு என நிர்ணயிக்கப்பட்டுள்ளது. இது 'Perfectly Priced' என்று கூறப்பட்டாலும், இலக்குகளை எட்டுவதில் சிறிய தவறு நடந்தாலும் பங்கு விலை பாதிக்கப்படலாம். எனவே, முதலீட்டாளர்கள் நீண்டகால நோக்கில் சிந்தித்து முடிவு எடுப்பது நல்லது.