

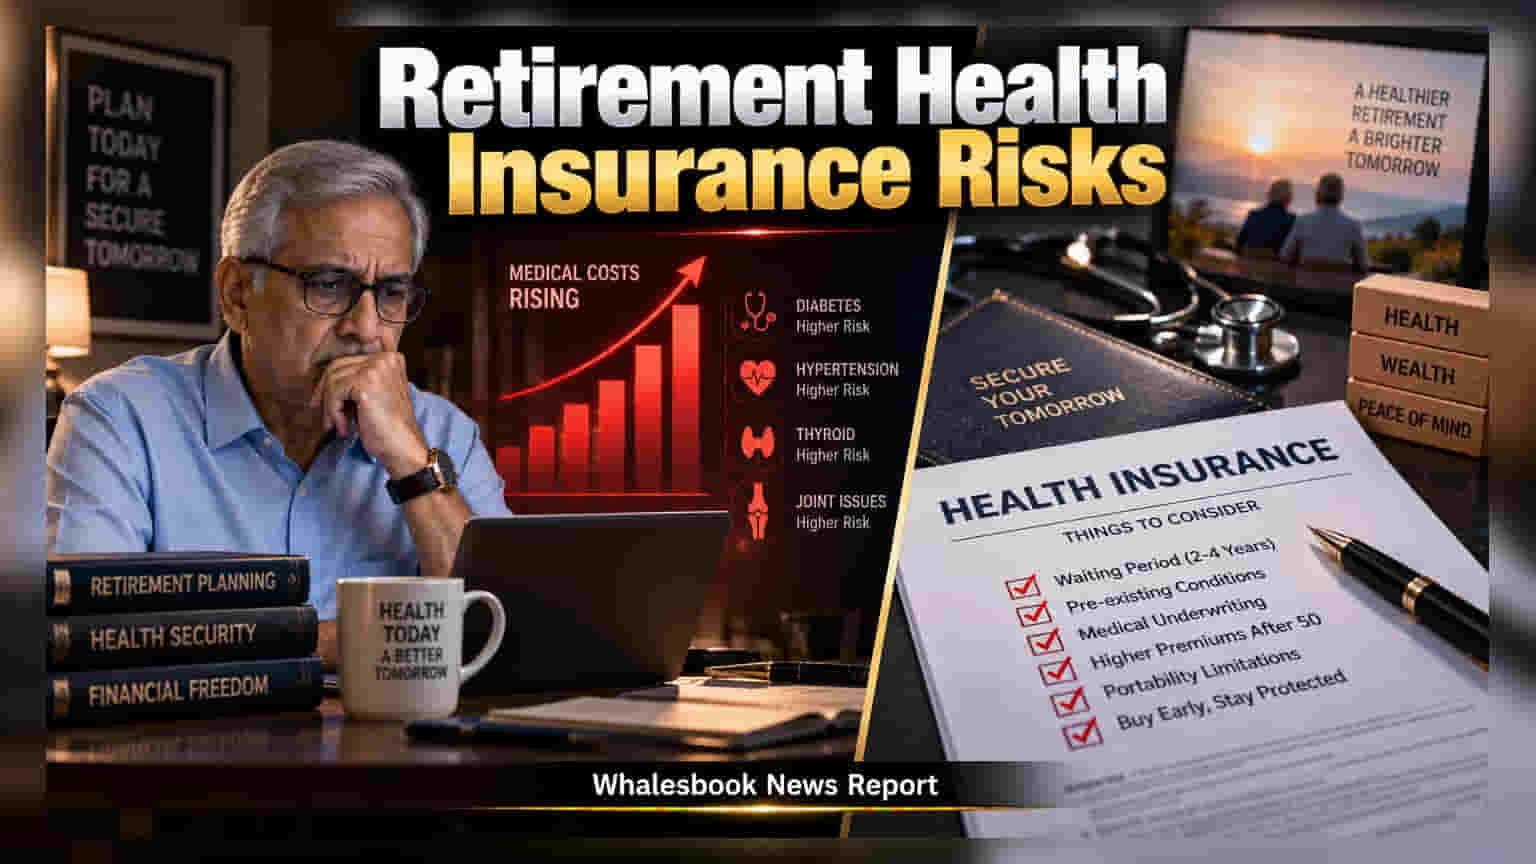
பலர் தங்களின் ஆபீஸ் வழங்கும் ஹெல்த் இன்சூரன்ஸை மட்டுமே நம்பியிருக்கிறார்கள். ஆனால், வேலையிலிருந்து ஓய்வு பெற்றவுடன் அந்த பாதுகாப்பு முடிந்துவிடும் என்பதை உணர்வதில்லை. வேலையில் இருக்கும்போதே சொந்தமாக பாலிசி எடுப்பது ஏன் அவசியம் என்பதைப் பார்ப்போம்.
இந்தியாவில் பலருக்கும் தங்களின் கம்பெனி வழங்கும் 'Group Mediclaim' ஒரு பெரிய பாதுகாப்பு கவசமாகத் தெரிகிறது. ஆனால், இது உங்கள் வேலைவாய்ப்போடு மட்டுமே தொடர்புடையது. நீங்கள் வேலையை விட்டு ஓய்வு பெற்றவுடன், இந்த இன்சூரன்ஸ் பாதுகாப்பு உடனே முடிந்துவிடும். இதை மட்டும் நம்பி இருப்பது, ஓய்வுக்காலத்தின் மருத்துவ செலவுகளுக்கு மிகப்பெரிய ஆபத்தை விளைவிக்கும்.
வெயிட்டிங் பீரியட் (Waiting Period) எனும் சிக்கல்
ஓய்வு பெற்ற பிறகு புதிய ஹெல்த் இன்சூரன்ஸ் எடுக்கலாம் என்று காத்திருப்பது பெரிய தவறு. நீங்கள் 50 அல்லது 55 வயதிற்கு மேல் புதிய பாலிசி எடுக்கும்போது, இன்சூரன்ஸ் நிறுவனங்கள் ஏற்கனவே உங்களுக்கு இருக்கும் சர்க்கரை நோய் (Diabetes) அல்லது ரத்த அழுத்தம் (Hypertension) போன்ற பாதிப்புகளுக்கு 2 முதல் 4 ஆண்டுகள் வரை 'வெயிட்டிங் பீரியட்' விதிக்கும். இதனால் அந்த காலகட்டத்தில் உங்களுக்கு மருத்துவச் செலவுகள் ஏற்பட்டால், இன்சூரன்ஸ் நிறுவனம் பணம் தராது.
மெடிக்கல் அண்டர்ரைட்டிங் (Medical Underwriting)
ஆபீஸ் இன்சூரன்ஸ் போல தனிநபர் பாலிசிகளில் 'கேள்விகள் கேட்கப்படாத' பாதுகாப்பு இருக்காது. நீங்கள் பாலிசி எடுக்கும்போது உங்கள் மருத்துவ வரலாற்றை ஆய்வு செய்வார்கள். ஓய்வுக்குப் பிறகு பெரிய உடல்நலப் பாதிப்புகள் இருந்தால், பிரீமியம் தொகையை அதிகரிக்கலாம் அல்லது பாலிசியையே நிராகரிக்கலாம். எனவே, ஆரோக்கியமாக இருக்கும்போதே பாலிசி எடுத்துவிடுவது சிறந்தது.
புத்திசாலித்தனமான வழிமுறை
நீங்கள் வேலையில் இருக்கும்போதே ஒரு சொந்த ஹெல்த் பாலிசியை எடுத்துவிடுங்கள். இதன் மூலம், கம்பெனி இன்சூரன்ஸ் இருக்கும்போதே உங்கள் புதிய பாலிசியின் 'வெயிட்டிங் பீரியட்' முடிந்துவிடும். ஓய்வு பெற்ற பிறகு, அந்த பாலிசியைத் தொடர்ந்து பயன்படுத்திக் கொள்ளலாம். கூடுதல் பாதுகாப்பு தேவைப்பட்டால் 'Super Top-up' திட்டங்களைச் சேர்த்துக்கொள்ளலாம்.
IRDAI போர்ட்டபிலிட்டி வசதி
IRDAI விதிகளின்படி, உங்கள் பாலிசியை ஒரு நிறுவனத்திலிருந்து மற்றொரு நிறுவனத்திற்கு மாற்றிக்கொள்ளும் 'Portability' வசதி உண்டு. ஆனால், இது சில வரம்புகளைக் கொண்டது. இன்சூரன்ஸ் நிறுவனங்கள் உங்கள் விண்ணப்பத்தை ஏற்கவோ அல்லது நிராகரிக்கவோ உரிமை பெற்றுள்ளன. எனவே, கடைசிக் காலம் வரை காத்திருக்காமல், முன்கூட்டியே சுயமான பாலிசியை வைத்திருப்பதுதான் பாதுகாப்பான முதலீடு. மருத்துவ விவரங்களை பாலிசி எடுக்கும்போதே வெளிப்படையாகத் தெரிவிப்பது க்ளைம் (Claim) மறுக்கப்படுவதைத் தவிர்க்க உதவும்.