

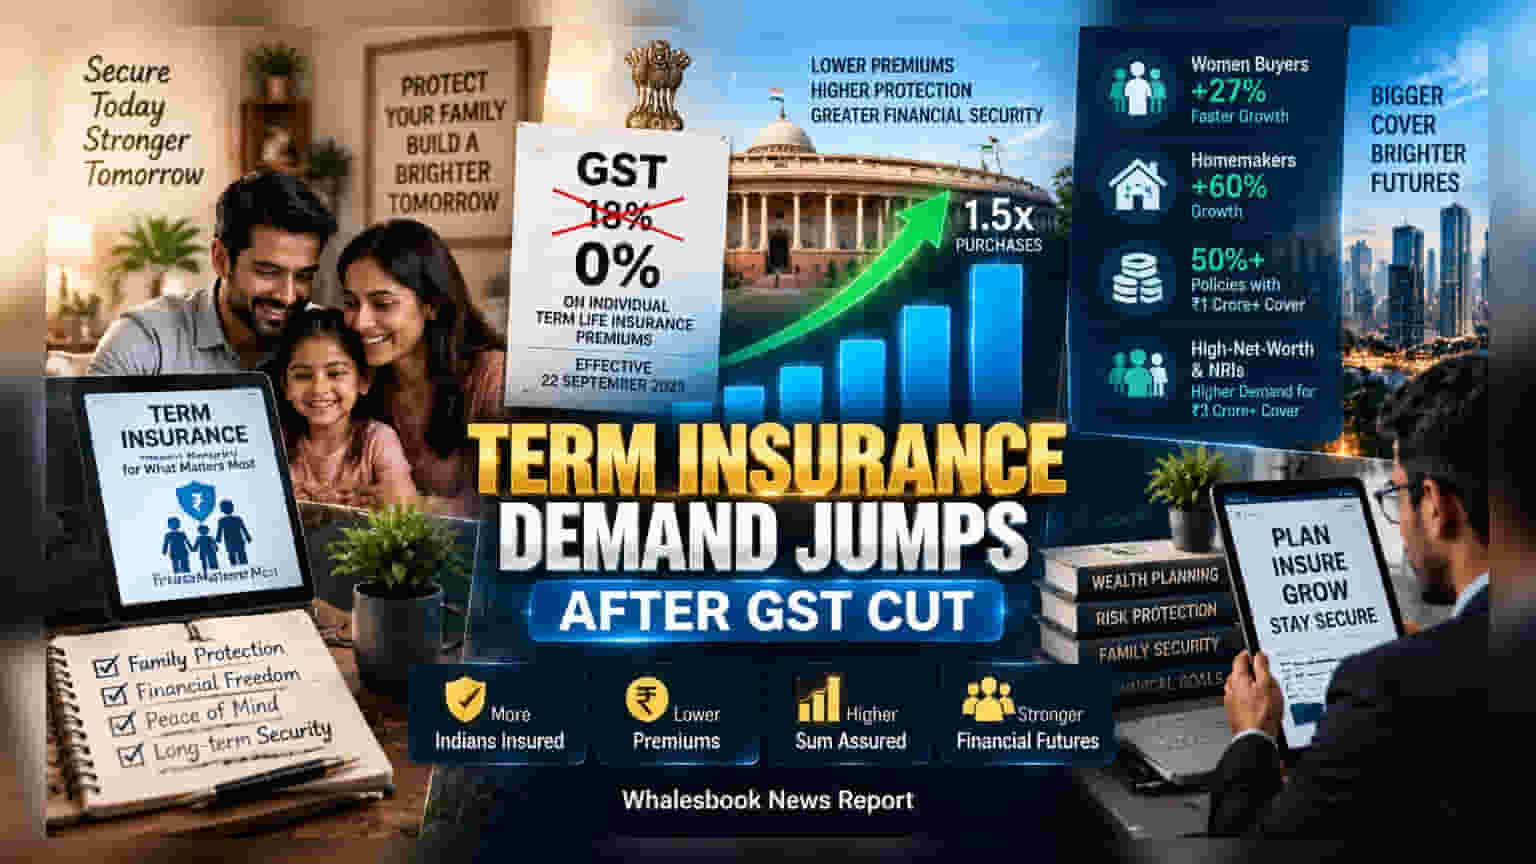
இன்டிவிஜுவல் Term Life Insurance மீதான **18%** GST நீக்கப்பட்ட ஒரு ஆண்டில், பாலிசி விற்பனை **1.5 மடங்கு** உயர்ந்துள்ளது. அதிக மதிப்புள்ள பாலிசிகளை மக்கள் அதிகம் வாங்கினாலும், இன்சூரன்ஸ் நிறுவனங்களின் லாப வரம்பில் (Margin) வரிகள் ஏற்படுத்தியுள்ள மாற்றங்களை முதலீட்டாளர்கள் கவனிக்க வேண்டும்.
இந்திய அரசு தனிநபர் டேர்ம் இன்சூரன்ஸ் பிரீமியம் மீதான 18% ஜிஎஸ்டியை நீக்கி ஒரு வருடம் ஆகிறது. செப்டம்பர் 22, 2025 முதல் அமலுக்கு வந்த இந்த மாற்றத்தால், காப்பீட்டுத் துறையில் வாடிக்கையாளர்களின் வாங்கும் முறையில் பெரிய மாற்றம் ஏற்பட்டுள்ளது. முந்தைய காலத்தை விட விற்பனை 1.5 மடங்கு அதிகரித்துள்ளது.
பாலிசி வாங்குவதில் புதிய டிரெண்ட்
ஜிஎஸ்டி நீக்கம் ஒரு நேரடி விலை குறைப்பு என்பதால், மக்கள் அதிக ஆர்வத்துடன் இன்சூரன்ஸ் வாங்குகின்றனர். இப்போது வாங்கப்படும் பாலிசிகளில் பாதிக்கும் மேல் ₹1 கோடி அல்லது அதற்கு மேற்பட்ட சம் அஷ்யூர்டு (Sum Assured) கொண்டவை. சேமிக்கப்படும் பணத்தை செலவு செய்யாமல், கூடுதல் பாதுகாப்புக்காக பாலிசி அளவை உயர்த்த மக்கள் திட்டமிடுகின்றனர்.
பெண்கள் மற்றும் இல்லத்தரசிகளின் பங்களிப்பு
பெண் வாடிக்கையாளர்கள் ஆண்களை விட 27% வேகத்தில் பாலிசிகளை எடுக்கின்றனர். இல்லத்தரசிகள் பிரிவில் 60% அபரிமிதமான வளர்ச்சி காணப்படுகிறது. இது குடும்ப நிதித் திட்டமிடலில் விழிப்புணர்வு அதிகரித்துள்ளதைக் காட்டுகிறது. அதேபோல், வசதியானவர்கள் மற்றும் NRI-கள் ₹3 கோடிக்கும் மேல் மதிப்புள்ள பாலிசிகளை வாங்குவது நிறுவனங்களின் வருவாய்க்கு கைகொடுத்துள்ளது.
முதலீட்டாளர்கள் கவனிக்க வேண்டிய சவால்
விற்பனை அதிகரிப்பது நல்ல விஷயம் என்றாலும், ஒரு முக்கியமான சிக்கல் உள்ளது. இன்டிவிஜுவல் டேர்ம் இன்சூரன்ஸ் ஜிஎஸ்டி வரம்பிற்குள் வராததால், நிறுவனங்களால் Input Tax Credit-ஐக் கோர முடியாது. அதாவது, விளம்பரம் மற்றும் அலுவலகச் செலவுகளுக்குச் செலுத்தும் வரிக்குத் திரும்பப் பெறுதல் (Refund) கிடைக்காது. இது நிறுவனங்களின் ஆபரேட்டிங் மார்ஜினில் அழுத்தத்தை ஏற்படுத்தலாம். இதுவே வரும் காலாண்டு முடிவுகளில் லாபத்தைப் பாதிக்குமா என்பதை முதலீட்டாளர்கள் உன்னிப்பாகக் கவனிக்க வேண்டும்.
குரூப் vs இன்டிவிஜுவல்
இந்த ஜிஎஸ்டி விலக்கு தனிநபர் பாலிசிகளுக்கு மட்டுமே பொருந்தும். நிறுவனங்கள் ஊழியர்களுக்காக எடுக்கும் Group Term Insurance-க்கு தொடர்ந்து 18% வரி வசூலிக்கப்படுகிறது. இதனால், இரண்டு வகையான சந்தைகளிலும் மாறுபட்ட வளர்ச்சி விகிதங்கள் காணப்படுகின்றன.