

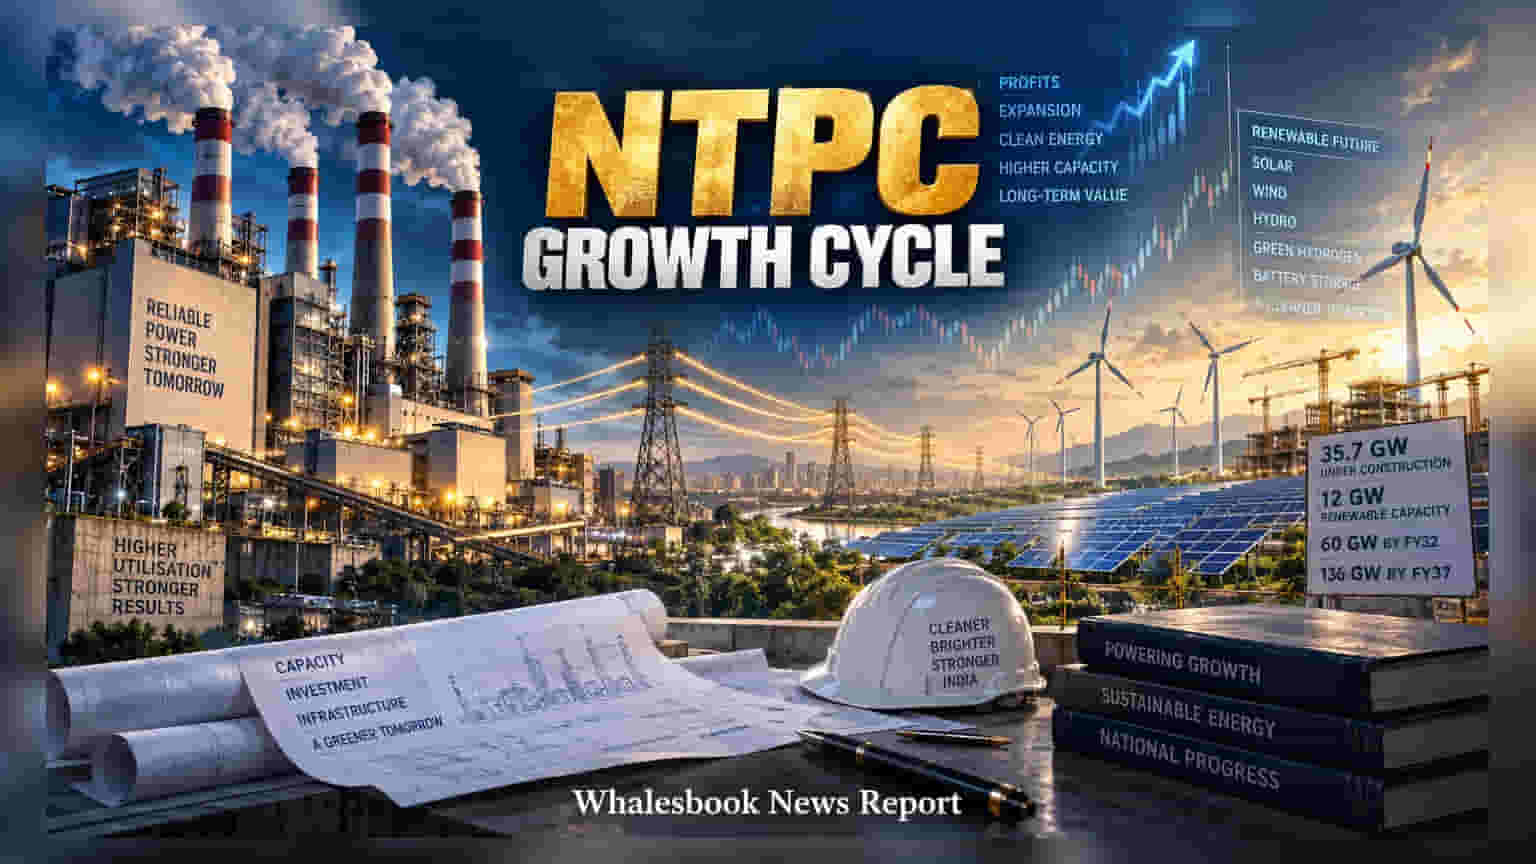
மே மாத உச்சத்திலிருந்து NTPC ஷேர் விலை சுமார் **20%** சரிந்துள்ளது. ஆனால், நிறுவனத்தின் Q1 FY27 நெட் ப்ராஃபிட் **₹6,896 கோடியாக** உயர்ந்துள்ளது. வரும் காலங்களில் **$31 பில்லியன்** முதலீட்டில் **35.7 GW** திட்டங்களை செயல்படுத்த நிறுவனம் தயாராகி வருகிறது.
NTPC நிறுவனத்தின் பங்கு விலை கடந்த மே மாதம் ₹410-ஆக இருந்த நிலையில், தற்போது செப்டம்பர் 2026 நிலவரப்படி ₹329-க்கு அருகில் வர்த்தகமாகி வருகிறது. பொதுத்துறை ஆற்றல் நிறுவனங்களின் மீதான லாபப் பதிவு மற்றும் மின் தேவை மந்தமாக இருப்பது போன்ற காரணங்களே இந்த சரிவுக்கு முக்கிய காரணமாக பார்க்கப்படுகிறது.
வலுவான செயல்பாட்டுத் திறன்
சந்தை சரிந்தாலும், நிறுவனத்தின் அடிப்படை செயல்பாடு மிக உறுதியாக உள்ளது. Q1 FY27-ல் நிறுவனம் 13% ஆண்டு வளர்ச்சி கண்டு, ₹6,896 கோடி நிகர லாபத்தை எட்டியுள்ளது. குறிப்பாக, நிறுவனத்தின் நிலக்கரி மின் நிலையங்கள் 76.71% பிளான்ட் லோடு ஃபேக்டரில் (PLF) இயங்குகின்றன. இது தேசிய சராசரியான 70.32%-ஐ விட மிக அதிகம் என்பது குறிப்பிடத்தக்கது.
மெகா விரிவாக்கத் திட்டங்கள்
தற்போது 35.7 GW அளவுள்ள மின் திட்டங்கள் கட்டுமானத்தில் உள்ளன. இதற்காக FY26-ல் ₹55,986 கோடி முதலீடு செய்யப்பட்டுள்ளது. மேலும், FY27 முதல் FY29 வரையிலான காலத்திற்குள் $31 பில்லியன் அளவுக்கு புதிய முதலீடுகளை நிறுவனம் திட்டமிட்டுள்ளது. இதன் மூலம் நிறுவனத்தின் ரெகுலேட்டட் ஈக்விட்டி பேஸ் (Regulated Equity Base) 9% உயர்ந்து ₹1,21,745 கோடியாக அதிகரித்துள்ளது.
பசுமை ஆற்றலை நோக்கி...
பாரம்பரிய மின்சாரத்தைத் தாண்டி, ரினியூவபிள் எனர்ஜி துறையில் NTPC வேகம் காட்டி வருகிறது. தற்போது 12 GW ரினியூவபிள் கெபாசிட்டி உள்ள நிலையில், FY37-க்குள் அதை 136 GW-ஆக உயர்த்த இலக்கு நிர்ணயித்துள்ளது. இதற்காக NPUNL மூலம் அணுசக்தி, கிரீன் ஹைட்ரஜன் மற்றும் பேட்டரி ஸ்டோரேஜ் தொழில்நுட்பங்களிலும் நிறுவனம் முதலீடு செய்து வருகிறது.
முதலீட்டாளர்கள் கவனிக்க வேண்டியவை
இந்த பிரம்மாண்டமான திட்டங்கள் நீண்ட காலத்திற்கு வலுவான அடித்தளமாக இருந்தாலும், திட்டங்கள் காலதாமதமானால் அல்லது செலவுகள் அதிகரித்தால் அது நிறுவனத்தின் பணப்புழக்கத்தை பாதிக்கலாம். தற்போது இந்த பங்கு FY28-ன் மதிப்பீட்டின்படி 10 மடங்கு பி/இ (P/E) விகிதத்தில் வர்த்தகமாகிறது. இவ்வளவு பெரிய கடனை நிர்வகித்து, திட்டங்களை குறித்த நேரத்தில் முடிப்பதுதான் நிறுவனத்தின் சவாலாக இருக்கும்.