

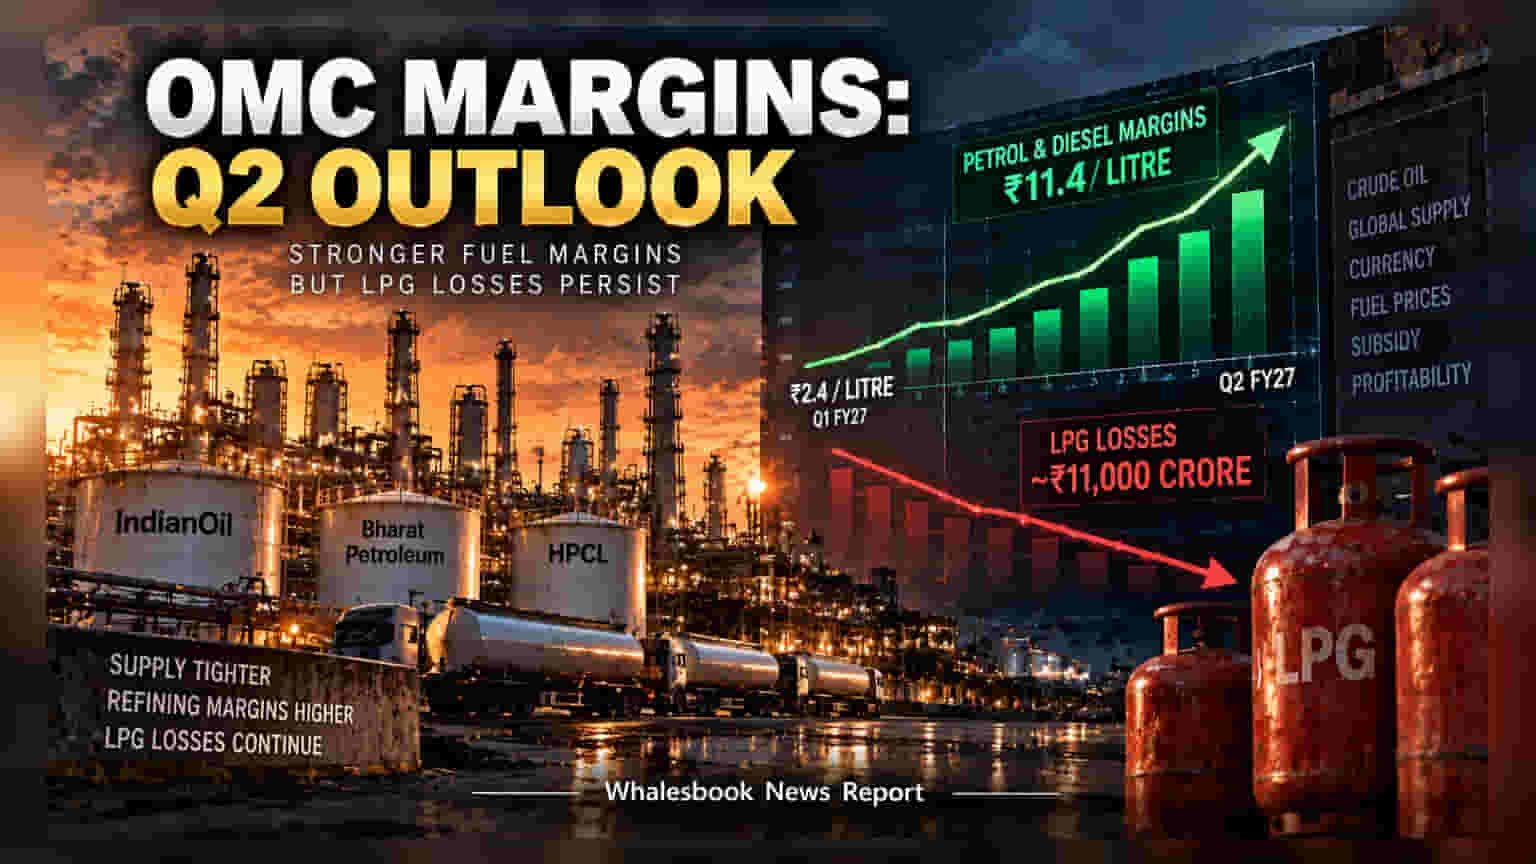
FY27-ன் இரண்டாம் காலாண்டில் Indian Oil, BPCL, HPCL போன்ற நிறுவனங்களின் பெட்ரோல், டீசல் மார்ஜின் **₹11.4** ஆக உயரும் என எதிர்பார்க்கப்படுகிறது. அதேசமயம், LPG விற்பனையால் ஏற்படும் **₹11,000 கோடி** நஷ்டம் லாபத்தை பாதிக்கும் என்பதால் முதலீட்டாளர்கள் கவலையில் உள்ளனர்.
இந்தியாவின் அரசு எண்ணெய் நிறுவனங்களான Indian Oil Corporation, Bharat Petroleum மற்றும் Hindustan Petroleum ஆகியவற்றுக்கு இந்த நிதியாண்டின் இரண்டாம் காலாண்டு ஒரு கலவையான சூழலாக அமைந்துள்ளது. பெட்ரோல் மற்றும் டீசல் மீதான ஒருங்கிணைந்த மார்ஜின் கடந்த காலாண்டின் ₹2.4 என்ற குறைந்த அளவிலிருந்து, தற்போது ₹11.4 ஆக உயரும் என கணிக்கப்பட்டுள்ளது. உலக அளவில் சுத்திகரிப்பு ஆலைகளின் உற்பத்தி குறைந்ததே இந்த மார்ஜின் உயர்வுக்கு முக்கிய காரணமாகும்.
லாபத்தை தடுக்கும் LPG சுமை
பெட்ரோல், டீசல் விற்பனையில் நல்ல லாபம் கிடைத்தாலும், LPG விற்பனையில் ஏற்படும் நஷ்டம் நிறுவனங்களின் நிகர லாபத்தை (Bottom line) குறைக்கிறது. இந்த காலாண்டில் மட்டும் சுமார் ₹11,000 கோடி நஷ்டத்தை நிறுவனங்கள் ஏற்கும் என தெரிகிறது. கடந்த முதல் காலாண்டில் இந்த நஷ்டம் ₹21,200 கோடியாக இருந்தது குறிப்பிடத்தக்கது. இந்த இழப்பால், ஒட்டுமொத்த மார்ஜின் பலன் ₹8.5 ஆக குறைந்துவிடுகிறது.
கச்சா எண்ணெய் மற்றும் இதர காரணிகள்
உலகளவில் டீசல் மார்ஜின் சராசரியாக $61.7 டாலராக உள்ளதும், சிங்கப்பூர் ரிபைனிங் பெஞ்ச்மார்க் $20.5 டாலராக இருப்பதும் எண்ணெய் நிறுவனங்களுக்கு சாதகமான அம்சங்கள். இருப்பினும், கச்சா எண்ணெய் விலை $95 டாலராக இருந்தால் மட்டுமே தற்போதைய வரி முறையின் கீழ் இயல்பு நிலை லாபத்தை எட்ட முடியும். ஒருவேளை அரசு எக்ஸைஸ் வரி கொள்கைகளில் மாற்றம் கொண்டுவந்தால், இந்த பிரேக்-ஈவன் அளவு $65 டாலராக குறைய வாய்ப்புள்ளது.
டாலருக்கு நிகரான இந்திய ரூபாயின் மதிப்பு மாற்றம் மற்றும் போக்குவரத்து செலவுகள் ஆகியவை தொடர்ந்து கவனிக்கப்பட வேண்டியவை. கச்சா எண்ணெய் விலை நிலவரம், அரசின் எரிபொருள் விலை கொள்கை மற்றும் LPG மானிய மேலாண்மை ஆகிய மூன்றையும் பொறுத்தே இந்த நிறுவனங்களின் வருங்கால நிதி செயல்பாடு அமையும்.