

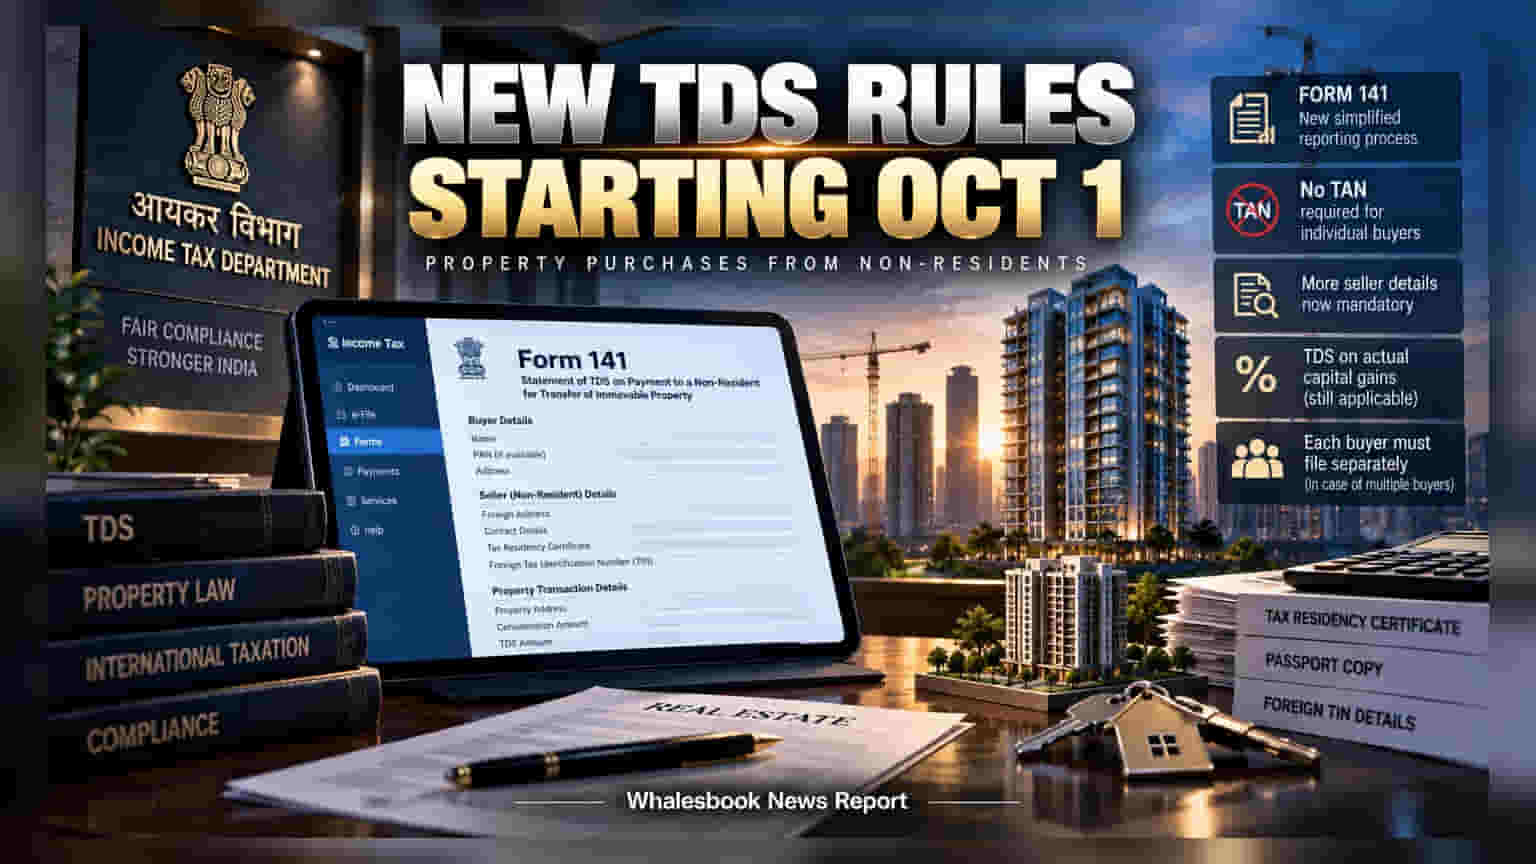
அக்டோபர் 1, 2026 முதல், வெளிநாட்டவர்களிடம் (Non-Resident) சொத்து வாங்கும் இந்தியர்களுக்கு, வருமான வரித்துறை புதிய Form 141-ஐ அறிமுகப்படுத்துகிறது. இனி TAN எண் பெற வேண்டிய அவசியம் இல்லை, ஆனால் விற்பனையாளரின் வரி விவரங்களைச் சமர்ப்பிப்பது கட்டாயமாக்கப்பட்டுள்ளது.
அக்டோபர் 1, 2026 முதல், வெளிநாட்டவர்களிடம் சொத்து வாங்கும் தனிநபர்கள் மற்றும் ஹிந்து பிரிக்கப்படாத குடும்பங்கள் (HUF) பின்பற்ற வேண்டிய TDS விதிகளை வருமான வரித்துறை மாற்றியுள்ளது. இதுவரை, ஒருமுறை சொத்து வாங்குபவர்கள் கூட TAN (Tax Deduction and Collection Account Number) எண் பெறுவது மிக சிக்கலான ஒன்றாக இருந்தது. இப்போது அந்த முறை நீக்கப்பட்டு, எளிமையான Form 141 நடைமுறைக்கு வருகிறது. இது வரி இணக்கத்தை (Compliance) எளிதாக்குவதற்காக எடுக்கப்பட்ட நடவடிக்கையாகும்.
கவனிக்க வேண்டிய கூடுதல் விவரங்கள்:
நடைமுறை எளிதானாலும், வெளிநாட்டுப் பரிவர்த்தனைகளைத் கண்காணிக்க அரசாங்கம் கூடுதல் விவரங்களைக் கோருகிறது. விற்பனையாளரின் வெளிநாட்டு முகவரி, தொடர்பு விவரங்கள், வரி குடியுரிமைச் சான்றிதழ் (Tax Residency Certificate) மற்றும் இந்திய PAN கார்டு இல்லாதபட்சத்தில், அவர்களின் வெளிநாட்டு வரி அடையாள எண் (TIN) ஆகியவற்றை வாங்குபவர்கள் கட்டாயம் சேகரிக்க வேண்டும்.
முக்கியமான எச்சரிக்கை:
- வரி விதிகள் மாற்றம் இல்லை: ரிப்போர்ட்டிங் முறை மாறினாலும், கேபிடல் கெயின்ஸ் (Capital Gains) மீதான வரி பிடிப்பு மாறவில்லை. சாதாரண இந்திய விற்பனையாளர்களுக்கு இருக்கும் 1% TDS விதி இவர்களுக்குப் பொருந்தாது.
- ₹50 லட்சம் வரம்பு: இந்தியாவில் வசிப்பவர்களிடம் சொத்து வாங்கும்போது இருக்கும் ₹50 லட்சம் வரி விலக்கு வரம்பு, இந்த வெளிநாட்டுப் பரிவர்த்தனைக்குக் கிடையாது.
- சான்றிதழ்: வரி பிடித்தம் செய்த 30 நாட்களுக்குள், வாங்குபவர் விற்பனையாளருக்கு Form 132-ஐ வழங்க வேண்டும்.
ஒரே சொத்தை ஒன்றுக்கும் மேற்பட்டவர்கள் வாங்கினால், ஒவ்வொருவரும் தனித்தனியாக Form 141 தாக்கல் செய்ய வேண்டும். சரியான ஆவணங்கள் இல்லாத பட்சத்தில், அதிகப்படியான வரி பிடிக்கப்படும் அபாயம் உள்ளது. எனவே, சொத்து வாங்குவதற்கு முன்பே தேவையான அனைத்து வரி ஆவணங்களையும் விற்பனையாளரிடமிருந்து பெற்றுக்கொள்வது அவசியம்.