

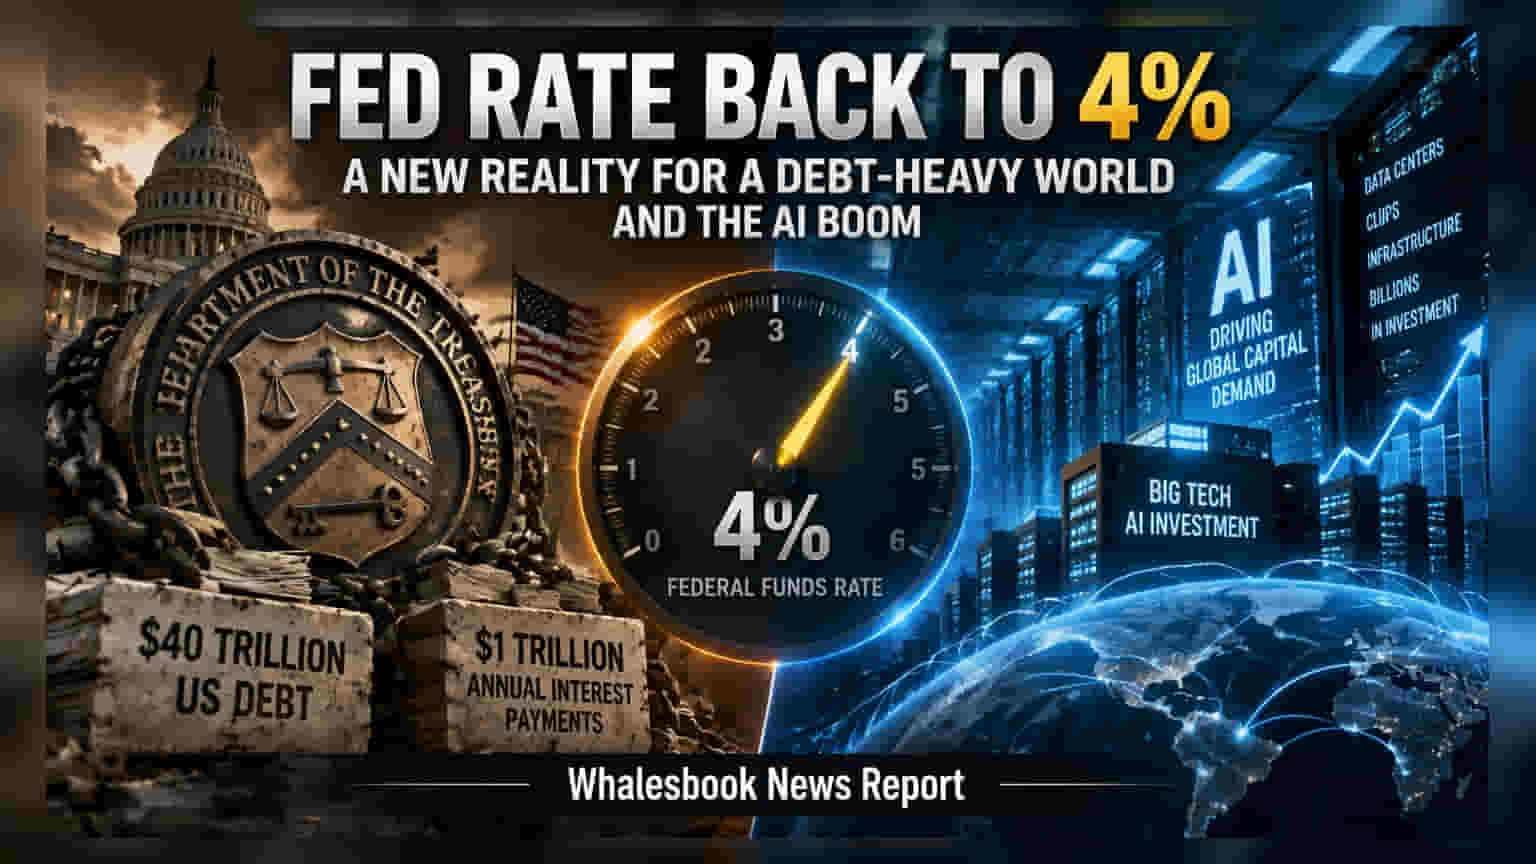
அமெரிக்க ஃபெடரல் ரிசர்வ் வட்டி விகிதத்தை **4%** ஆக உயர்த்தியுள்ளது. இதனால், உலகளவில் டாலர் கடன் வாங்கும் இந்திய நிறுவனங்களுக்கு வட்டி சுமை இனி அதிக காலம் நீடிக்கும் என எச்சரிக்கப்படுகிறது.
அமெரிக்க ஃபெடரல் ரிசர்வ் வட்டி விகிதத்தை 4% ஆக உயர்த்தியிருப்பது நிதிச் சந்தையில் பெரும் அதிர்வலைகளை ஏற்படுத்தியுள்ளது. சுமார் இரண்டு தசாப்தங்களுக்குப் பிறகு இந்த அளவை எட்டியிருந்தாலும், இன்றைய பொருளாதார சூழல் 2005-ஆம் ஆண்டை விட முற்றிலும் மாறுபட்டுள்ளது.
கடன் சுமைக்கு பின்னால் உள்ள காரணம்
இரண்டு தசாப்தங்களுக்கு முன்பு அமெரிக்காவின் நிதி நிலைமை சீராக இருந்தது. ஆனால் இன்று, அமெரிக்காவின் ஒட்டுமொத்த கடன் $40 டிரில்லியன் கோடியைத் தாண்டியுள்ளது. இதற்கான வட்டிச் செலவுகள் மட்டுமே ஆண்டுக்கு $1 டிரில்லியன் டாலருக்கும் மேல் உயர்ந்துள்ளது. இதனால், உலகளாவிய மூலதனத்தை ஈட்டுவதில் அமெரிக்க அரசாங்கமே தனியார் நிறுவனங்களுடன் கடுமையான போட்டியில் ஈடுபட்டுள்ளது.
இதனுடன், தற்போதுள்ள AI (செயற்கை நுண்ணறிவு) தொழில்நுட்ப புரட்சியும் சேர்ந்துள்ளது. டெக் நிறுவனங்கள் AI உள்கட்டமைப்பிற்காக பில்லியன் டாலர்களை முதலீடு செய்து வருவதால், சர்வதேச சந்தையில் பணப்புழக்கத்திற்கு கடும் போட்டி ஏற்பட்டுள்ளது. இது வட்டி விகிதங்கள் குறையாமல் இருப்பதற்கான ஒரு 'பில்லிங் வார்' (Bidding War) சூழலை உருவாக்கியுள்ளது.
இந்திய நிறுவனங்களுக்கு என்ன பாதிப்பு?
இந்தியாவின் பல பெரிய நிறுவனங்கள் தங்கள் திட்டங்களுக்கு வெளிநாட்டு வணிகக் கடன்களை (ECBs) அல்லது டாலர் அடிப்படையிலான பத்திரங்களை பெரிதும் நம்பியுள்ளன. இந்த கடன்கள் பொதுவாக அமெரிக்க கருவூல பத்திரங்களின் (US Treasury Yields) வட்டி விகிதத்துடன் இணைக்கப்பட்டுள்ளன. அமெரிக்காவில் வட்டி விகிதம் உயரும்போது, இந்திய நிறுவனங்களுக்கான கடன் செலவும் இயல்பாகவே உயர்கிறது.
முதலீட்டாளர்கள் கவனத்திற்கு
புதிய முதலீட்டாளர்கள், வெளிநாட்டு கடன் அதிகம் உள்ள இந்திய நிறுவனங்களின் செயல்பாடுகளை கவனிக்க வேண்டும். வட்டி விகிதங்கள் பூஜ்ஜியமாக இருந்த காலத்தில் கடன் வாங்கிய நிறுவனங்கள், இப்போது அந்த கடனைத் திருப்பிச் செலுத்துவதில் சிரமங்களைச் சந்திக்கலாம். நிறுவனங்களின் லாப வரம்பு (Profit Margins) மற்றும் பணப்புழக்கம் (Cash Flow) ஆகியவற்றை ஒப்பிட்டுப் பார்ப்பது இப்போதைய காலகட்டத்தில் அவசியமாகிறது.