

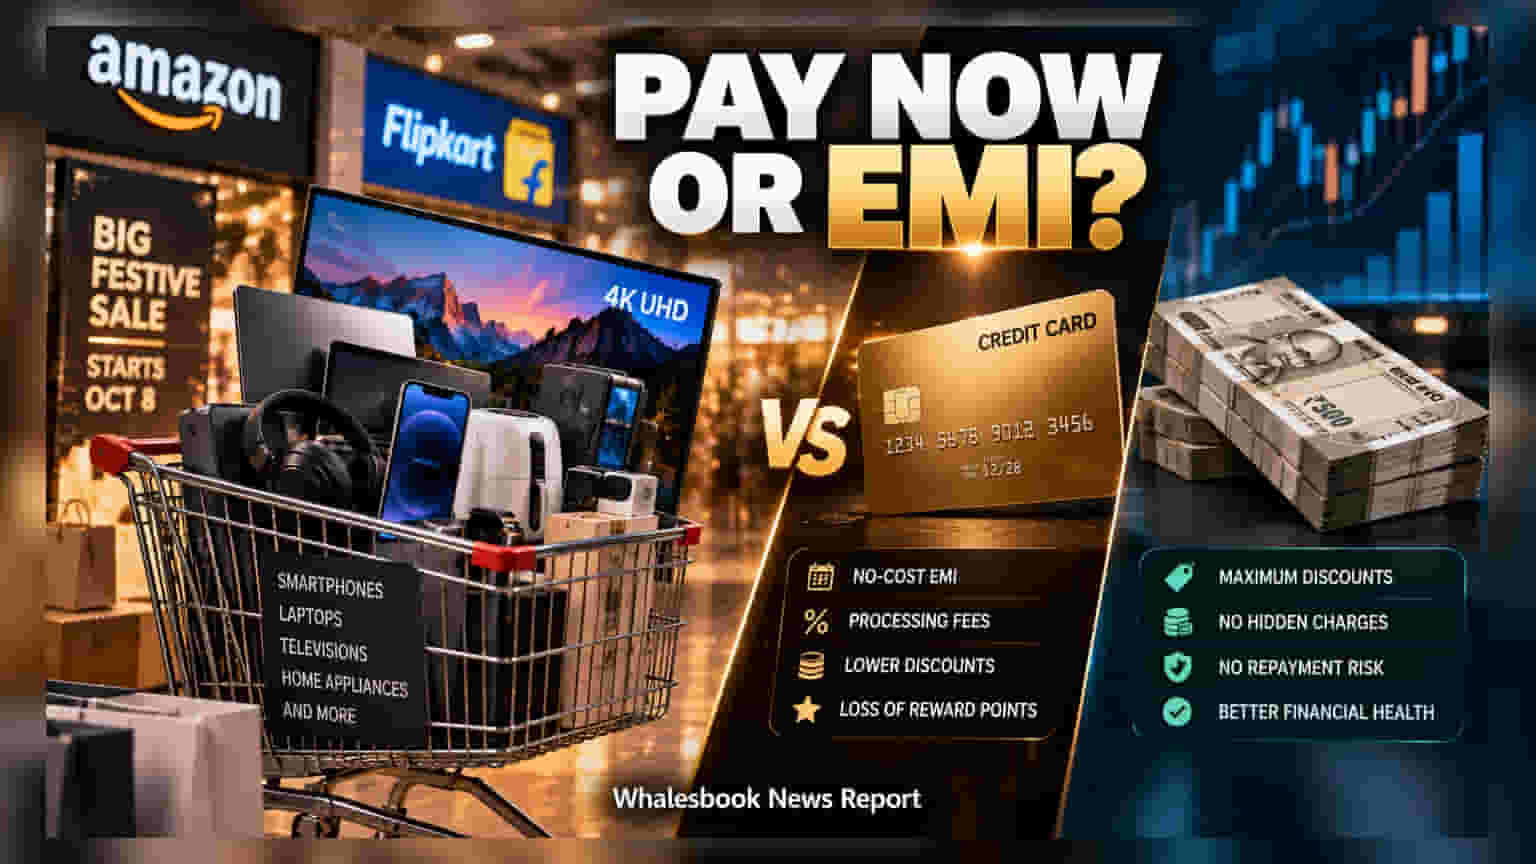
Amazon மற்றும் Flipkart நிறுவனங்கள் அக்டோபர் 8 முதல் பண்டிகை கால விற்பனையை தொடங்குகின்றன. 'No-cost' EMI என்ற பெயரில் கவர்ச்சிகரமான சலுகைகள் இருந்தாலும், ஹிடன் சார்ஜ்கள் மற்றும் தள்ளுபடி இழப்புகளை தவிர்க்க முழு தொகையை செலுத்துவதே புத்திசாலித்தனம்.
அக்டோபர் 8 முதல் தொடங்கவுள்ள Amazon மற்றும் Flipkart பண்டிகை கால விற்பனையை முன்னிட்டு, மக்கள் எலக்ட்ரானிக்ஸ் மற்றும் வீட்டு உபயோக பொருட்களை வாங்க தயாராகி வருகின்றனர். இ-காமர்ஸ் நிறுவனங்கள் 'No-cost' EMI வசதியை முன்னிலைப்படுத்தினாலும், நிபுணர்கள் எச்சரிக்கை செய்கின்றனர். மாதம் ரூ. 500 அல்லது ரூ. 1,000 என EMI கட்டணமாகத் தெரிவது, உண்மையில் அந்தப் பொருளின் உண்மையான விலையை விட அதிகமாக இருக்கலாம்.
நோ-காஸ்ட் EMI-ன் உண்மை முகம்
பல நேரங்களில் EMI-ல் வாங்கும் பொருட்களுக்கு, நேரடியாக முழுத் தொகையை (Upfront) செலுத்துபவர்களுக்கு கிடைக்கும் டிஸ்கவுண்ட் கிடைப்பதில்லை. மேலும், பிராசஸிங் கட்டணங்கள் (Processing fees) மற்றும் அதன் மீதான 18% GST போன்ற மறைமுக செலவுகள் வாடிக்கையாளர் அறியாமலேயே சேர்க்கப்படுகின்றன. கிரெடிட் கார்டு மூலம் வாங்கும் போது கிடைக்கும் ரிவார்டு பாயிண்டுகளையும் (Reward points) நாம் இழக்கிறோம்.
முழுத் தொகை செலுத்துவதே லாபம்
உங்களிடம் போதுமான பணம் இருந்தால், முழு தொகையையும் செலுத்தி வாங்குவதே பெஸ்ட். இது எதிர்காலத்தில் கடனைத் திருப்பிச் செலுத்தும் அழுத்தத்தைத் தவிர்ப்பதோடு, ஹிடன் சார்ஜ்கள் மற்றும் வட்டிச் சுமையையும் குறைக்கிறது. BankBazaar நிபுணர்களின் கருத்துப்படி, உங்கள் மாத வருமானத்தில் 30% முதல் 35% அளவுக்கு மேல் கடன் சுமை இருக்கக்கூடாது.
ஷாப்பிங் டிப்ஸ்
பொருளை வாங்குவதற்கு முன், பிராசஸிங் கட்டணங்கள், முன்பணம் செலுத்துவதால் கிடைக்கும் கூடுதல் தள்ளுபடி மற்றும் UPI அல்லது நெட் பேங்கிங் மூலம் கிடைக்கும் சலுகைகளை ஒப்பிட்டுப் பாருங்கள். பண்டிகை கால ஷாப்பிங் மகிழ்ச்சியாக இருக்க வேண்டுமே தவிர, கடனாளியாக மாற்றக்கூடாது என்பதை கவனத்தில் கொள்ளுங்கள்.