

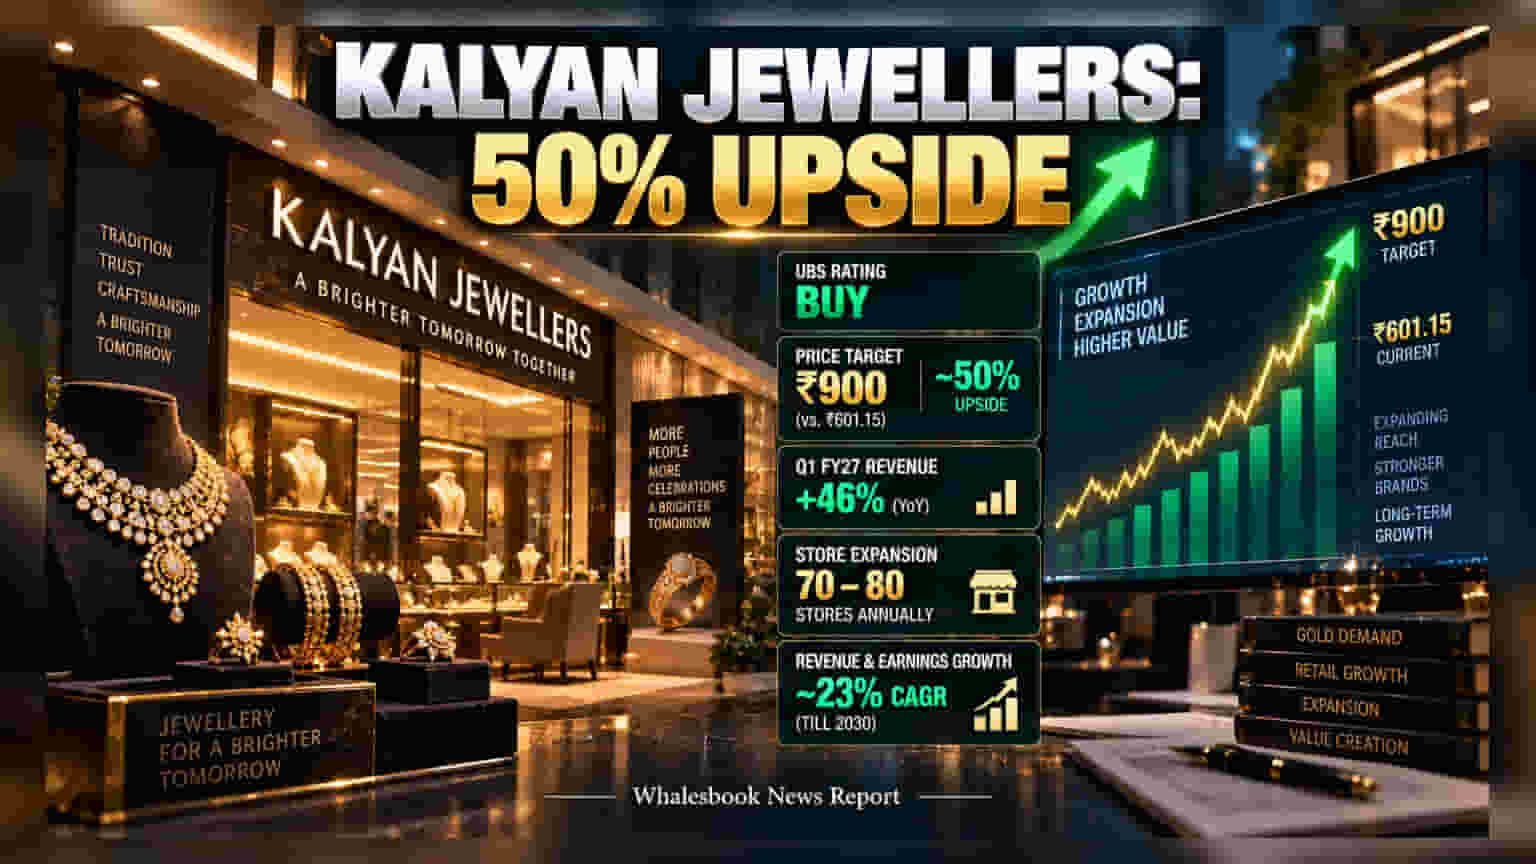
Kalyan Jewellers நிறுவனத்தின் மீது UBS நிறுவனம் தற்போது 'Buy' ரேட்டிங் கொடுத்து தனது கவனத்தை திருப்பியுள்ளது. நிறுவனம் பின்பற்றும் புதிய பிசினஸ் மாடல் மற்றும் **₹900** டார்கெட் விலை முதலீட்டாளர்களிடையே பெரும் எதிர்பார்ப்பை உருவாக்கியுள்ளது.
சர்வதேச தரகு நிறுவனமான UBS, Kalyan Jewellers நிறுவனத்தின் மீது நம்பிக்கையை வெளிப்படுத்தி, அதற்கு 'Buy' ரேட்டிங் வழங்கியுள்ளது. தற்போதைய சந்தை விலை ₹601.15-லிருந்து இது சுமார் 50% ஏற்றத்தை எட்டும் என எதிர்பார்க்கப்படுகிறது.
ஏன் இந்த பாசிட்டிவ் பார்வை?
நிறுவனத்தின் அதிரடி வளர்ச்சிக்கு முக்கிய காரணம் அதன் FOCO (Franchise-Owned, Company-Operated) மாடல் தான். இந்த மாடலின் மூலம், பெரும் முதலீடு இல்லாமலேயே ஆண்டுக்கு 70 முதல் 80 புதிய கிளைகளைத் திறக்க முடிகிறது. இது மற்ற நகைக்கடை நிறுவனங்களை விட இவர்களை வேகமான வளர்ச்சிப் பாதையில் பயணிக்க வைக்கிறது.
நிதி நிலவரம் எப்படி?
சமீபத்திய காலாண்டில், நிறுவனம் தனது வருவாயை 46% உயர்த்தி சாதனை படைத்துள்ளது. 2030-ம் ஆண்டு வரை வருவாய் மற்றும் லாபம் ஆண்டுக்கு சராசரியாக 23% வளரும் என UBS கணிக்கிறது. சந்தை ஜாம்பவானான Titan நிறுவனத்துடன் ஒப்பிடும்போது, Kalyan Jewellers பங்குகள் 45% தள்ளுபடி விலையில் வர்த்தகமாவது முதலீட்டாளர்களுக்கு ஒரு நல்ல வாய்ப்பாக பார்க்கப்படுகிறது.
கவனிக்க வேண்டிய சவால்கள்:
வளர்ச்சி ஒரு பக்கம் இருந்தாலும், தங்கம் விலை மாற்றம், அரசின் இறக்குமதி வரி கொள்கைகள் மற்றும் பிரான்சைஸ் கிளைகளை முறையாக நிர்வகிப்பதில் உள்ள சவால்கள் ஆகியவை லாபத்தில் தாக்கத்தை ஏற்படுத்தலாம். மேலும், செப்டம்பர் 2026-க்குள் கடன்களை முழுமையாக அடைக்க நிறுவனம் திட்டமிட்டுள்ளது. இந்த இலக்குகளை நிறுவனம் எவ்வாறு நிறைவேற்றுகிறது என்பது மிக முக்கியமானது.