

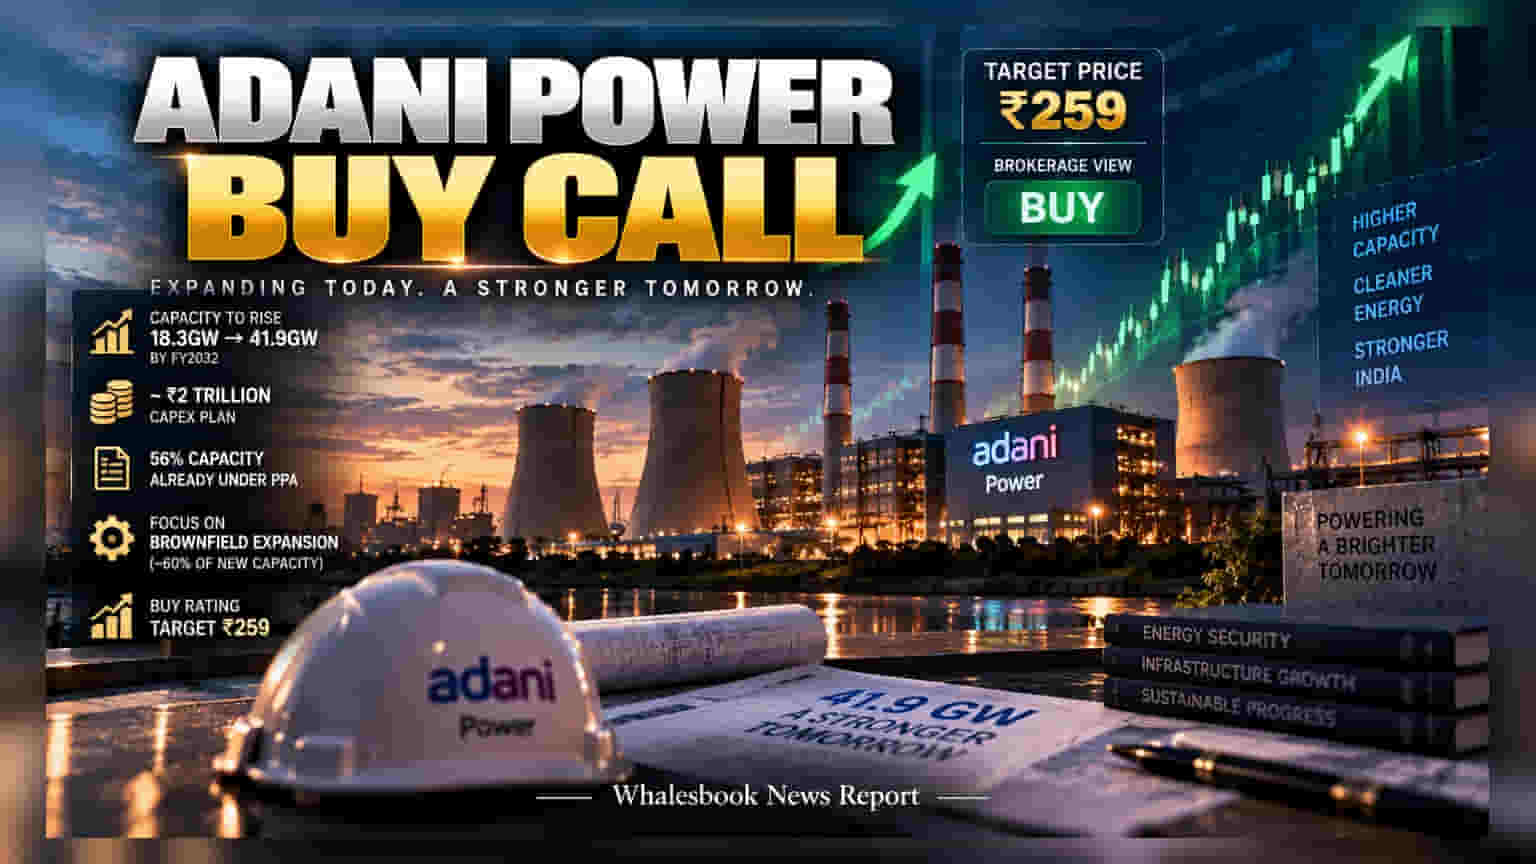
பிரபுதாஸ் லிலாதர் (Prabhudas Lilladher) நிறுவனம் Adani Power பங்குகளை வாங்க பரிந்துரைத்துள்ளது. FY32-க்குள் **41.9GW** மின் உற்பத்தி திறனை எட்டும் இலக்கையும், **₹259** டார்கெட் விலையையும் நிர்ணயித்துள்ளது.
பிரபுதாஸ் லிலாதர் (Prabhudas Lilladher) நிறுவனம் Adani Power பங்குகளை முதன்முறையாக தனது ஆய்வில் சேர்த்து, 'Buy' ரேட்டிங் கொடுத்துள்ளது. நிறுவனம் FY32 நிதியாண்டிற்குள் தனது மின் உற்பத்தி திறனை 18.3GW-ல் இருந்து 41.9GW-ஆக உயர்த்தும் அதிரடி திட்டத்தில் உள்ளது.
பிரம்மாண்ட முதலீடு
இந்த விரிவாக்கப் பணிகளுக்காக நிறுவனம் சுமார் ₹2 லட்சம் கோடி முதலீடு செய்ய திட்டமிட்டுள்ளது. இவ்வளவு பெரிய முதலீடு நிறுவனத்தின் கடன் சுமையை அதிகரிக்குமா என்ற அச்சம் முதலீட்டாளர்கள் மத்தியில் உள்ளது. இருப்பினும், FY29 நிதியாண்டில் நிறுவனத்தின் நெட் டெப்ட்-டு-EBITDA விகிதம் 2.5x என்ற அளவில் உச்சத்தை எட்டும் என்றும், அதன்பின் சீராகும் என்றும் ப்ரோக்கரேஜ் கணித்துள்ளது.
வளர்ச்சிக்கான வியூகம்
புதிய மின் உற்பத்தி திட்டங்களில் சுமார் 60% 'பிரவுன்ஃபீல்ட்' (Brownfield) முறையில் அமைய உள்ளது. அதாவது பழைய இடங்களிலேயே விரிவாக்கம் செய்யப்படுவதால், நிலம் கையகப்படுத்துதல் மற்றும் அரசு அனுமதிகள் பெறுவதில் சிரமம் குறையும். மேலும், நிறுவனத்தின் புதிய மின் உற்பத்தி திறனில் 56% ஏற்கனவே நீண்டகால மின் கொள்முதல் ஒப்பந்தங்களால் (PPA) பாதுகாக்கப்பட்டுள்ளது. இது வருவாய்க்கு ஒரு நிலையான அடித்தளத்தை வழங்கும்.
கவனிக்க வேண்டிய சவால்கள்
ஆனாலும், மின்சாரத் துறை சார்ந்த நிறுவனங்களுக்கு உரிய சவால்கள் இதற்கும் உண்டு. திட்டங்கள் முடிப்பதில் தாமதம், கட்டுமான செலவு அதிகரிப்பு மற்றும் ஒழுங்குமுறை அனுமதிகள் கிடைப்பதில் சிக்கல் போன்றவை ஏற்படலாம். மேலும், துறைசார்ந்த போட்டியில் NTPC, Tata Power மற்றும் JSW Energy போன்ற ஜாம்பவான்களுடன் Adani Power மோதுவதால், முதலீட்டாளர்கள் நீண்டகால அடிப்படையில் நிறுவனத்தின் கடன் மேலாண்மையை தொடர்ந்து கண்காணிக்க வேண்டும்.