

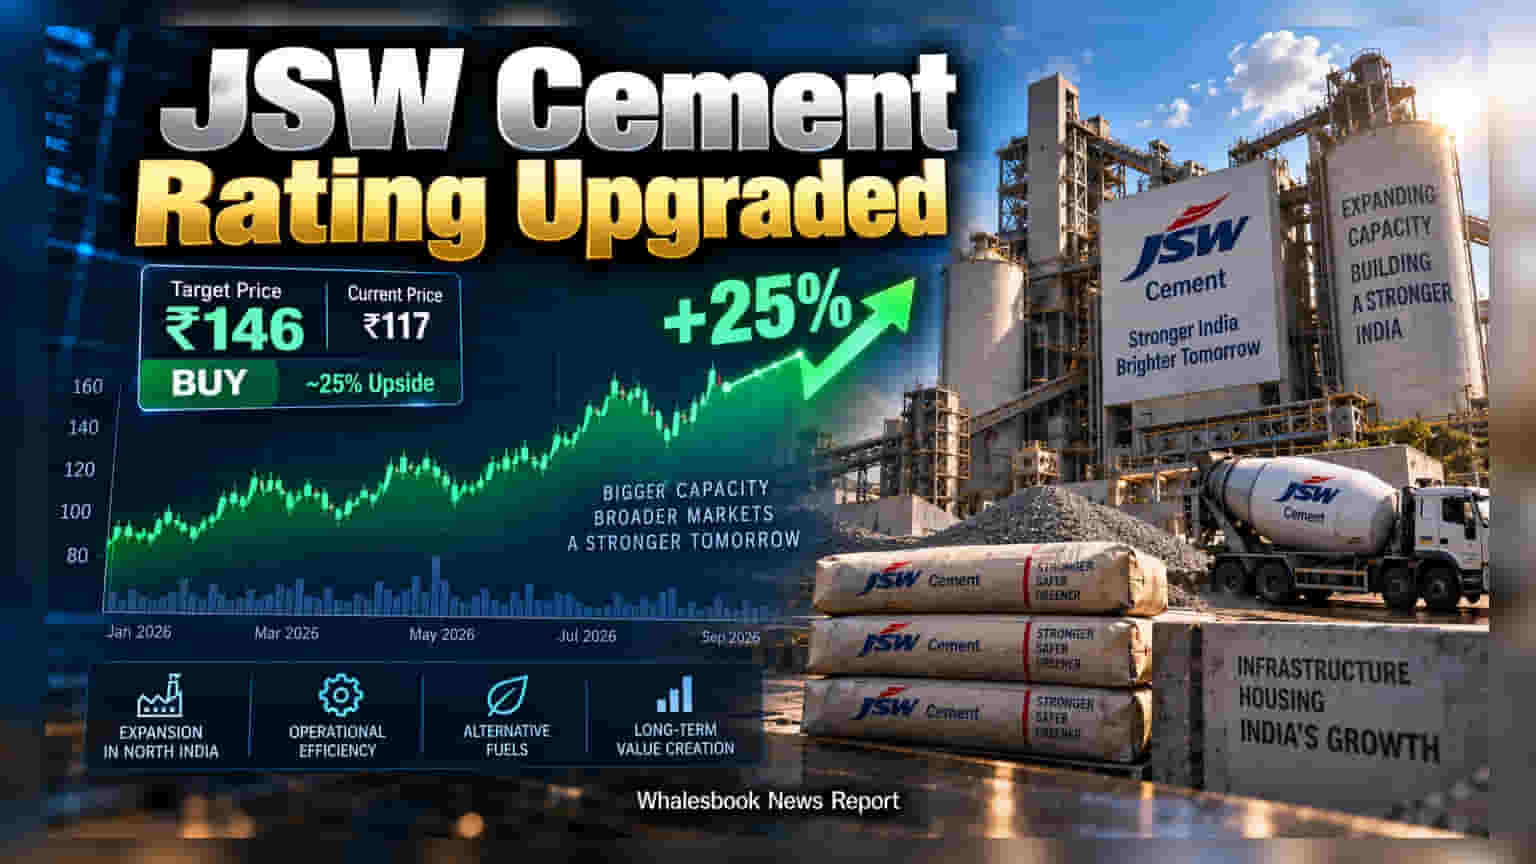
Motilal Oswal நிறுவனம் JSW Cement பங்கை 'Buy' என பரிந்துரைத்துள்ளது. வட இந்தியாவில் நிறுவனத்தின் விரிவாக்கம் காரணமாக ஷேர் விலை **25%** வரை உயர வாய்ப்புள்ளதாக கணிக்கப்பட்டுள்ளது. அதே சமயம், சிமெண்ட் துறையில் நிலவும் அதிக செலவு மற்றும் விலை நெருக்கடி முதலீட்டாளர்களுக்கு ஒரு சவாலாக இருக்கலாம்.
வளர்ச்சியின் பாதை என்ன?
Motilal Oswal Financial Services நிறுவனம் JSW Cement-ஐ அதன் தற்போதைய சந்தை விலையான ₹117-லிருந்து ₹146 என்ற இலக்கை நோக்கி உயர்த்தியுள்ளது. அதாவது முதலீட்டாளர்களுக்கு சுமார் 25% லாபம் கிடைக்க வாய்ப்புள்ளதாக நிறுவனம் கூறுகிறது. இதுவரை வெறும் ஒரு குறிப்பிட்ட பகுதி சார்ந்த நிறுவனமாக இருந்த JSW Cement, இப்போது வட இந்தியாவிலும் கால்பதித்து முழுமையான சிமெண்ட் உற்பத்தியாளராக தன்னை மாற்றிக்கொண்டுள்ளது.
ஏன் இந்த நம்பிக்கை?
சிமெண்ட் துறையைப் பொறுத்தவரை புவியியல் ரீதியான விரிவாக்கம் மிக முக்கியமானது. வட இந்திய சந்தையில் நுழையும்போது, நிறுவனத்தின் லாப வரம்பு (Profitability) அதிகரிக்கும் என எதிர்பார்க்கப்படுகிறது. இதற்காக அவர்கள் FY28-ன் மதிப்பீட்டில் 14 மடங்கு EV/Ebitda விகிதத்தை அடிப்படையாகக் கொண்டுள்ளனர். தற்போது பங்கு 12 மடங்கு என்ற விகிதத்தில் வர்த்தகமாவதால், இந்த விலை உயர்வு நியாயமானது என்பது நிபுணர்களின் கருத்து.
கவனிக்க வேண்டிய சவால்கள்
எல்லாம் சாதகமாகத் தெரிந்தாலும், சிமெண்ட் துறைக்கு சில சிக்கல்கள் உள்ளன. நிலக்கரி மற்றும் எரிசக்தி விலை உயர்வால் கம்பெனிகளின் மார்ஜின் குறைய வாய்ப்புள்ளது. மேலும், UltraTech Cement, Ambuja Cements மற்றும் ACC போன்ற ஜாம்பவான்களுடன் கடுமையான விலைப்போட்டி நிலவுகிறது. சிமெண்ட் விலையை உயர்த்துவதில் நிறுவனங்களுக்கு இருக்கும் சிக்கல், லாபத்தில் பிரதிபலிக்கலாம்.
அடுத்தகட்ட நடவடிக்கைகள்
இந்த சவால்களை முறியடிக்க JSW Cement தனது உற்பத்தி செலவை குறைக்கத் திட்டமிட்டுள்ளது. குறிப்பாக, லாஜிஸ்டிக்ஸ் நெட்வொர்க்கை மேம்படுத்துவது, மாற்று எரிபொருட்களைப் பயன்படுத்துவது மற்றும் புதுப்பிக்கத்தக்க எரிசக்திக்கு (Renewable Energy) மாறுவது போன்றவற்றில் கவனம் செலுத்துகிறது. முதலீட்டாளர்கள், இந்த விரிவாக்கப் பணிகளில் கம்பெனி கடன் சுமையை எப்படி சமாளிக்கிறது என்பதைத் தொடர்ந்து கண்காணிப்பது அவசியம்.