

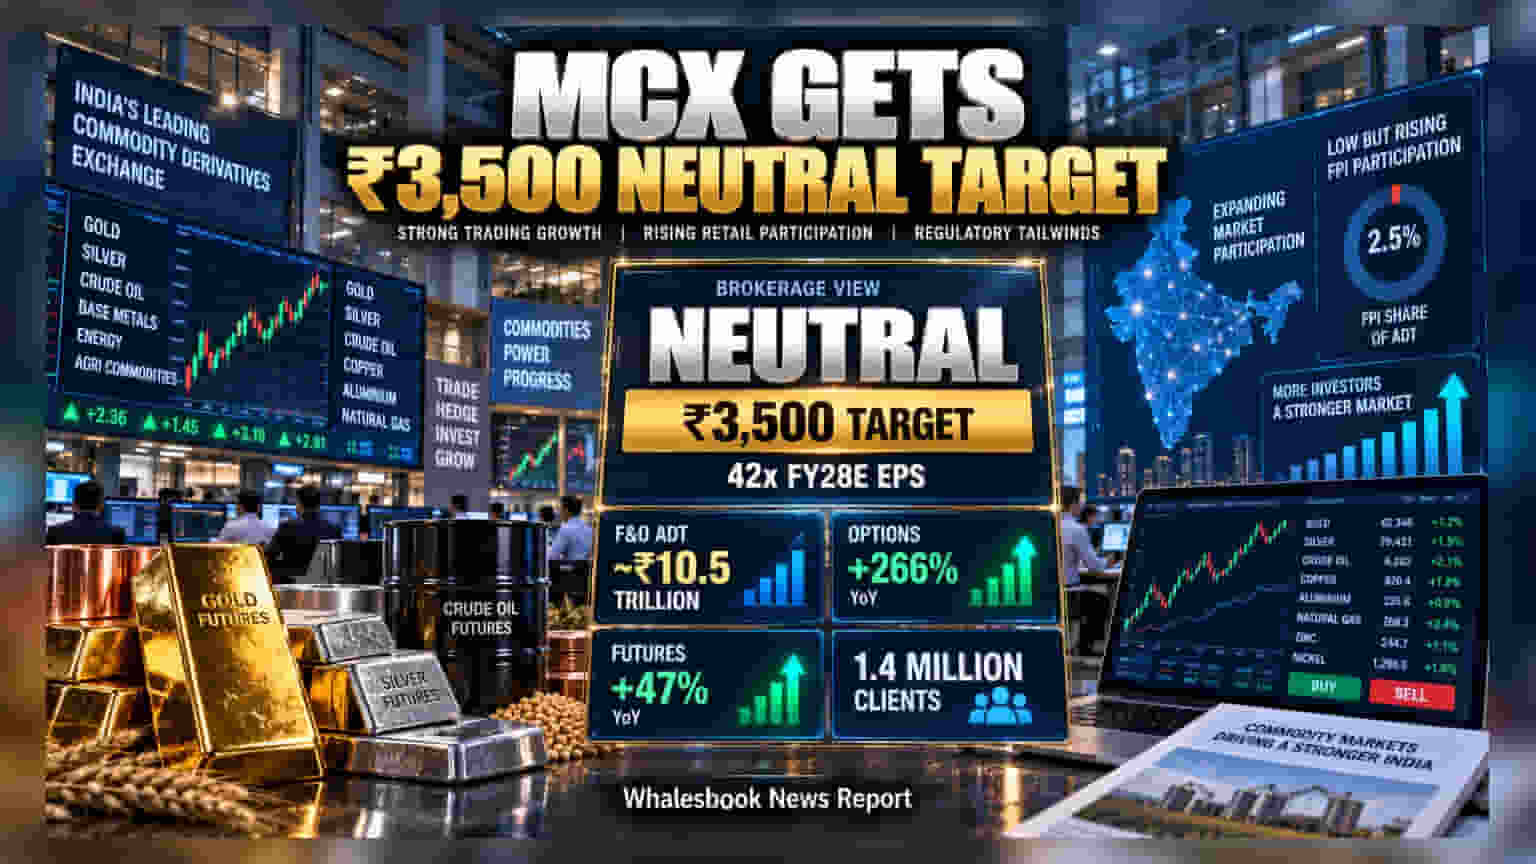
Multi Commodity Exchange of India (MCX) பங்கிற்கு Motilal Oswal நிறுவனம் 'Neutral' ரேட்டிங்கை அளித்துள்ளது. டார்கெட் விலையை **₹3,500** ஆக நிர்ணயித்துள்ள நிலையில், கம்பெனியின் வலுவான வளர்ச்சி இருந்தும் ஏன் இந்த எச்சரிக்கை என்பதை விரிவாகப் பார்ப்போம்.
வலுவான வளர்ச்சி, ஆனால் எச்சரிக்கை தேவை!
நடப்பு நிதியாண்டின் முதல் காலாண்டில் (Q1 FY27), MCX அபாரமான வளர்ச்சியைப் பதிவு செய்துள்ளது. கம்பெனியின் ஆப்ஷன்ஸ் டர்ன்ஓவர் (Options turnover) 266% உயர்ந்துள்ளது. அதேபோல், ஃபியூச்சர்ஸ் டர்ன்ஓவர் 47% வளர்ந்துள்ளது. ஆக்டிவ் கிளையன்ட் எண்ணிக்கை 95% அதிகரித்து 1.4 மில்லியன் என்ற அளவைத் தொட்டுள்ளது.
லாப விவரங்கள்
இந்தக் காலாண்டில் நிறுவனத்தின் நெட் ப்ராஃபிட் ₹413.44 கோடி ஆகும். இது கடந்த ஆண்டை விட 103% அதிகம். இருப்பினும், கடந்த காலாண்டுடன் (Q4 FY26) ஒப்பிடும்போது, லாபம் 22% சரிவைச் சந்தித்துள்ளது என்பது கவனிக்கத்தக்கது.
ஏன் 'Neutral' ரேட்டிங்?
வளர்ச்சி நன்றாக இருந்தாலும், Motilal Oswal நிறுவனம் இந்த பங்கை உடனே வாங்குவதற்குப் பரிந்துரைக்கவில்லை. இதற்கு முக்கிய காரணம் அதன் வேல்யூவேஷன் தான். தற்போதுள்ள பங்கு விலை, அதன் FY28 மதிப்பீட்டு லாபத்தைப் போல 42 மடங்கு அதிகமாக உள்ளது. சந்தை ஏற்கனவே வளர்ச்சியை முன்கூட்டியே கணக்கிட்டுவிட்டதால், பெரிய அளவில் லாபம் கிடைப்பதற்கான வாய்ப்பு குறைவு என ப்ரோக்கரேஜ் கருதுகிறது.
அடுத்து என்ன?
SEBI கொண்டுவரப்போகும் புதிய மாற்றங்கள் அதாவது, கோ-லொகேஷன் (Co-location) வசதிகள் மற்றும் அந்நிய முதலீட்டாளர்களின் (FPIs) பங்களிப்பு அதிகரித்தால் மட்டுமே வர்த்தகம் இன்னும் சூடுபிடிக்கும். தற்போது FPI-களின் பங்களிப்பு மிகக்குறைவாக, அதாவது 2.5% மட்டுமே உள்ளது. வர்த்தக வால்யூமைத் தக்கவைப்பது மற்றும் லாபத்தை நிலைநிறுத்துவது ஆகியவையே முதலீட்டாளர்களுக்கு இனி முக்கிய மானிட்டராக இருக்கும்.