

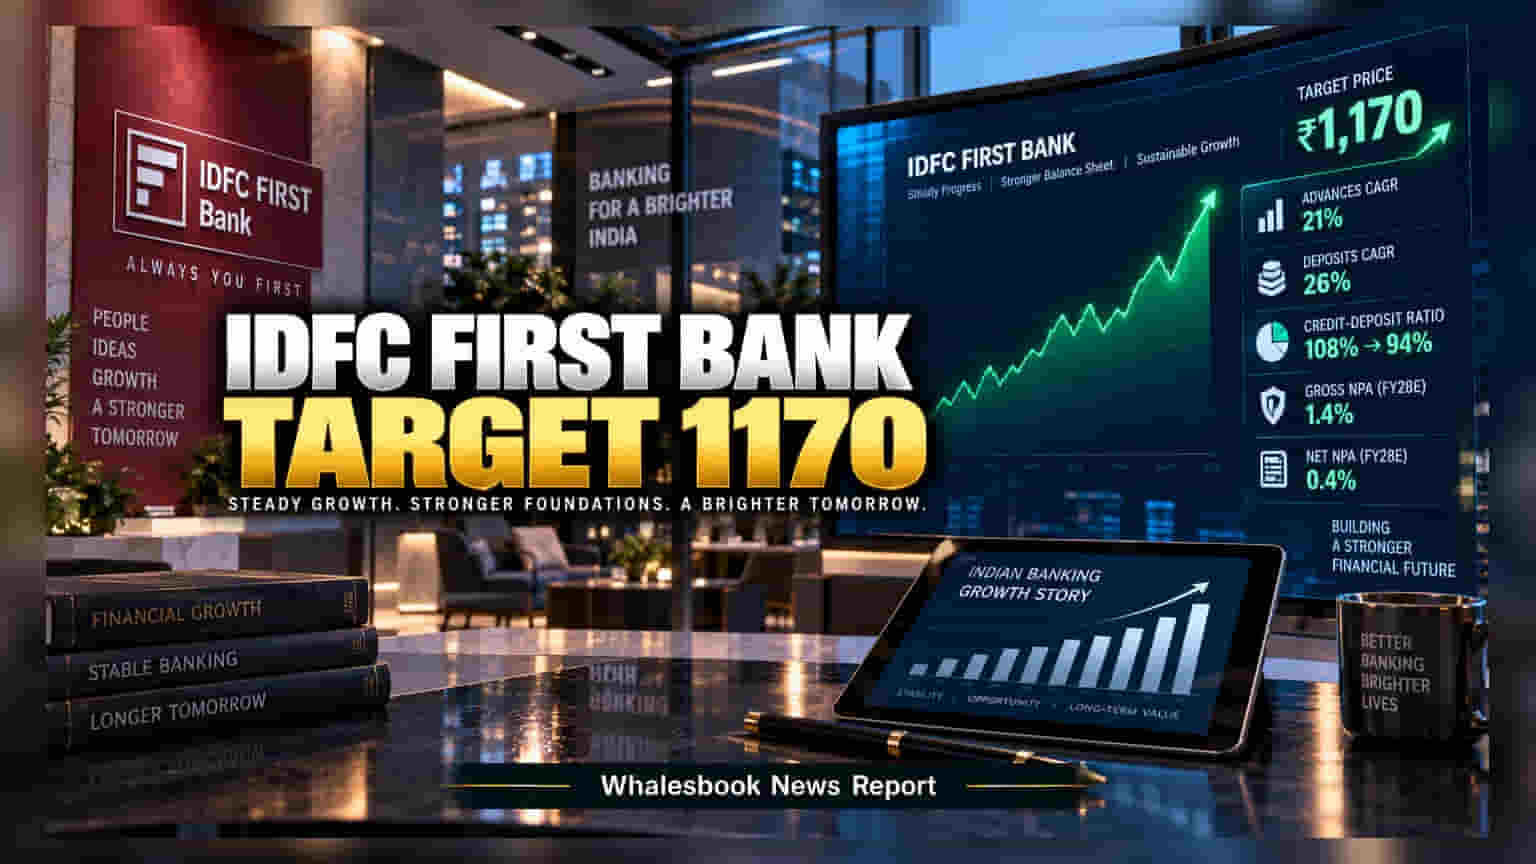
IDFC First Bank-ன் வளர்ச்சியை பாராட்டியுள்ள Motilal Oswal, அதே சமயம் லாப வரம்புகளில் (Margins) அழுத்தம் இருப்பதாக எச்சரித்துள்ளது. இதனால் இந்த பங்கிற்கு 'Neutral' ரேட்டிங் வழங்கி, டார்கெட் விலையை **₹1,170** என நிர்ணயித்துள்ளது.
IDFC First Bank பங்குகளை வைத்திருப்பவர்கள் கவனத்திற்கு! Motilal Oswal நிறுவனம் இந்த வங்கியின் செயல்பாடுகளை ஆராய்ந்து, அதன் டார்கெட் விலையை ₹1,170 ஆக நிர்ணயித்துள்ளது. வங்கியின் வளர்ச்சி வலுவாக இருந்தாலும், லாப வரம்புகளில் நிலவும் தற்காலிக அழுத்தம் காரணமாக இந்த 'நியூட்ரல்' முடிவை எடுத்துள்ளது.
வளர்ச்சி மற்றும் ஸ்திரத்தன்மை
கடந்த மூன்று ஆண்டுகளில் வங்கியின் கடன்கள் (Advances) 21% வேகத்திலும், டெபாசிட்கள் 26% வேகத்திலும் வளர்ந்துள்ளன. மிக முக்கியமான மாற்றமாக, வங்கியின் Credit-Deposit (CD) விகிதம், நிதி ஆண்டு 2023-ல் இருந்த 108%-ல் இருந்து, தற்போது 94% ஆகக் குறைந்துள்ளது. இது வங்கி தனது குறுகிய கால கடன் சுமைகளைக் குறைத்து, அதிக ஸ்திரத்தன்மையை நோக்கி நகர்வதைக் காட்டுகிறது.
லாப வரம்பில் சவால்கள்
சுமார் $3.57 பில்லியன் மதிப்பிலான வெளிநாட்டு நாணய வைப்புத்தொகைகளால் (FCNR Deposits) வங்கியின் நெட் இன்ட்ரெஸ்ட் மார்ஜின் (NIM) 7 முதல் 12 அடிப்படை புள்ளிகள் வரை குறைய வாய்ப்புள்ளதாக ஆய்வாளர்கள் கணிக்கின்றனர். இதைச் சரிசெய்ய சேமிப்புக் கணக்கு வட்டி விகிதங்களில் மாற்றங்களைக் கொண்டு வர வங்கி திட்டமிட்டுள்ளது. இந்த நடவடிக்கைகள் பலனளித்தால், நிதி ஆண்டு 2027-க்குள் வங்கியின் வருமானம் 4.1% முதல் 6.8% வரை உயரும் என எதிர்பார்க்கப்படுகிறது.
வாராக்கடன் கட்டுப்பாடு
வங்கியின் நிர்வாகம் மற்றும் உள் கட்டுப்பாடுகள் வலுவடைந்துள்ளதால், வாராக்கடன் அளவு (Gross NPA) நிதி ஆண்டு 2028-க்குள் 1.4% ஆகவும், நிகர வாராக்கடன் (Net NPA) 0.4% ஆகவும் குறையும் என மதிப்பிடப்பட்டுள்ளது. முதலீட்டாளர்கள் வங்கியின் நிதி மேலாண்மை மற்றும் டெபாசிட் செலவுகளைக் குறைக்கும் திறனைத் தொடர்ந்து கவனிப்பது அவசியம்.