

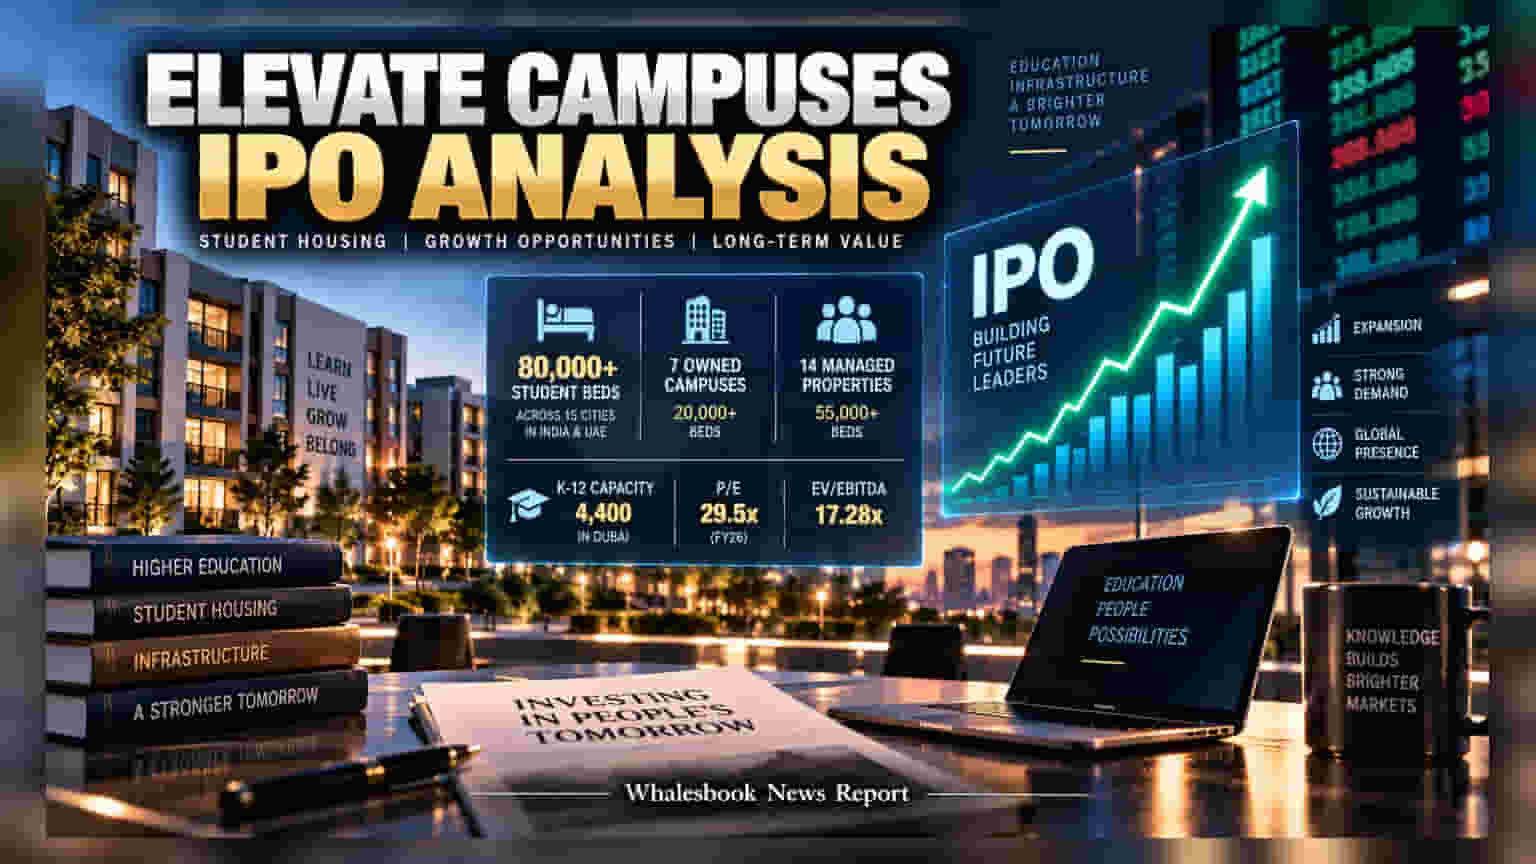
Elevate Campuses Limited தனது IPO-வை தொடங்கியுள்ளது. சுமார் **₹6,100 கோடி** சந்தை மதிப்பு கொண்ட இந்த நிறுவனம், இந்தியா மற்றும் UAE-வில் மாணவர் தங்குமிட (Student Housing) சேவைகளை வழங்கி வருகிறது. நீண்ட கால முதலீட்டிற்கு இந்த பங்கை பரிசீலிக்கலாம் என Anand Rathi ப்ரோக்கரேஜ் நிறுவனம் பரிந்துரைத்துள்ளது.
பிசினஸ் மாடல் மற்றும் விரிவாக்கம்
Elevate Campuses நிறுவனம், மாணவர்களுக்கான தங்குமிட உள்கட்டமைப்பில் கவனம் செலுத்துகிறது. மார்ச் 2026 நிலவரப்படி, இந்தியா மற்றும் UAE-வில் 80,000-க்கும் மேற்பட்ட மாணவர் படுக்கை வசதிகளை இந்நிறுவனம் கையாள்கிறது. இதில் 7 சொந்த வளாகங்கள் (20,000 படுக்கைகள்) மற்றும் 14 மேலாண்மை வளாகங்கள் (55,000 படுக்கைகள்) என ஒரு கலவையான பிசினஸ் மாடலை கொண்டுள்ளது. மேலும், துபாயில் 4,400 K-12 மாணவர் திறன் கொண்ட மையங்களையும் இயக்குகிறது.
நிதி நிலைமை மற்றும் மதிப்பீடு (Valuation)
இந்நிறுவனத்தின் FY26 லாபத்தின் அடிப்படையில் P/E விகிதம் 29.5 மடங்காகவும், Enterprise Value to EBITDA விகிதம் 17.28 மடங்காகவும் நிர்ணயிக்கப்பட்டுள்ளது. சந்தை நிபுணர்களின் கருத்துப்படி, இந்த மதிப்பீடு எதிர்கால வளர்ச்சியை முன்கூட்டியே கணக்கில் கொண்டு நிர்ணயிக்கப்பட்ட 'fully priced' IPO ஆகும். அதனால், உடனடி லாபத்தை விட நீண்ட கால இலக்கைக் கொண்ட முதலீட்டாளர்களுக்கு இது பொருத்தமாக இருக்கும்.
கவனிக்க வேண்டிய சவால்கள்
முதலீட்டாளர்கள் நிறுவனத்தின் இரண்டு பிரிவுகளையும் பிரித்துப் பார்க்க வேண்டும்:
- சொந்த வளாகங்கள்: இதில் பராமரிப்பு மற்றும் உள்கட்டமைப்பு செலவுகள் அதிகம். occupancy குறைந்தால் பணப்புழக்கம் (Cash Flow) பாதிக்கப்படலாம்.
- நிர்வகிக்கப்படும் வளாகங்கள்: இவை கல்வி நிறுவனங்களுடனான நீண்ட கால ஒப்பந்தங்களைச் சார்ந்தவை. ஒப்பந்தங்களை புதுப்பிப்பதிலும், போட்டிகளைச் சமாளிப்பதிலும் நிறுவனம் தொடர்ந்து கவனம் செலுத்த வேண்டும்.
பருவகால மாற்றங்கள் (Seasonal fluctuations), அந்நிய செலாவணி அபாயம் மற்றும் UAE-வின் விதிமுறைகள் ஆகியவை நிறுவனத்தின் லாப வரம்பை (Profit Margin) பாதிக்கலாம். எனவே, வரும் காலாண்டுகளில் மாணவர்களின் தங்குமிட occupancy விகிதம் மற்றும் புதிய ஒப்பந்தங்கள் கையெழுத்தாவது ஆகியவற்றைத் தொடர்ந்து கண்காணிப்பது அவசியம்.