

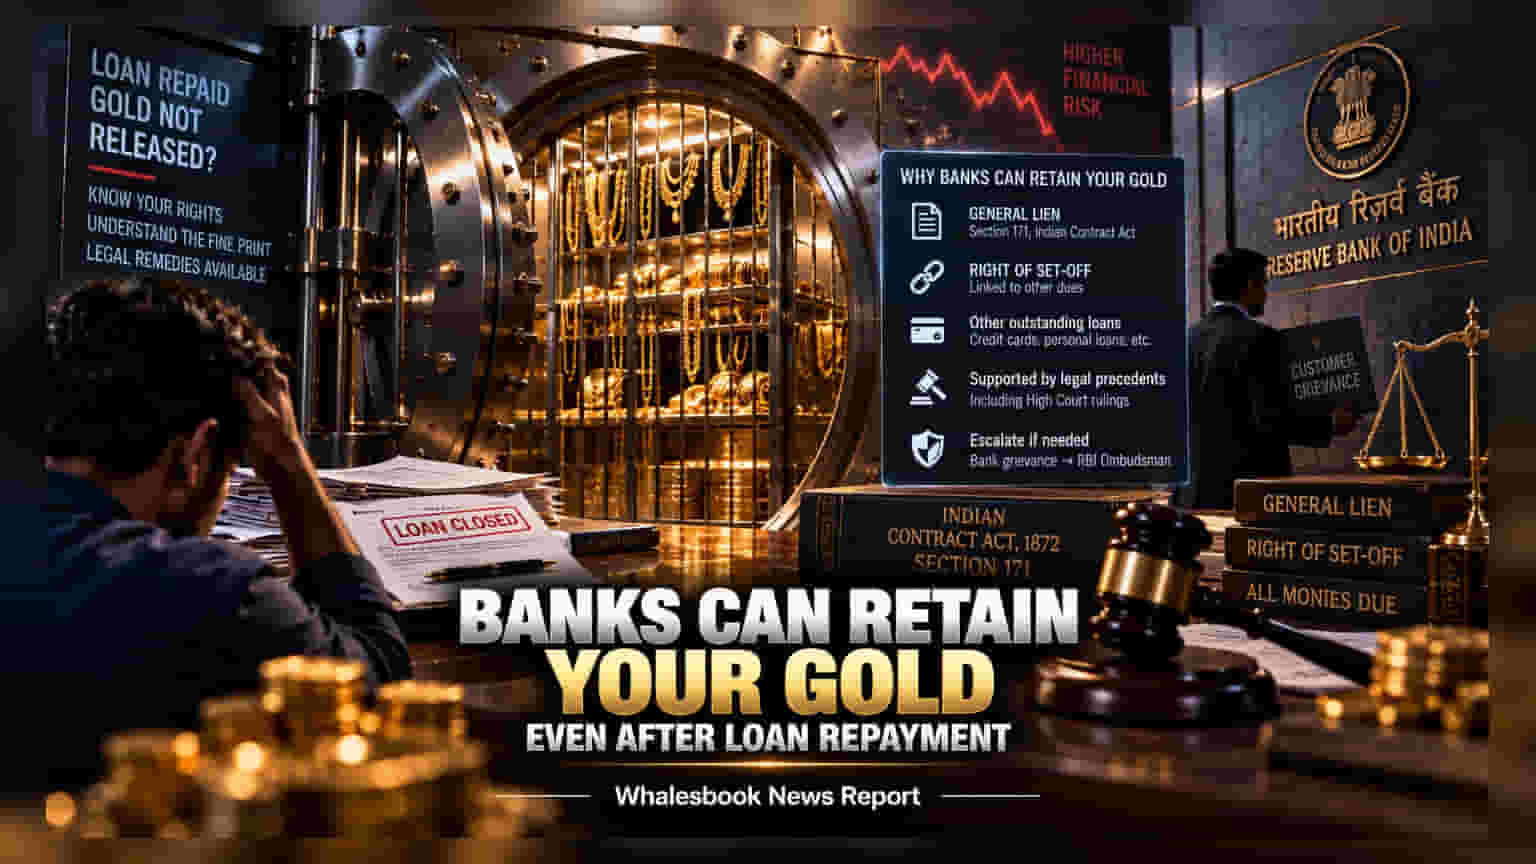
கோல்டு லோனை முழுமையாக கட்டி முடித்தாலும், உங்கள் நகையை வங்கி உடனடியாக திருப்பித் தருவதற்கு உத்தரவாதம் இல்லை. 'General Lien' என்ற சட்ட விதியின் கீழ், உங்களின் பிற நிலுவைகளை ஈடுசெய்ய வங்கி நகையைத் தடுத்து வைக்க முடியும்.
பலர் கோல்டு லோனை கட்டினால் உடனே நகையை மீட்டுவிடலாம் என்று நினைக்கிறார்கள். ஆனால், லோன் அக்ரிமெண்ட்டில் உள்ள சில நுணுக்கமான விதிகள் உங்கள் நகை திரும்ப கிடைப்பதை தாமதப்படுத்தலாம்.
பேங்கர் லியன் (Banker's Lien) என்றால் என்ன?
இந்திய ஒப்பந்தச் சட்டம் 1872-ன் பிரிவு 171-ன் படி, வங்கிகளுக்கு 'General Lien' என்ற அதிகாரம் உள்ளது. இதன்படி, நீங்கள் ஒரு குறிப்பிட்ட லோனை முடித்திருந்தாலும், அதே வங்கியில் உங்களுக்கு வேறு ஏதேனும் லோன் நிலுவை இருந்தாலோ, அல்லது நீங்கள் யாருக்காவது கேரண்டராக (Guarantor) இருந்தாலோ, அந்த கடனை ஈடுசெய்ய உங்கள் நகையை அடகுப் பொருளாக வங்கி தடுத்து வைக்க முடியும்.
கவனிக்க வேண்டிய 'Right of Set-off' கிளாஸ்
நீங்கள் லோன் படிவத்தில் கையெழுத்திடும்போது, 'Right of set-off' அல்லது 'All monies due' போன்ற வாசகங்கள் அடங்கிய சிறிய எழுத்துக்களை (Fine print) கவனிக்க வேண்டும். இத்தகைய ஷரத்துகள், உங்கள் அனைத்து கணக்குகளையும் ஒன்றோடு ஒன்று இணைக்க வங்கிக்கு அதிகாரம் வழங்குகின்றன. உதாரணமாக, கிரெடிட் கார்டு பாக்கி அல்லது பெர்சனல் லோன் நிலுவை இருந்தால், வங்கி உங்கள் நகையைத் திருப்பித் தர மறுக்கலாம்.
வாடிக்கையாளர்கள் என்ன செய்ய வேண்டும்?
- அக்ரிமெண்ட் சரிபார்ப்பு: லோன் வாங்குவதற்கு முன்பே, இந்த அடமானம் இந்த ஒரு லோனுக்கு மட்டும்தானா அல்லது மற்ற கடன்களுக்கும் பொருந்துமா என்பதை தெளிவுபடுத்துங்கள்.
- எழுத்துப்பூர்வமான விளக்கம்: நகை திருப்பித் தரப்படாவிட்டால், அதற்கான காரணத்தை எழுத்துப்பூர்வமாக வங்கி மேலாளரிடம் கேளுங்கள்.
- புகார் அளித்தல்: வங்கி விளக்கம் திருப்திகரமாக இல்லை என்றால், முதலில் வங்கியின் குறைகேட்பு அதிகாரியிடம் முறையிடுங்கள். அங்கு தீர்வு கிடைக்கவில்லை என்றால், 30 நாட்களுக்குப் பிறகு RBI Integrated Ombudsman Scheme மூலம் புகார் அளிக்கலாம். லோன் க்ளோசர் ரசீதுகள் மற்றும் அனைத்து ஆவணங்களையும் பத்திரமாக வைத்திருப்பது அவசியம்.