

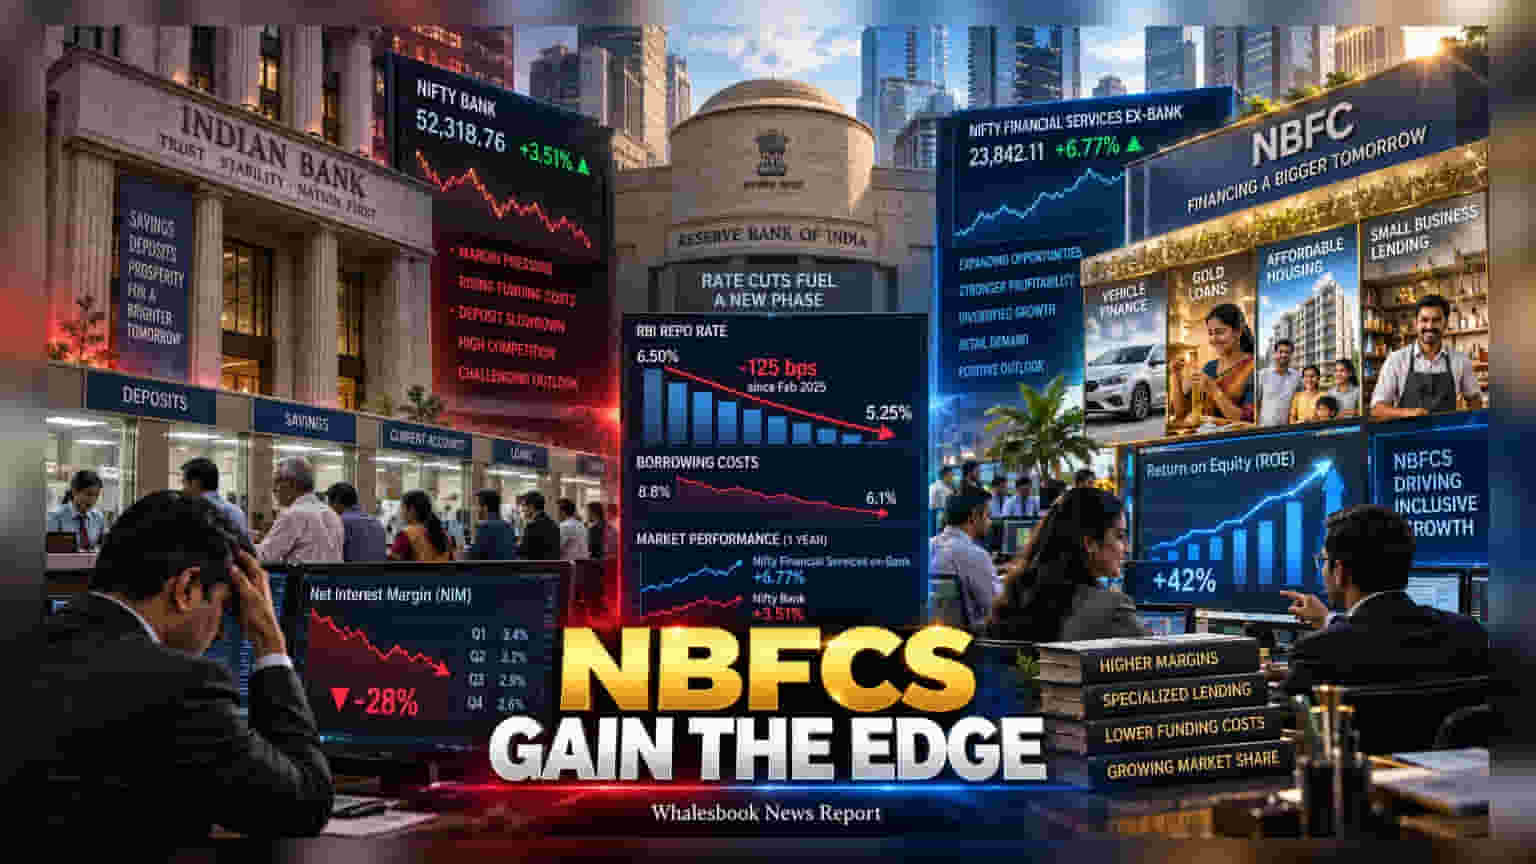
வட்டி விகித குறைப்பு மற்றும் தனித்துவமான கடன் வழங்கும் முறைகளால் NBFC நிறுவனங்கள் வங்கிகளை விட அதிக லாபத்தை ஈட்டி வருகின்றன. 2025 பிப்ரவரி முதல் ரெப்போ ரேட் **125 பிபிஎஸ்** குறைந்துள்ள நிலையில், இந்த நிதித்துறை மாற்றம் முதலீட்டாளர்கள் மத்தியில் கவனத்தை ஈர்த்துள்ளது.
இந்திய நிதிச்சந்தையில் சமீபகாலமாக ஒரு பெரிய மாற்றம் நிகழ்ந்து வருகிறது. வழக்கமான வங்கிகளை விட, NBFC (Non-Banking Financial Companies) பங்குகள் முதலீட்டாளர்களின் நம்பிக்கையை பெற்று வருகின்றன. கடந்த ஓராண்டில் Nifty Financial Services ex-Bank குறியீடு 6.77% வளர்ச்சியை கண்டுள்ளது, அதே நேரத்தில் Nifty Bank குறியீடு 3.51% வளர்ச்சியை மட்டுமே பதிவு செய்துள்ளது. இது இந்த நிறுவனங்களின் வணிக மாதிரியில் உள்ள வித்தியாசத்தை தெளிவாக காட்டுகிறது.
வட்டி விகித குறைப்பின் தாக்கம்
2025 பிப்ரவரி முதல் ரிசர்வ் வங்கி ரெப்போ ரேட்டை 125 பிபிஎஸ் வரை குறைத்துள்ளது. வட்டி குறையும் போது, வங்கிகளின் கடன் வருமானம் உடனடியாக குறைகிறது, ஆனால் டெபாசிட் வட்டி விகிதங்களை அவர்களால் உடனடியாக குறைக்க முடிவதில்லை. இது வங்கிகளின் மார்ஜினை (Margin) பாதிக்கிறது.
இதற்கு நேர்மாறாக, NBFC நிறுவனங்கள் பெரும்பாலும் நிலையான வட்டி விகிதத்தில் (Fixed Interest Rates) கடன் வழங்குகின்றன. சந்தையில் வட்டி குறையும்போது, இவர்களுக்கு கடன் வாங்கும் செலவு (Borrowing Cost) குறைகிறது, ஆனால் பழைய கடன்களுக்கான வட்டி வருமானம் தொடர்ந்து கிடைப்பதால், இவர்களது ப்ராஃபிட் மார்ஜின் பாதுகாக்கப்படுகிறது.
மாறும் சேமிப்பு பழக்கம்
வங்கிகள் நீண்டகாலமாக குறைந்த வட்டியில் மக்கள் வைத்திருக்கும் டெபாசிட்டுகளை நம்பியே இருந்தன. ஆனால் தற்போது நிலைமை மாறிவிட்டது. 2012-ம் நிதியாண்டில் 57.9% ஆக இருந்த வீட்டு சேமிப்பு வங்கிகளில் இருந்தது, தற்போது 2025 நிதியாண்டில் 35.2% ஆக சரிந்துள்ளது என பொருளாதார ஆய்வறிக்கை (Economic Survey 2025-26) தெரிவிக்கிறது.
NBFC-களின் பலம்
பெரிய வங்கிகள் தொழில் நிறுவனங்களுக்கு கடன் வழங்குவதில் போட்டியை சந்திக்கும் அதே வேளையில், NBFC நிறுவனங்கள் தங்கம், செகண்ட் ஹேண்ட் வாகனங்கள் மற்றும் மலிவு விலை வீட்டுக்கடன் போன்ற குறிப்பிட்ட துறைகளில் (Niche segments) ஆதிக்கம் செலுத்துகின்றன. இதில் போட்டி குறைவு என்பதால், இவர்களது மார்ஜின் சிறப்பாக உள்ளது.
முதலீட்டாளர்கள் கவனிக்க வேண்டியது என்ன?
NBFC நிறுவனங்கள் பாதுகாப்பாக இருந்தாலும், அவர்களுக்கு ரிஸ்க் இல்லாமல் இல்லை. முதலீட்டாளர்கள் கவனிக்க வேண்டிய முக்கிய விஷயம் - நிதி திரட்டும் திறன் (Funding Access). வங்கிகளைப் போல இவர்களிடம் சில்லறை டெபாசிட் (Retail deposits) இல்லாததால், பாண்ட் சந்தையில் ஏற்படும் ஏற்ற இறக்கங்கள் இவர்களுக்கு சவாலாக அமையலாம். அதேபோல், வங்கிகளை பொறுத்தவரை, டெபாசிட் திரட்டும் திறனும், கடன் தரமுமே (Asset Quality) வரும் காலங்களில் முக்கியமாக பார்க்கப்படும்.