

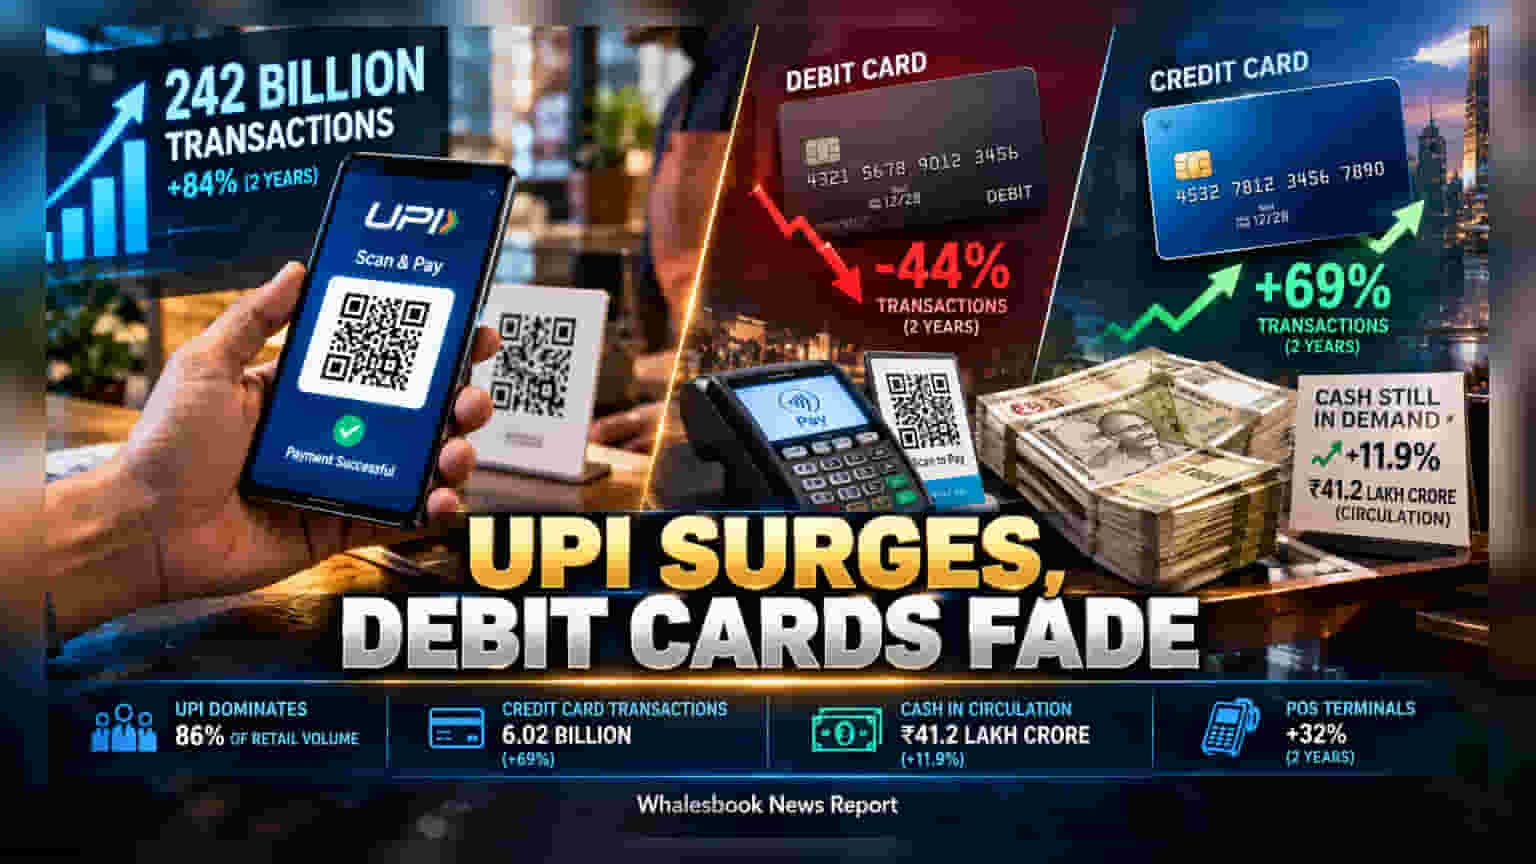
இந்தியாவில் UPI பயன்பாடு அபரிமிதமான வளர்ச்சியை எட்டியுள்ளது. FY26 நிதியாண்டில் மட்டும் **242 பில்லியன்** பரிவர்த்தனைகள் நடந்துள்ளன, இது சில்லறை விற்பனை பணப்பரிமாற்றத்தில் **86%** ஆகும். அதே சமயம் டெபிட் கார்டு பயன்பாடு **44%** சரிந்துள்ளது.
இந்தியர்களின் பணப்பரிமாற்ற பழக்கவழக்கங்கள் மிக வேகமாக மாறி வருகின்றன. கடந்த இரண்டு ஆண்டுகளில் UPI பரிவர்த்தனைகள் 84% வளர்ச்சி கண்டுள்ளது. தற்போது ஒரு UPI பரிவர்த்தனையின் சராசரி மதிப்பு ₹1,300 ஆக குறைந்துள்ளது, இது சிறிய மற்றும் தினசரி தேவைகளுக்கு மக்கள் டிஜிட்டல் முறையை அதிகம் நம்புவதை காட்டுகிறது. நாடு முழுவதும் UPI QR கோடுகளின் எண்ணிக்கை 761 மில்லியனாக இருமடங்காக அதிகரித்துள்ளது.
டெபிட் கார்டு வீழ்ச்சி, கிரெடிட் கார்டு எழுச்சி
புழக்கத்தில் 1 பில்லியனுக்கும் அதிகமான டெபிட் கார்டுகள் இருந்தாலும், ஷாப்பிங்கிற்காக அவற்றைப் பயன்படுத்துவது 44% குறைந்து 1.28 பில்லியன் பரிவர்த்தனைகளாக சரிந்துள்ளது. சுருக்கமாகச் சொன்னால், டெபிட் கார்டுகள் தற்போது ஏடிஎம்களில் பணம் எடுக்க மட்டுமே பயன்படுத்தப்படும் கருவியாக மாறிவிட்டன.
மறுபுறம், கிரெடிட் கார்டு பயன்பாடு 69% உயர்ந்துள்ளது. FY26-ல் கிரெடிட் கார்டு மூலம் 6.02 பில்லியன் பரிவர்த்தனைகள் நடந்துள்ளன. ஒரு கிரெடிட் கார்டு சராசரியாக ஆண்டில் 50 முறை பயன்படுத்தப்படுகிறது, இது டெபிட் கார்டுகளை விட பல மடங்கு அதிகம். இது வங்கிகளின் வருவாய் ஈட்டும் முறையில் மாற்றத்தை ஏற்படுத்தியுள்ளது.
பணப்புழக்கம் குறையவில்லை!
டிஜிட்டல் மயம் அதிகரித்தாலும், புழக்கத்தில் உள்ள பணத்தின் அளவு (Banknotes in circulation) 11.9% உயர்ந்து ₹41.2 லட்சம் கோடி ஆகியுள்ளது. டிஜிட்டல் பரிவர்த்தனைகளும், ரொக்கப்பணத் தேவையும் ஒரே நேரத்தில் வளர்வது ஒரு விசித்திரமான முரண்பாடாக இருப்பதாக Reserve Bank of India சுட்டிக்காட்டியுள்ளது. வங்கிகள் இனி கிரெடிட் கார்டு சார்ந்த சேவைகளில் கூடுதல் கவனம் செலுத்த வேண்டிய கட்டாயத்தில் உள்ளன.