

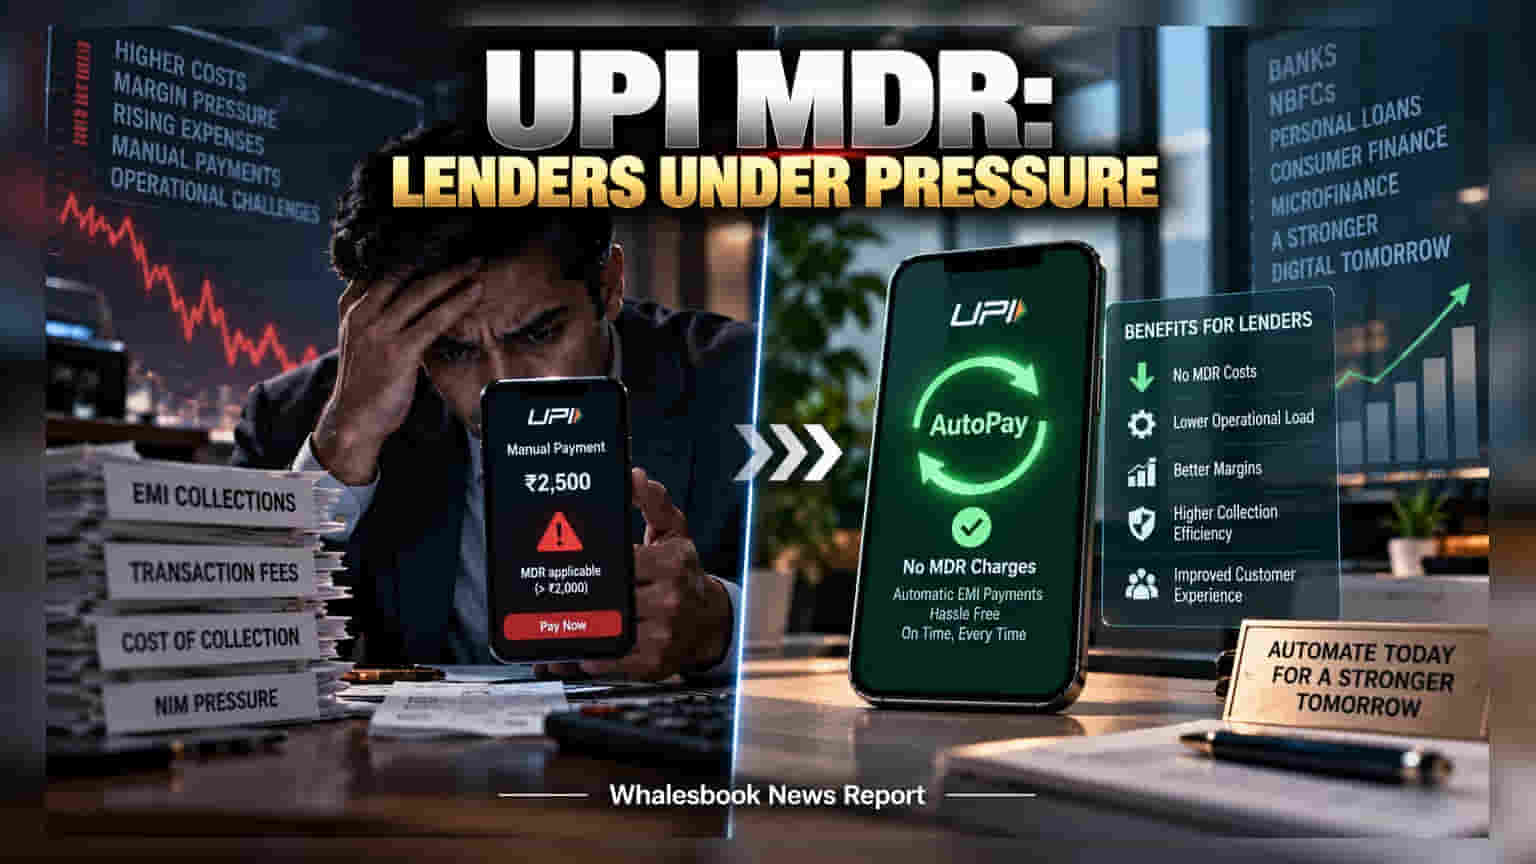
ரூ. **2,000**-க்கு மேல் செய்யும் மேனுவல் UPI கடன் தவணைகளுக்கு இனி வங்கிகள் MDR கட்டணம் செலுத்த வேண்டும். லாபத்தைப் பாதுகாக்க, வங்கிகள் மற்றும் NBFC-கள் வாடிக்கையாளர்களை தானியங்கி UPI AutoPay-க்கு மாற்றத் தொடங்கியுள்ளன.
டிஜிட்டல் பணப்பரிவர்த்தனையில் புதிய கட்டண முறைகள் அமலுக்கு வந்துள்ளன. இனிமேல், ஒரு வாடிக்கையாளர் ₹2,000-க்கும் அதிகமான கடன் தவணையை (EMI) மேனுவலாக UPI மூலம் செலுத்தினால், அந்த வங்கிகள் அல்லது நிதி நிறுவனங்கள் 'Merchant Discount Rate' (MDR) எனப்படும் கட்டணத்தை செலுத்த வேண்டும். இந்தக் கட்டணத்தை வாடிக்கையாளர்கள் மீது சுமத்த முடியாது என்பதால், நிதி நிறுவனங்களின் நிகர வட்டி லாபம் (Net Interest Margin) நேரடியாகப் பாதிக்கப்படுகிறது.
லாபத்தை காக்க வங்கிகளின் வியூகம்
இந்தக் கூடுதல் சுமையைத் தவிர்க்க, வங்கிகள் மற்றும் NBFC-கள் வாடிக்கையாளர்களை 'UPI AutoPay' முறைக்கு மாற்றும் முயற்சியில் இறங்கியுள்ளன. நேஷனல் பேமெண்ட்ஸ் கார்ப்பரேஷன் ஆஃப் இந்தியா (NPCI) விதிமுறைப்படி, தானியங்கி முறையில் செய்யப்படும் பணப்பரிமாற்றங்களுக்கு MDR கட்டணம் கிடையாது. இதனால், மேனுவல் பேமெண்ட்டுகளைக் குறைத்து, தானியங்கி முறையை ஊக்குவிக்க வங்கிகள் முனைப்பு காட்டுகின்றன.
முதலீட்டாளர்கள் கவனிக்க வேண்டியது என்ன?
எந்தெந்த வங்கிகள் தங்கள் வாடிக்கையாளர்களை இந்த தானியங்கி முறைக்கு வேகமாக மாற்றுகின்றன என்பது மிக முக்கியம். 'Collection Cost' எனப்படும் வசூல் செலவை எங்கு குறைவாகக் குறைக்கிறார்களோ, அந்த நிறுவனங்களே நீண்ட கால அடிப்படையில் நல்ல லாபத்தை ஈட்ட முடியும். கடன் வழங்கும் நிறுவனங்களின் டிஜிட்டல் உள்கட்டமைப்பு மற்றும் அதன் செயல்திறனை இனி வரும் காலாண்டு முடிவுகளில் முதலீட்டாளர்கள் உன்னிப்பாகக் கவனிக்க வேண்டும்.