

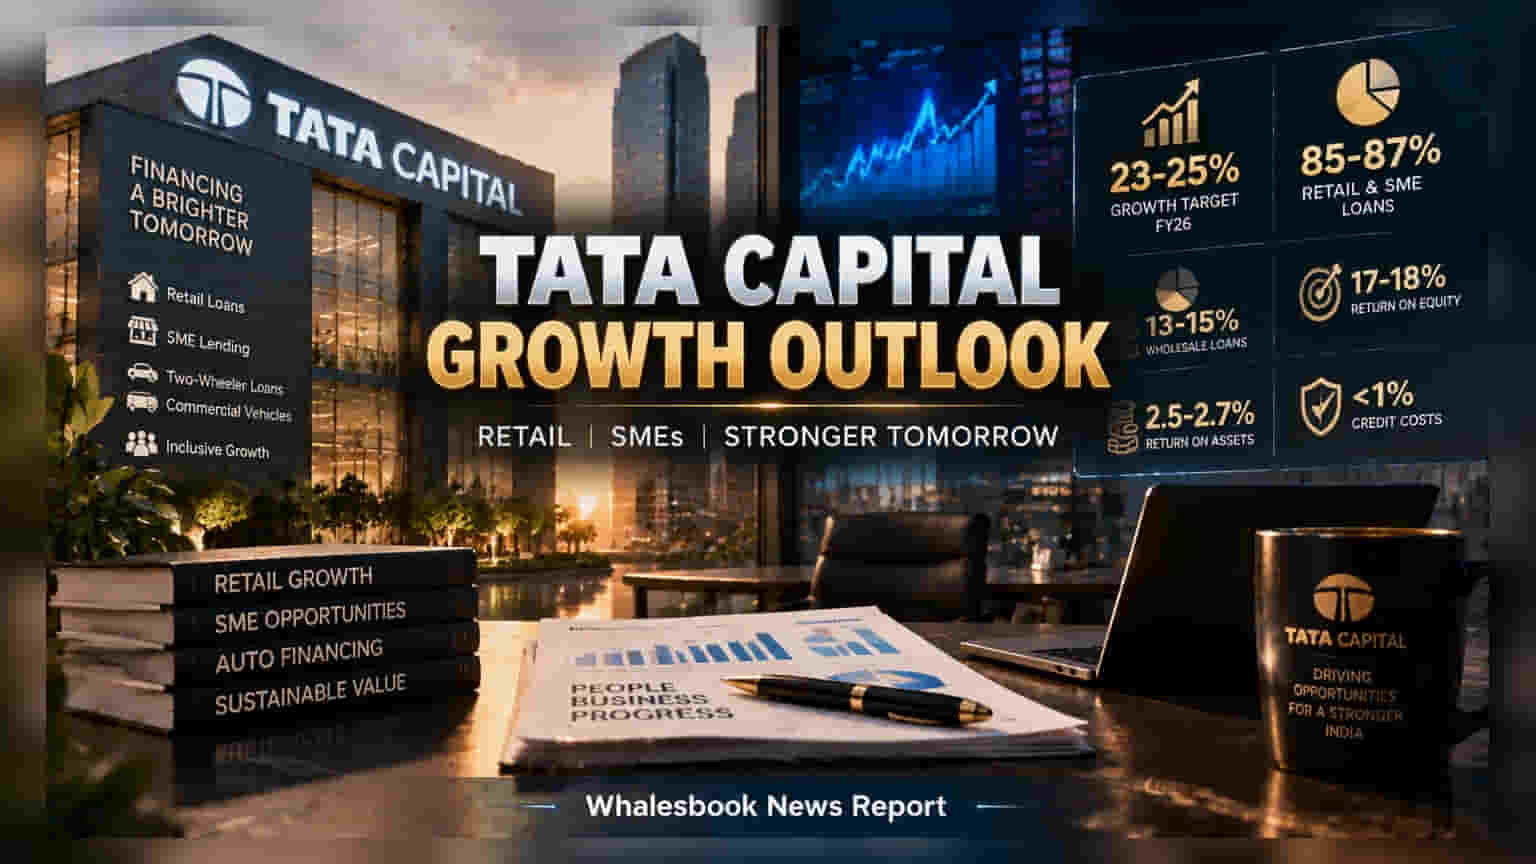
இந்த நிதியாண்டில் **23-25%** வளர்ச்சியை எட்ட Tata Capital திட்டமிட்டுள்ளது. ஹோல்சேல் கடன்களை குறைத்துவிட்டு, ரீடைல் மற்றும் சிறு வணிகக் கடன்களுக்கு முக்கியத்துவம் அளிக்க நிறுவனம் முடிவு செய்துள்ளது.
வியூகத்தில் மாற்றம்
நிறுவனம் தனது மொத்த சொத்துகளில் 85-87% பங்கினை ரீடைல் மற்றும் SME பிரிவுகளுக்கு மாற்றத் திட்டமிட்டுள்ளது. அதே வேளையில், ஹோல்சேல் கடன் புத்தகத்தை 13-15% ஆகக் குறைக்க முடிவு செய்துள்ளது. டூ-வீலர் கடன்களுக்கான தேவை மற்றும் கமர்ஷியல் வாகன சந்தையில் ஏற்படப்போகும் முன்னேற்றம் நிறுவனத்தின் வளர்ச்சிக்கு முக்கிய தூண்களாக இருக்கும் என நிர்வாகம் கருதுகிறது.
சவாலான சூழல் மற்றும் RBI விதிமுறைகள்
தற்போதைய சந்தையில் நிதி திரட்டுவதற்கான செலவு (Cost of borrowing) அதிகமாக இருப்பதால், லாப வரம்பில் (Profit margins) அழுத்தம் ஏற்பட்டுள்ளது. நிறுவனத்தின் சொத்துகளில் மூன்றில் இரண்டு பங்கு மிதக்கும் வட்டி விகிதத்துடன் (Floating interest rates) இணைக்கப்பட்டுள்ளதால், வட்டி மாற்றங்களுக்கு ஏற்ப நிறுவனம் செயல்பட வேண்டிய கட்டாயத்தில் உள்ளது.
மேலும், ரிவால்விங் கிரெடிட் (Revolving credit) மற்றும் பிளெக்ஸிபில் லோன்கள் தொடர்பாக RBI கொண்டு வரவுள்ள புதிய வழிகாட்டுதல்களை நிறுவனம் உன்னிப்பாக கவனித்து வருகிறது. இது கடன் வாங்குபவர்களின் பணப்புழக்கத்தை (Liquidity) பாதிக்க வாய்ப்புள்ளதால், இது குறித்து ஒழுங்குமுறை ஆணையத்துடன் நிறுவனம் ஆலோசனைகளை நடத்தி வருகிறது.
நிதி இலக்குகள்
எதிர்கால வளர்ச்சிக்காக, நிறுவனம் 17-18% ரிட்டர்ன் ஆன் ஈக்விட்டி (ROE) மற்றும் 2.5% முதல் 2.7% வரையிலான ரிட்டர்ன் ஆன் அசெட்ஸ் (ROA) இலக்கை நிர்ணயித்துள்ளது. வாராக்கடன் பாதிப்பு 1% க்கும் குறைவாகவே இருக்கும் என எதிர்பார்க்கப்படுகிறது. சந்தையில் நிலவும் கடும் போட்டி மற்றும் ஒழுங்குமுறை மாற்றங்களுக்கு இடையே நிறுவனம் தனது செயல்திறனை எவ்வாறு தக்கவைக்கப்போகிறது என்பதே முதலீட்டாளர்களின் கவனமாக உள்ளது.