

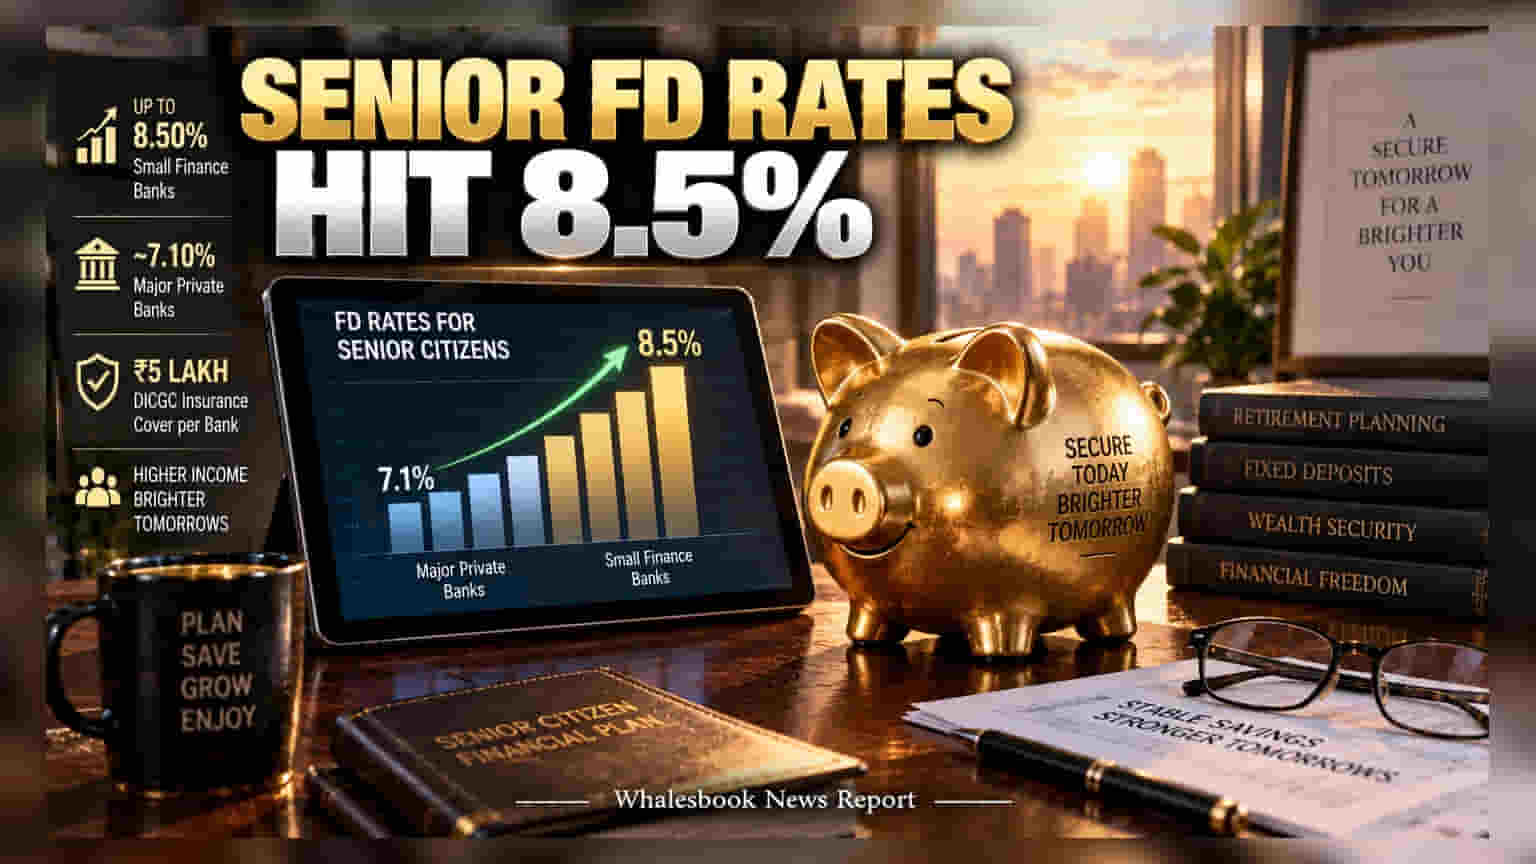
Equitas, ESAF மற்றும் Suryoday போன்ற Small Finance Banks சீனியர் சிட்டிசன்களுக்கு **8.50%** வரை வட்டி வழங்குகின்றன. இது மற்ற முன்னணி வங்கிகளை விட அதிகம் என்றாலும், முதலீட்டாளர்கள் கவனமாக இருக்க வேண்டிய சில விஷயங்கள் உள்ளன.
சீனியர் சிட்டிசன்கள் தங்களின் ஓய்வுக்கால பணத்திற்கு அதிக வட்டி தேடி ஓடும்போது, தற்போது Small Finance Banks (SFBs) கவர்ச்சிகரமான சலுகைகளை வழங்கி வருகின்றன. முன்னணி தனியார் வங்கிகளான HDFC Bank மற்றும் ICICI Bank ஆகியவற்றுடன் ஒப்பிடும்போது, SFB-கள் வட்டி விகிதத்தை 8.50% வரை உயர்த்தி வழங்குகின்றன.
அதிக வட்டி ஏன்?
இந்த வங்கிகள் வளர்ந்து வரும் நிலையில் உள்ளதால், தங்கள் கடன் வழங்கும் செயல்பாடுகளை விரிவாக்க அதிக அளவிலான டெபாசிட்கள் தேவைப்படுகிறது. இதற்காகவே பொதுமக்களிடமிருந்து நிதியை ஈர்க்க அதிக வட்டி கொடுக்கின்றன.
பாதுகாப்பு முக்கியம் - கவனிக்க வேண்டியவை:
இந்தியாவில் உள்ள வங்கிகளில் நீங்கள் டெபாசிட் செய்யும் பணத்திற்கு DICGC மூலம் ₹5 லட்சம் வரை மட்டுமே காப்பீடு வழங்கப்படுகிறது. இதில் அசலும் வட்டியும் அடங்கும். எனவே, ₹5 லட்சத்திற்கு மேல் முதலீடு செய்யும்போது, அந்தத் தொகை காப்பீட்டு வரம்பிற்கு வெளியே இருக்கும் என்பதை நினைவில் கொள்ள வேண்டும். உங்கள் மொத்த சேமிப்பையும் ஒரே வங்கியில் போடாமல் பிரித்து முதலீடு செய்வது பாதுகாப்பானது.
பணப்புழக்கம் மற்றும் அபராதம்:
அதிக வட்டிக்காக நீண்ட காலத்திற்கு பணத்தை லாக் (Lock) செய்யும்போது, அவசரத் தேவை ஏற்பட்டால் பணத்தை எடுப்பதில் சிரமம் ஏற்படலாம். முன்கூட்டியே பணத்தை எடுக்கும்போது (Premature withdrawal) வங்கிகள் அபராதம் வசூலிக்கும். இது உங்கள் வருவாயைக் குறைக்கும் என்பதால், உங்கள் தேவைக்கேற்ப டென்யூர் (Tenure) தேர்வு செய்வது அவசியம்.
முதலீட்டாளர்களுக்கான அறிவுரை:
புதிய கணக்கைத் தொடங்குவதற்கு முன், அந்த வங்கியின் நிதி நிலைத்தன்மை (Capital Adequacy Ratio) மற்றும் NPA அளவுகளை அவ்வப்போது சரிபார்க்கவும். லாபத்தை மட்டும் பார்க்காமல், பாதுகாப்பு மற்றும் பணப்புழக்கத்தையும் (Liquidity) கருத்தில் கொண்டு முடிவெடுங்கள்.