

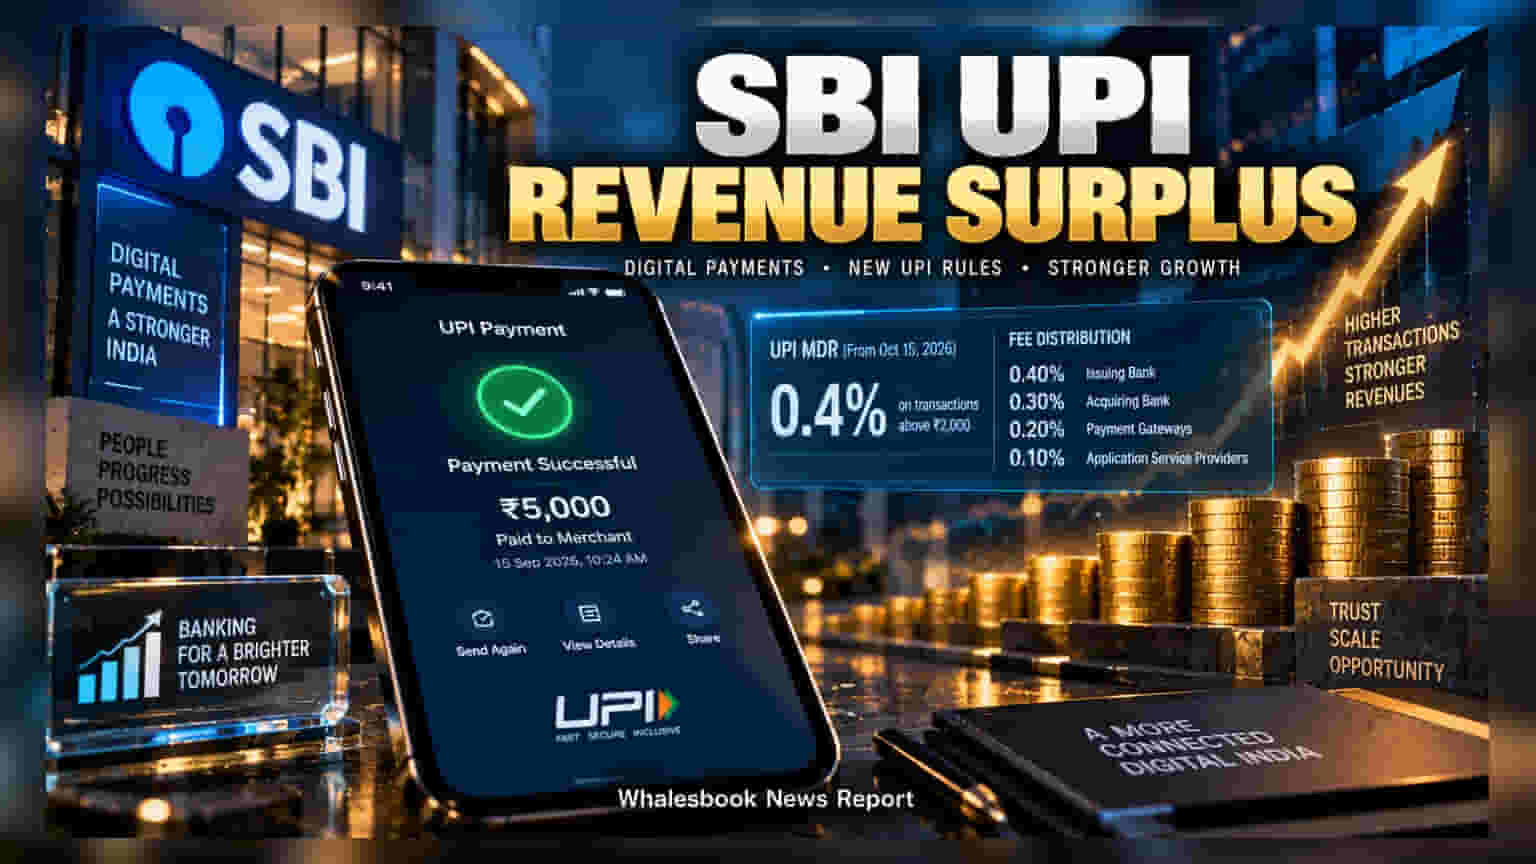
அக்டோபர் 15, 2026 முதல், State Bank of India (SBI) நிறுவனம் ₹2,000-க்கு அதிகமான UPI பரிவர்த்தனைகளுக்கு **0.4%** வீதம் மெர்ச்சன்ட் டிஸ்கவுண்ட் ரேட் (MDR) வசூலிக்க உள்ளது. இது வங்கியின் புதிய வருவாய் ஆதாரமாக அமையும் என எதிர்பார்க்கப்படும் அதேவேளையில், நுகர்வோர் நடத்தை மாற்றங்களை முதலீட்டாளர்கள் கவனிக்க வேண்டியது அவசியம்.
புதிய கட்டண முறையின் பின்னணி
டிஜிட்டல் பணப்பரிவர்த்தனை உலகில் ஒரு முக்கிய மாற்றமாக, State Bank of India (SBI) புதிய கட்டண விதிமுறைகளை கொண்டு வருகிறது. இதன்படி, ₹2,000-க்கு மேற்பட்ட பரிவர்த்தனைகளுக்கு 0.4% MDR கட்டணம் வசூலிக்கப்பட உள்ளது. இந்த கட்டணம், டிஜிட்டல் பேமெண்ட் கட்டமைப்பை பராமரிக்கவும் மேம்படுத்தவும் பயன்படுத்தப்படும்.
வருவாய் மற்றும் கட்டமைப்பு
SBI வங்கி, கார்டு வழங்குநராகவும் (Issuer), பணம் பெறும் வங்கியாகவும் (Acquirer) செயல்படுவதால், இந்த பரிவர்த்தனைச் சங்கிலியில் பல நிலைகளில் வருவாய் ஈட்ட முடியும். கட்டணப் பங்கீட்டின்படி, இதில் 0.40% வழங்கும் வங்கிக்கும், 0.30% பணம் பெறும் வங்கிக்கும், 0.20% பேமெண்ட் கேட்வேக்கும், 0.10% அப்ளிகேஷன் சேவை வழங்குநர்களுக்கும் பிரித்து வழங்கப்பட உள்ளது. இதன் மூலம் வங்கியின் 'Fee-based income' கணிசமாக உயரும் என கணிக்கப்படுகிறது.
முதலீட்டாளர்கள் கவனிக்க வேண்டிய சவால்கள்
இந்த கட்டண முறை கூடுதல் வருவாயைத் தந்தாலும், நுகர்வோர் புதிய கட்டணத்தைத் தவிர்க்க பெரிய தொகையை பல சிறிய பரிவர்த்தனைகளாக (Split payments) பிரித்துச் செய்ய வாய்ப்புள்ளது. இது டிஜிட்டல் உள்கட்டமைப்பிற்கு கூடுதல் சுமையை ஏற்படுத்தும். மேலும், வங்கியின் நிதி நிலையைப் பொறுத்தவரை, சமீபத்தில் $1,000 கோடி FCNR கணக்குகள் மற்றும் ₹5.5 லட்சம் கோடி உள்நாட்டு டெபாசிட் திரட்டல் மூலம் SBI வலுவான பணப்புழக்கத்தைக் கொண்டுள்ளது. இத்தகைய கட்டண மாற்றங்கள் வங்கியின் லாபத்தில் எந்தளவு தாக்கத்தை ஏற்படுத்தும் என்பதை பொறுத்திருந்துதான் பார்க்க வேண்டும்.