

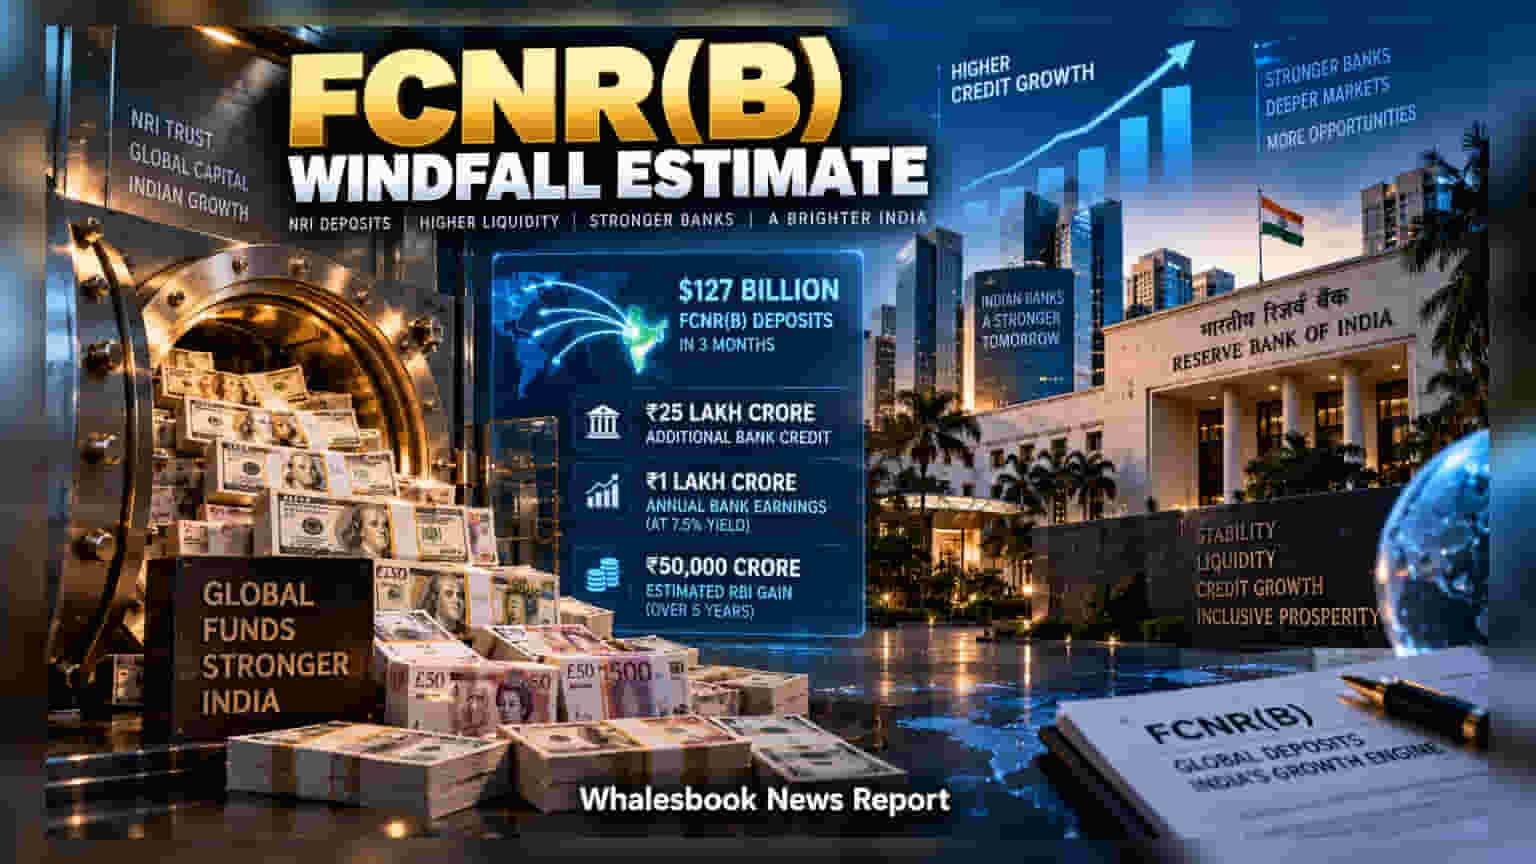
SBI Research வெளியிட்ட புதிய ஆய்வறிக்கையின்படி, சமீபத்தில் பெறப்பட்ட **$127 பில்லியன்** FCNR(B) டெபாசிட்கள், வங்கிகள் மற்றும் RBI-க்கு சுமார் **₹5.5 லட்சம் கோடி** வரை லாபத்தை ஈட்டித்தரும் என்று எதிர்பார்க்கப்படுகிறது. இந்த பணப்புழக்கம் சுமார் **₹25 லட்சம் கோடி** அளவிலான புதிய கடன்களை வழங்க வழிவகுக்கும்.
வங்கித்துறைக்கு வலுசேர்க்கும் முதலீடு
NRI-களிடம் இருந்து பெறப்பட்ட இந்த $127 பில்லியன் தொகையானது, இந்திய வங்கித்துறையில் மிகப்பெரிய பணப்புழக்கத்தை ஏற்படுத்தியுள்ளது. இந்தத் தொகையை வங்கிகள் கடனாக வழங்கும் போது, ஆண்டுக்கு 7.5% வட்டி வருவாய் கிடைக்கும் என்று கணிக்கப்படுகிறது. இதன் மூலம் வரும் 5 ஆண்டுகளில் இந்திய வங்கித்துறைக்கு மட்டும் ₹5 லட்சம் கோடி வரை நிகர வருவாய் கிடைக்க வாய்ப்புள்ளது.
ரிசர்வ் வங்கியின் (RBI) பங்கு
இந்த நிதியில் சுமார் $100 பில்லியன் தொகையை வெளிநாட்டு சொத்துக்களில் முதலீடு செய்வதன் மூலம், RBI-க்கு ஆண்டுக்கு 4% வருமானம் கிடைக்கலாம். கரன்சி மாற்றங்களால் ஏற்படும் நஷ்டத்தைத் தவிர்க்கும் 'ஹெட்ஜிங்' (Hedging) செலவுகளைக் கழித்த பிறகும், அடுத்த 5 ஆண்டுகளில் RBI-க்கு சுமார் ₹50,000 கோடி லாபம் கிடைக்கும் என எதிர்பார்க்கப்படுகிறது.
கரன்சி ரிஸ்க் மற்றும் ஹெட்ஜிங்
ரூபாய் மதிப்பு சரிவினால் வங்கிகளுக்கு நஷ்டம் ஏற்படும் என்ற அச்சம் நிலவுகிறது. ஆனால், RBI-யின் 'ஸ்வாப்' (Swap) மெக்கானிசம் மூலம் கரன்சி ரிஸ்க் முறையாகக் கையாளப்படுவதால், நேரடி இழப்புகள் ஏற்பட வாய்ப்பில்லை என்று அறிக்கை தெளிவுபடுத்துகிறது.
முதலீட்டாளர்கள் கவனிக்க வேண்டியது
இந்த ₹25 லட்சம் கோடி புதிய கடன் இலக்கு என்பது, சந்தையில் கடன் தேவை (Credit Off-take) எந்தளவு இருக்கிறது என்பதைப் பொறுத்தே அமையும். எனவே, எதிர்காலத்தில் வட்டி விகித மாற்றங்கள் மற்றும் கடன் வழங்கும் வளர்ச்சி விகிதத்தை முதலீட்டாளர்கள் தொடர்ந்து கண்காணிக்க வேண்டும்.