

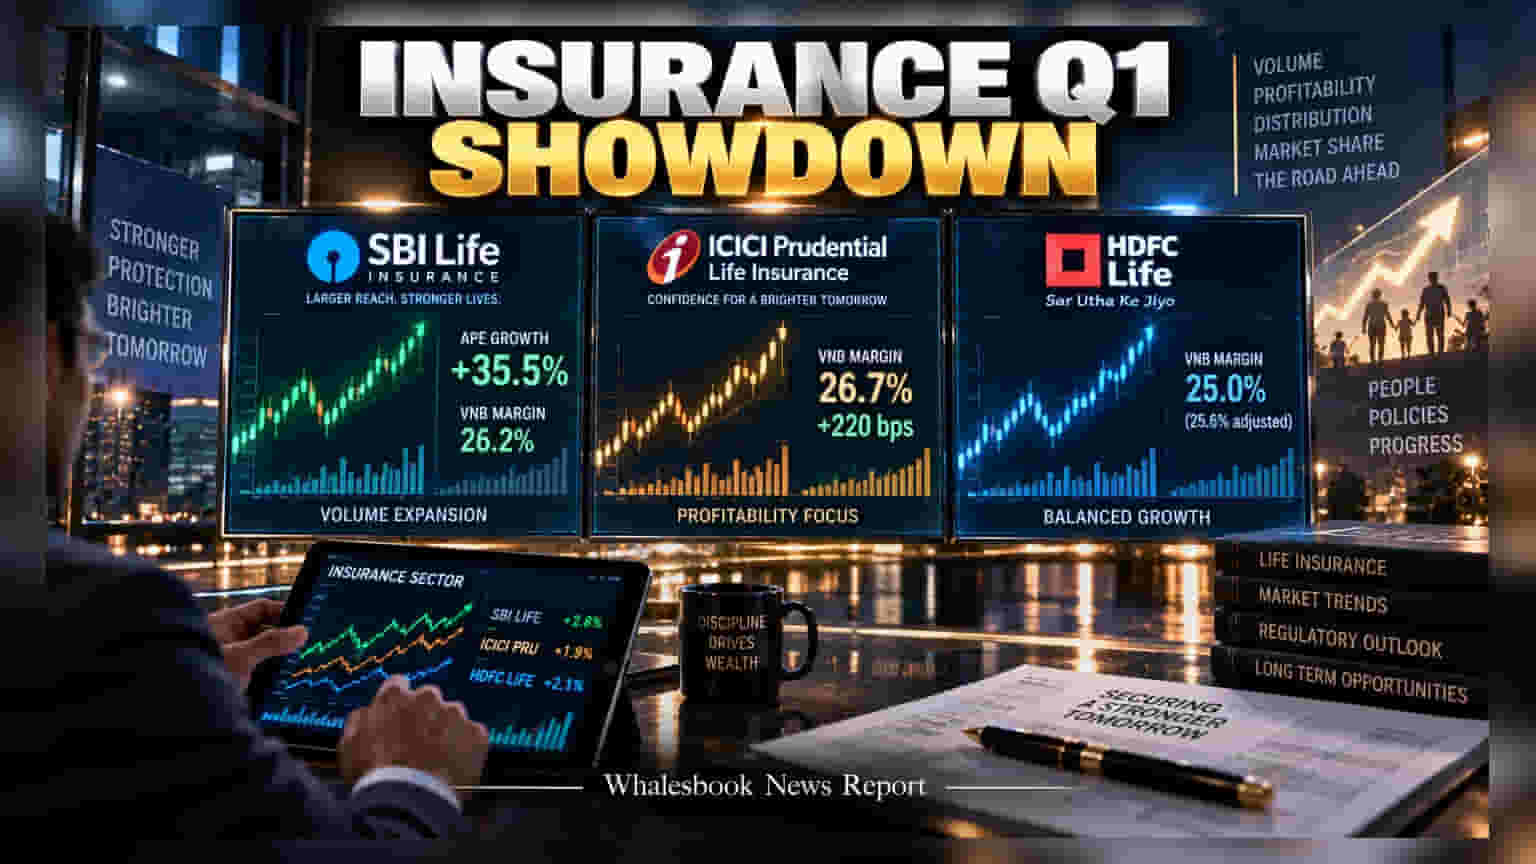
இந்தியாவின் முன்னணி தனியார் இன்சூரன்ஸ் நிறுவனங்களின் Q1 ரிசல்ட் வெளியாகியுள்ளது. SBI Life தனது வால்யூம் (Volume) மூலம் வளர்ச்சியை பதிவு செய்துள்ள நிலையில், ICICI Prudential Life தனது மார்ஜினை (Margin) அதிகரிப்பதில் கவனம் செலுத்தியுள்ளது.
வளர்ச்சியா? லாபமா? - மாறுபடும் வியூகம்
இந்த நிதியாண்டின் முதல் காலாண்டில், இந்தியாவின் டாப் 3 இன்சூரன்ஸ் நிறுவனங்களும் வெவ்வேறு பாதைகளைத் தேர்ந்தெடுத்துள்ளன. இதில் SBI Life Insurance தனது விற்பனை அளவை (Volume) அதிகரிப்பதில் வேகம் காட்டியுள்ளது. நிறுவனம் 35.5% அளவுக்கு APE (Annualized Premium Equivalent) வளர்ச்சியை எட்டியுள்ளது. குறிப்பாக குரூப் புரோடெக்ஷன் செக்மென்ட்டில் கிடைத்த ஆர்டர்கள் இதற்கு முக்கிய காரணம். இருப்பினும், அதிக வளர்ச்சிக்காக புதிய பிசினஸ் மார்ஜினை 26.2% ஆகக் கொண்டுள்ளது.
மார்ஜினை உயர்த்திய ICICI Pru
மறுபுறம், ICICI Prudential Life Insurance லாபத்திற்கு அதிக முக்கியத்துவம் கொடுத்துள்ளது. VNB (Value of New Business) மார்ஜினை 26.7% ஆக உயர்த்தியுள்ளது, இது கடந்த காலத்தை விட 220 bps கூடுதல் ஆகும். அதிக மதிப்புள்ள பாலிசிகளை விற்பதன் மூலம் செயல்திறனை (Efficiency) அதிகரித்துள்ளது. அதேசமயம், HDFC Life தனது மார்ஜினை 25% என சீராக வைத்துள்ளது.
முதலீட்டாளர்கள் கவனிக்க வேண்டிய ரிஸ்க்
இந்த நிறுவனங்கள் அனைத்தும் வங்கிக் கிளைகள் வழியாக பாலிசிகளை விற்பனை செய்யும் 'Bancassurance' முறையை நம்பியே உள்ளன. ஆனால், ஒழுங்குமுறை ஆணையத்தின் (Regulatory) கெடுபிடிகள் அதிகரித்துள்ளன. உதாரணமாக, SBI Life தனது தாய் நிறுவனமான State Bank of India மீதான சார்ந்திருப்பதை 47% ஆகக் குறைத்துள்ளது. ஆனால், HDFC Life இன்னும் அதிக அளவில் வங்கிப் பங்காளிகளை நம்பியுள்ளது. எதிர்காலத்தில் ரெகுலேட்டர் இந்த விற்பனை முறையில் கட்டுப்பாடுகளை விதித்தால், வங்கிகளை அதிகளவில் நம்பியுள்ள நிறுவனங்களுக்குச் சவால்கள் அதிகரிக்கலாம்.