

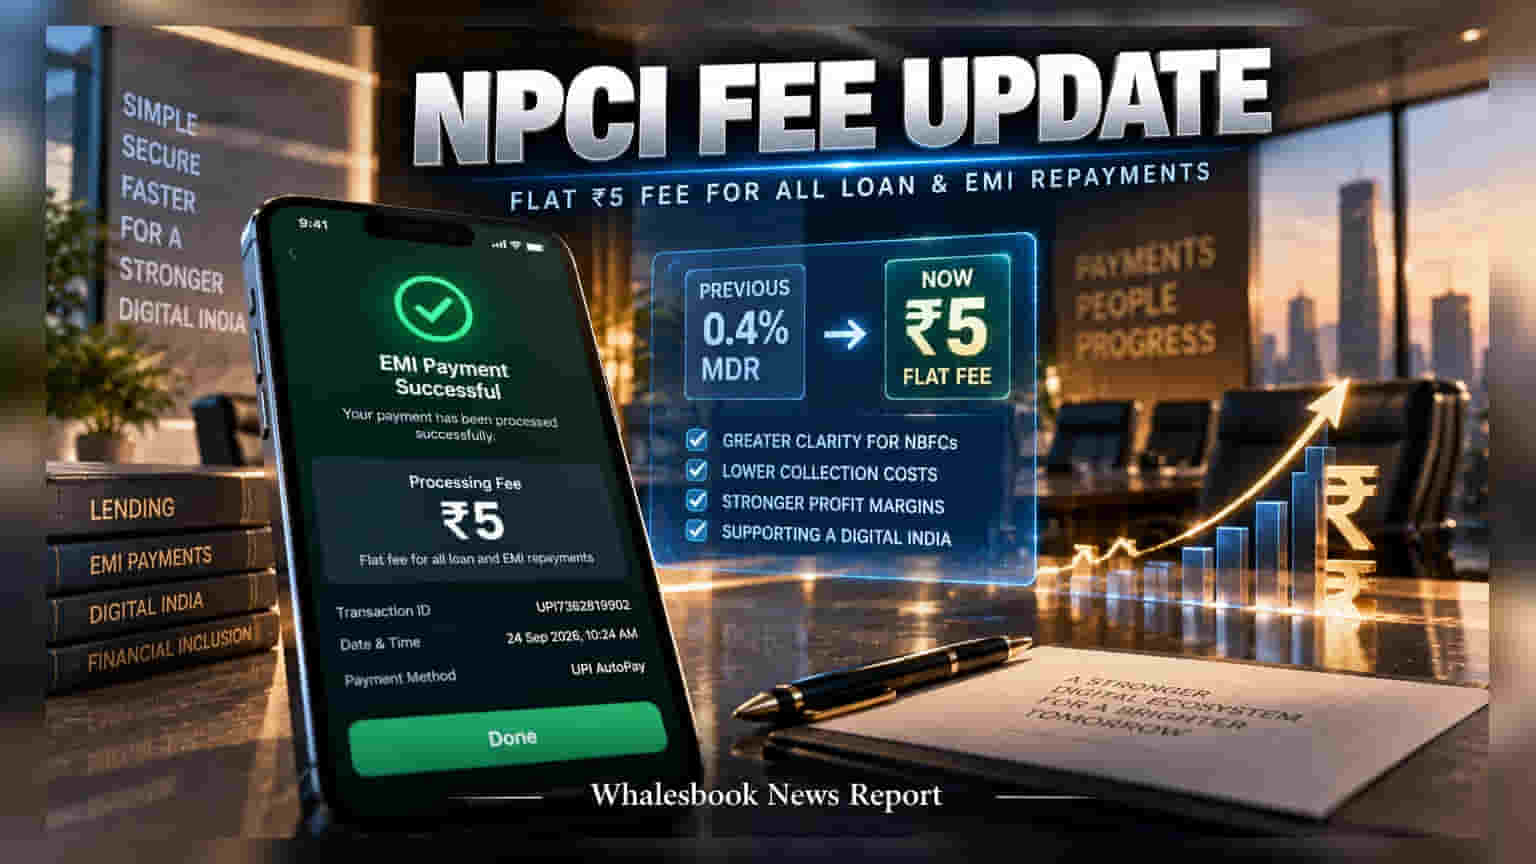
NBFC கடன்கள் மற்றும் EMI வசூலிக்கும் முறைகளில் NPCI அதிரடி மாற்றம் கொண்டு வந்துள்ளது. இதுவரை இருந்த **0.4%** MDR கட்டணத்தை நீக்கிவிட்டு, இனி நிலையான **₹5** கட்டணம் மட்டுமே என அறிவிக்கப்பட்டுள்ளது.
குழப்பத்திற்கு முற்றுப்புள்ளி
Non-Banking Finance Companies (NBFC) நிறுவனங்கள் தங்கள் வாடிக்கையாளர்களிடம் இருந்து EMI வசூலிக்கும்போது, எந்த மாதிரியான கட்டணங்களை வசூலிப்பது என்பதில் நீண்ட நாட்களாக குழப்பம் நீடித்து வந்தது. இதற்கு முற்றுப்புள்ளி வைக்கும் விதமாக, NPCI தற்போது ஒரு தெளிவான முடிவை எடுத்துள்ளது. இனி அனைத்து லோன் ரீபேமெண்ட் பரிவர்த்தனைகளுக்கும் ₹5 என்ற ஒரே சீரான கட்டணம் நிர்ணயிக்கப்பட்டுள்ளது.
லாபத்தை காக்க உதவும் புதிய முறை
முன்பு நடைமுறையில் இருந்த 0.4% Merchant Discount Rate (MDR) முறை, கடன் தொகையை பொறுத்து மாறுபடும். பெரிய தொகைக்கான கடன்களை வசூலிக்கும்போது, இந்த சதவீதம் அடிப்படையில் அதிக கட்டணம் வசூலிக்கப்பட்டது, இது நிறுவனங்களின் நிகர லாபத்தை (Net Profit) பாதித்து வந்தது. இப்போது ₹5 என நிலையான கட்டணம் நிர்ணயிக்கப்பட்டுள்ளதால், NBFC நிறுவனங்கள் தங்கள் லாப வரம்புகளை (Profit Margins) சிறப்பாகப் பாதுகாக்க முடியும். கடன் வாங்கியவர்களுக்கு கூடுதல் சுமை இன்றி, கடன் வழங்கும் நிறுவனங்களுக்கு வருவாய் கணிப்பு எளிதாகும்.
டிஜிட்டல் வசூல் முறை
மைக்ரோ ஃபைனான்ஸ் மற்றும் தனிநபர் கடன் வழங்கும் நிறுவனங்கள் பெரும்பாலும் eNACH மற்றும் UPI மேண்டேட் போன்ற டிஜிட்டல் முறைகளையே நம்பியுள்ளன. இனி இந்த பரிவர்த்தனைகளுக்கு MCC 7322 என்ற ஒரே குறியீட்டைப் பயன்படுத்துவதன் மூலம், இந்த முழு டிஜிட்டல் கடன் வழங்கும் சூழலும் (Digital Lending Ecosystem) ஒருங்கிணைக்கப்படும்.
முதலீட்டாளர்கள் கவனத்திற்கு
இந்த மாற்றம் மிகப்பெரிய வருவாய் மாற்றத்தை ஏற்படுத்தாவிட்டாலும், செயல்பாட்டு செலவுகளை (Operational Costs) கட்டுக்குள் வைக்க உதவும். ஆட்டோ-டெபிட் பரிவர்த்தனைகள் தோல்வியடைவது போன்ற சிக்கல்களுக்கு இடையே, இந்த நிலையான கட்டண அமைப்பு NBFC நிறுவனங்களின் செயல்திறனை மேம்படுத்தும். சில்லறை கடன் சந்தையில் இயங்கும் நிறுவனங்களின் நீண்டகால லாபத்தன்மையை அதிகரிக்க இது ஒரு ஆரோக்கியமான முன்னெடுப்பாகப் பார்க்கப்படுகிறது.