

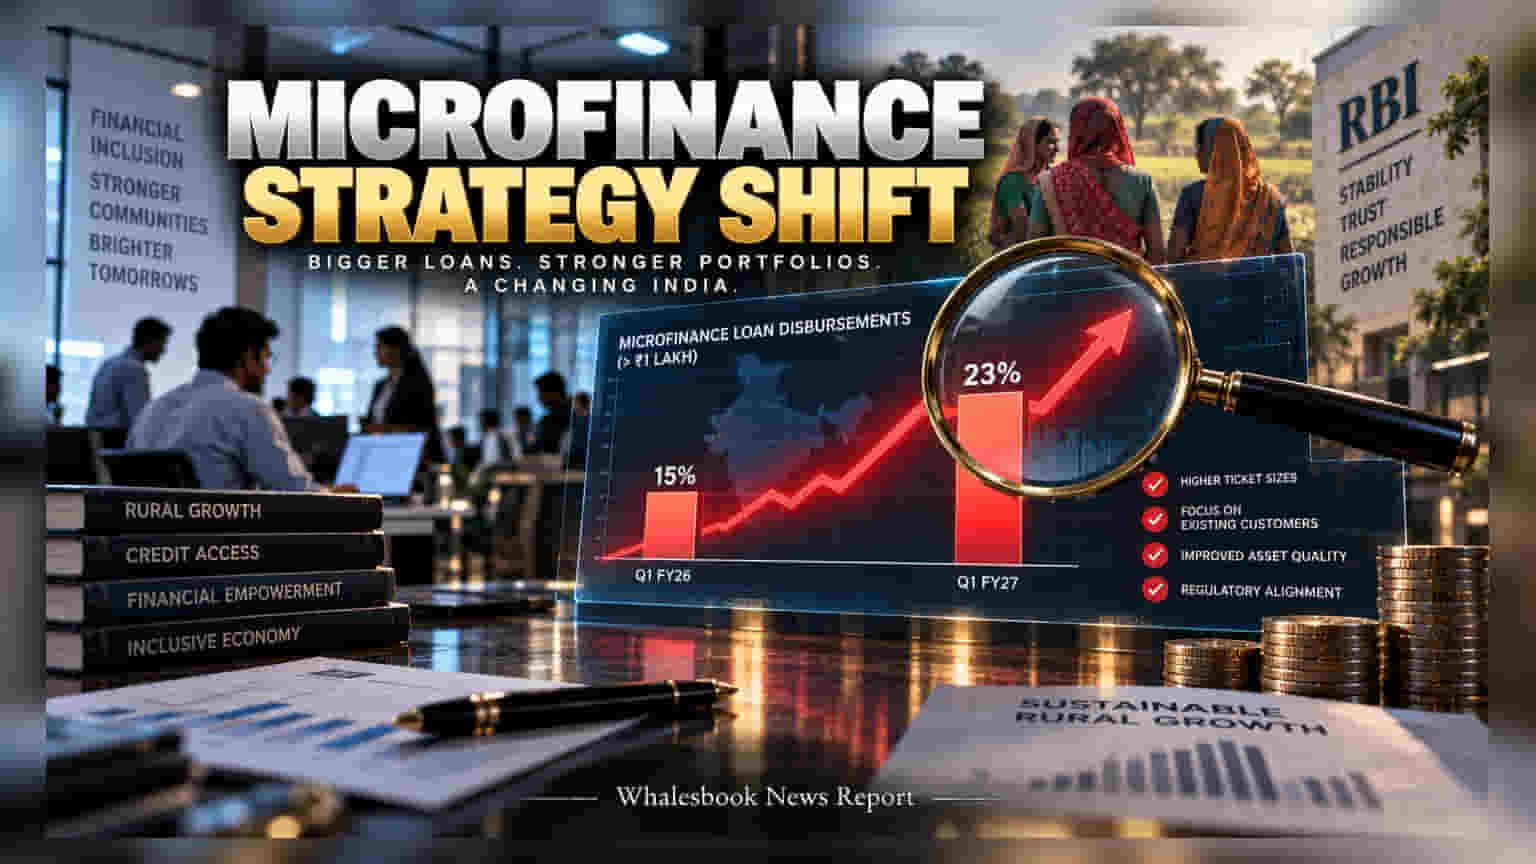
இந்தியாவின் மைக்ரோஃபைனான்ஸ் நிறுவனங்கள் இப்போது சிறிய கடன்களைக் குறைத்து, பெரிய அளவிலான கடன்களை வழங்குவதில் கவனம் செலுத்துகின்றன. ஏப்ரல்-ஜூன் காலாண்டில் **₹1 லட்சம்** மேலான கடன்கள் **23%** ஆக அதிகரித்துள்ளது.
மைக்ரோஃபைனான்ஸ் துறையில் இப்போது ஒரு பெரிய மாற்றம் நடந்து வருகிறது. சமீபத்திய தரவுகளின்படி, ₹1 லட்சம் மேல் மதிப்புள்ள கடன்கள் மொத்த விநியோகத்தில் 23 சதவீதத்தை எட்டியுள்ளன. கடந்த ஆண்டு இதே காலத்தில் இது வெறும் 15 சதவீதமாக மட்டுமே இருந்தது. அதே சமயம், ₹50,000-க்கும் குறைவான சிறிய கடன் வழங்கும் முறையை நிறுவனங்கள் மெல்ல மெல்ல குறைத்து வருகின்றன.
நிறுவனங்களின் புதிய யுக்தி
முன்பெல்லாம் குறைந்த அளவு கொண்ட பல கடன்களை வழங்குவதே இந்த நிறுவனங்களின் வழக்கமாக இருந்தது. ஆனால், இதன் மூலம் புதிதாக கடன் வாங்குபவர்களின் விவரங்களைச் சரியாக ஆய்வு செய்ய முடியாமல், வாராக்கடன் (Delinquency) பிரச்சினைகள் அதிகரித்தன. இப்போது ஏற்கனவே கடன் வாங்கித் திருப்பிச் செலுத்திய வாடிக்கையாளர்களைக் குறிவைப்பதன் மூலம், நிறுவனங்கள் தங்கள் போர்ட்ஃபோலியோவை பாதுகாப்பாக வைத்திருக்க முயற்சிக்கின்றன.
RBI கண்காணிப்பு மற்றும் லாபம்
பெரிய கடன்களைக் கையாள்வது நிறுவனங்களுக்குச் செயல்பாட்டுச் செலவுகளைக் குறைக்கிறது. அதே நேரத்தில், அதிகப்படியான கடன் சுமை (Over-indebtedness) குறித்த RBI-ன் கடுமையான விதிகளுக்கு ஏற்ப, பொறுப்பான முறையில் கடன் வழங்க இந்த மாற்றம் உதவுகிறது.
முதலீட்டாளர்கள் கவனிக்க வேண்டியவை
இந்த மாற்றம் லாபத்திற்கு வழிவகுத்தாலும், இதில் ஒரு மறைமுக ரிஸ்க் உள்ளது. கிராமப்புற மக்கள் தங்கள் வருமானத்திற்கு மீறிய கடனைப் பெறுவதால், கடன் சுழலில் சிக்க வாய்ப்புள்ளது. ஒருவேளை இந்த பெரிய கடன்கள் திருப்பிச் செலுத்தப்படாவிட்டால், அது நிறுவனங்களுக்குப் பெரிய நஷ்டத்தை உண்டாக்கும். எனவே, வரும் காலாண்டுகளில் இந்த நிறுவனங்களின் NPA விகிதங்களை (Non-Performing Asset) முதலீட்டாளர்கள் உன்னிப்பாகக் கவனிக்க வேண்டும்.