

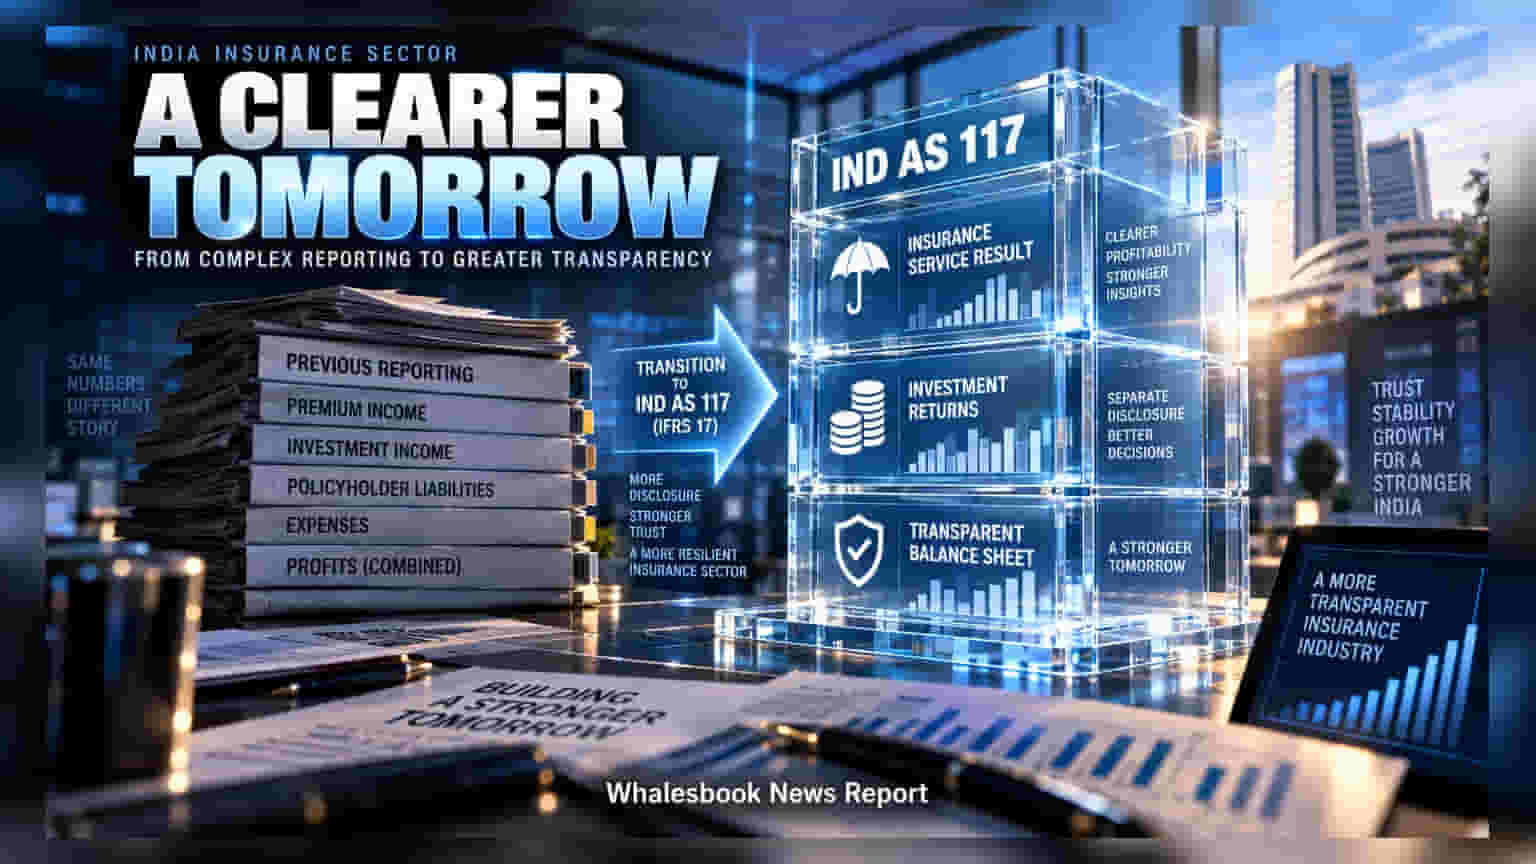
இந்திய காப்பீட்டுத் துறையில் புதிய கணக்கியல் தரநிலையான Ind AS 117 நடைமுறைக்கு வருகிறது. இதில் 11 நிறுவனங்கள் மட்டுமே 2027 நிதியாண்டில் அமல்படுத்தத் தயாராக உள்ளன. LIC உள்ளிட்ட முன்னணி நிறுவனங்கள் தொழில்நுட்ப சவால்களால் ஓராண்டு கால அவகாசம் பெற்றுள்ளன.
இந்திய காப்பீட்டுத் துறை தனது நிதி அறிக்கைகளை வெளியிடும் முறையில் மிகப்பெரிய மாற்றத்தை நோக்கி நகர்கிறது. சர்வதேச தரநிலையான IFRS 17-க்கு இணையான Ind AS 117 முறையைப் பின்பற்றுவதன் மூலம், இன்சூரன்ஸ் லாபத்தையும், முதலீட்டு வருவாயையும் தனித்தனியாகக் காட்டி வெளிப்படைத்தன்மையை அதிகரிக்க இந்த முயற்சி மேற்கொள்ளப்படுகிறது.
தொழில்நுட்பச் சவால்கள்
இந்த புதிய முறை வெறும் கணக்கு மாற்றம் மட்டுமல்ல; இது பாலிசிகளின் மதிப்பைத் தீர்மானிக்கும் முறையை முழுமையாக மாற்றுகிறது. குறிப்பாக, Contractual Service Margin முறையில், லாபத்தை பாலிசி காலத்தின் படி பிரித்து வழங்க வேண்டும். நஷ்டம் ஏற்படும் எனத் தெரிந்தால், அதை உடனடியாக அறிக்கையில் காட்ட வேண்டும். பல தசாப்தங்களாக இயங்கி வரும் பெரிய நிறுவனங்களுக்கு, பழைய டேட்டாக்களையும், புதிய கணக்கீட்டு முறைகளையும் இணைப்பதில் பெரிய தொழில்நுட்பச் சவால்கள் உள்ளன. Acko Life மற்றும் Tata AIA Life போன்ற புதிய டிஜிட்டல் நிறுவனங்கள் இந்த மாற்றத்திற்கு விரைவாகத் தயாராகி வருகின்றன.
கால அவகாசம்
Life Insurance Corporation of India (LIC) உள்ளிட்ட பெரிய நிறுவனங்கள், தொழில்நுட்பக் கட்டமைப்புகளைச் சரியாக அமைப்பதற்காக Insurance Regulatory and Development Authority of India-விடம் ஓராண்டு கால அவகாசத்தைக் கேட்டுப் பெற்றுள்ளன. இந்த நிறுவனங்கள் ஒவ்வொன்றும் தங்கள் பணிகளின் முன்னேற்றம் குறித்து மாதந்தோறும் ஒழுங்குமுறை ஆணையத்திற்கு அறிக்கை அளிக்க வேண்டும்.
முதலீட்டாளர்கள் கவனிக்க வேண்டியது என்ன?
தற்போதைய சூழலில் முதலீட்டாளர்கள் பயப்படத் தேவையில்லை. அடுத்த 2 முதல் 3 ஆண்டுகளுக்கு நிறுவனங்களின் மதிப்பைத் தீர்மானிக்க Embedded Value மற்றும் Value of New Business போன்ற பழைய முறைகளே தொடரும். உடனடியாக P/E Ratio போன்ற புதிய மதிப்பீட்டு முறைகளுக்கு மாற வாய்ப்பில்லை. புதிய விதிமுறைகளின் கீழ் நிறுவனங்களின் செயல்பாடுகள் எப்படி இருக்கின்றன என்பதை மட்டுமே முதலீட்டாளர்கள் கவனிப்பது நல்லது.