

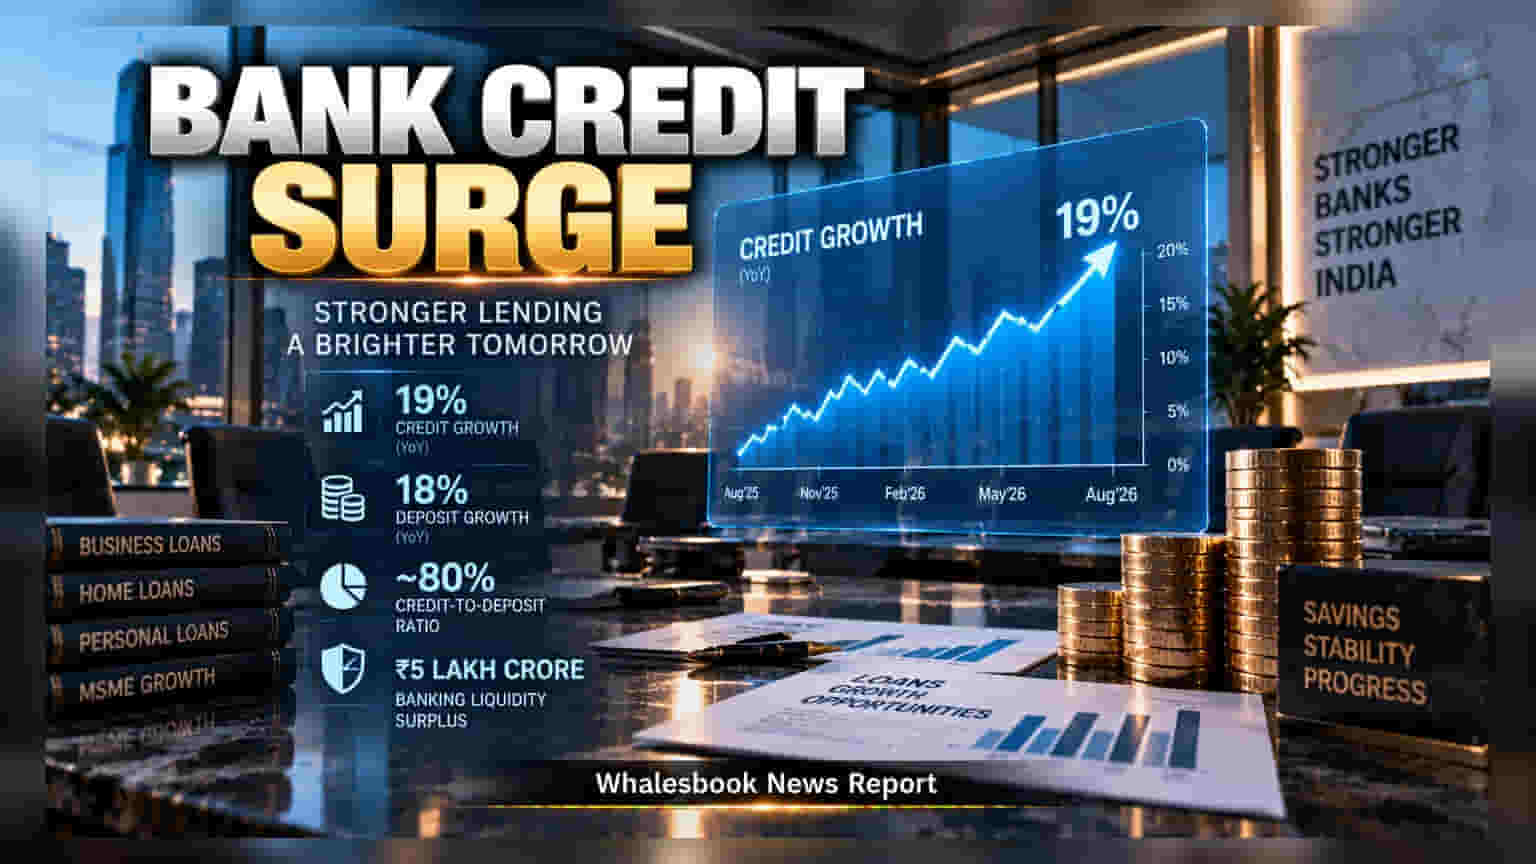
இந்திய வங்கித் துறையில் ஆகஸ்ட் மாத இறுதி நிலவரப்படி, கடன் வளர்ச்சி **19%** ஆகவும், டெபாசிட் வளர்ச்சி **18%** ஆகவும் பதிவாகியுள்ளது. கடன் மற்றும் டெபாசிட்டுக்கு இடையிலான இடைவெளி குறைந்து வருவது வங்கிகளின் நிதி நிலைத்தன்மைக்கு நல்ல அறிகுறியாகும்.
இந்திய வங்கிகள் தற்போது மிகவும் சுறுசுறுப்பாக செயல்பட்டு வருகின்றன. ஆகஸ்ட் 31, 2026 நிலவரப்படி, ஆண்டுக்கு ஆண்டு அடிப்படையில் கடன் வளர்ச்சி (Credit Growth) 19%-ஐ எட்டியுள்ளது. தனிநபர்கள் மற்றும் நிறுவனங்களிடமிருந்து கடன் வாங்கும் ஆர்வம் குறையாமல் இருப்பதை இந்த தரவு காட்டுகிறது. அதேநேரத்தில், வங்கிகள் மக்களிடமிருந்து திரட்டும் டெபாசிட் வளர்ச்சியும் 18% ஆக வலுவாக உள்ளது. இந்த சமநிலையான வளர்ச்சி, வங்கிகள் அதிக செலவு பிடிக்கும் மாற்று நிதி ஆதாரங்களைச் சார்ந்து இருக்க வேண்டிய அவசியத்தைக் குறைத்துள்ளது.
வங்கி பணப்புழக்கம் மற்றும் லோன் விகிதங்கள்
எந்தவொரு வங்கியின் ஆரோக்கியத்தையும் தீர்மானிக்கும் முக்கிய காரணி 'கிரெடிட்-டு-டெபாசிட் ரேஷியோ' (Credit-to-deposit ratio) ஆகும். ஆகஸ்ட் மாத இறுதியில் இந்த விகிதம் 80% என்ற அளவில் உள்ளது. இது வங்கிகள் தங்கள் நிதியை லாபகரமாக முதலீடு செய்வதைக் காட்டுகிறது. இதற்கிடையில், செப்டம்பர் 21 நிலவரப்படி வங்கித் துறையில் சுமார் ₹5 லட்சம் கோடி அளவுக்கு உபரி பணப்புழக்கம் (Liquidity surplus) உள்ளது. இது அவசர கால தேவைகளை சமாளிக்கவும், புதிய கடன் விண்ணப்பங்களுக்கு நிதி வழங்கவும் உதவும்.
வங்கி லாபத்தில் இதன் தாக்கம் என்ன?
முதலீட்டாளர்களைப் பொறுத்தவரை, கடன் வளர்ச்சிக்கும் டெபாசிட் வளர்ச்சிக்கும் இடையே உள்ள தொடர்பு லாபத்தை தீர்மானிக்கும் முக்கிய காரணியாகும். டெபாசிட்டை விட கடன் வளர்ச்சி மிக வேகமாக இருந்தால், வங்கிகள் அதிக வட்டி கொடுத்து டெபாசிட்டுகளை ஈர்க்க வேண்டிய கட்டாயம் ஏற்படும். இது நெட் இன்ட்ரெஸ்ட் மார்ஜினை (Net Interest Margins) குறைத்துவிடும். ஆனால் தற்போது இந்த இரண்டு வளர்ச்சியும் நெருக்கமான இடைவெளியில் இருப்பது, வங்கிகள் லாபகரமாக இயங்க வழிவகுக்கும்.
வருங்கால சவால்கள்
தற்போதைய வளர்ச்சி வலுவாக இருந்தாலும், உலகளாவிய பொருளாதார மாற்றங்கள் மற்றும் உள்ளூர் பொருளாதார சூழல் வரும் மாதங்களில் கடன் வளர்ச்சியில் சில மாற்றங்களை ஏற்படுத்தலாம். டெபாசிட் வளர்ச்சி, கடன் வளர்ச்சிக்கு இணையாக நீடிக்கிறதா என்பதை முதலீட்டாளர்கள் தொடர்ந்து கண்காணிக்க வேண்டும். ஒருவேளை டெபாசிட் வளர்ச்சி குறைந்தால், அது வங்கிகளின் லாப வரம்பில் அழுத்தத்தை ஏற்படுத்த வாய்ப்புள்ளது.