

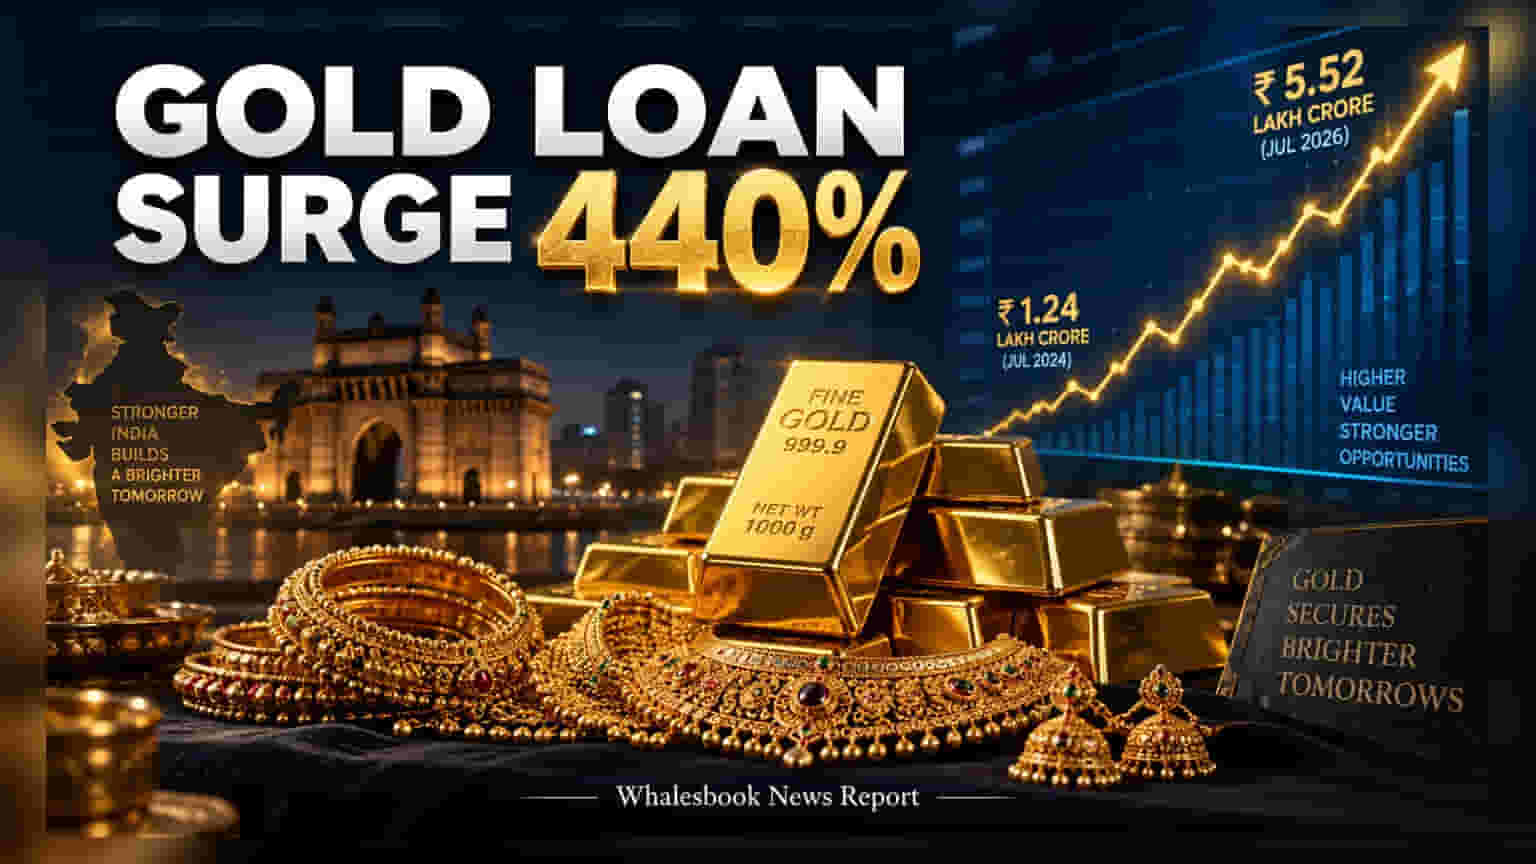
இந்தியாவில் Gold Loan சந்தை கடந்த 2 ஆண்டுகளில் **4.4 மடங்கு** உயர்ந்து, ஜூலை 2026-ல் **₹5.52 லட்சம் கோடி** என்ற பிரம்மாண்டத்தை எட்டியுள்ளது. வங்கிகள் பாதுகாப்பற்ற கடன்களைத் தவிர்த்து, தங்கத்தின் மீதான பாதுகாப்பான கடன் பக்கம் திரும்புவதே இந்த அதிரடி வளர்ச்சிக்குக் காரணம்.
இந்தியாவின் தனிநபர் கடன் சந்தையில் (Personal Credit Pool) தங்கம் அடமானக் கடன்களின் பங்கு கடந்த இரண்டு ஆண்டுகளில் 2.2%-லிருந்து 7.7% ஆக உயர்ந்துள்ளது. 2024 ஜூலையில் ₹1.24 லட்சம் கோடியாக இருந்த சந்தை, தற்போது ₹5.52 லட்சம் கோடியாக வளர்ந்து புதிய மைல்கல்லை எட்டியுள்ளது.
வங்கிகளின் புதிய யுக்தி
கிரெடிட் கார்டு மற்றும் பர்சனல் லோன் போன்ற 'அன்-செக்யூர்டு' (Unsecured) கடன்களில் ரிஸ்க் அதிகமாக இருப்பதால், வங்கிகள் தற்போது தங்கத்தின் மீதான செக்யூர்டு கடன்களில் அதிக கவனம் செலுத்துகின்றன. தங்கம் கைவசம் இருப்பதால், கடனைத் திரும்பப் பெறுவதில் வங்கிகளுக்கு கூடுதல் பாதுகாப்பு கிடைக்கிறது.
வளர்ச்சிக்கு காரணங்கள் என்ன?
ரிசர்வ் வங்கியின் (RBI) புதிய விதிமுறைகளின்படி, ₹2.5 லட்சம் வரையிலான சிறு கடன்களுக்கு தங்கத்தின் மதிப்பில் 85% வரை கடன் பெற முடியும். இது சாதாரண மக்களுக்கும் எளிதான வழிமுறையை உருவாக்கியுள்ளது. மேலும், 10 கிராம் தங்கம் தற்போது ₹1.52 லட்சம் வரை வர்த்தகமாவது, மக்களின் கடன் வாங்கும் திறனை (Borrowing Capacity) நேரடியாக அதிகரித்துள்ளது.
ரிஸ்க் மற்றும் போட்டி
தென்னிந்திய மாநிலங்களான தமிழ்நாடு, ஆந்திரா மற்றும் கர்நாடகா ஆகிய மாநிலங்கள் இந்த சந்தையில் 70% பங்களிப்பை வழங்குகின்றன. இருப்பினும், தற்போது உத்தரப் பிரதேசம் மற்றும் மேற்கு வங்கத்திலும் இந்த பிசினஸ் வேகமாக வளர்ந்து வருகிறது. அதே சமயம், தங்கம் விலையில் சரிவு ஏற்பட்டால், அது வங்கிகளின் 'லோன்-டு-வேல்யூ' (LTV) விகிதத்தைப் பாதிக்கும் அபாயம் உண்டு.
Muthoot Finance மற்றும் Manappuram Finance போன்ற NBFC-கள் நீண்டகாலமாக ஆதிக்கம் செலுத்தி வந்த நிலையில், இப்போது பெரிய வங்கிகளும் இந்த களத்தில் போட்டி போடுவதால், வட்டி விகிதங்களில் மாற்றங்கள் ஏற்படலாம். முதலீட்டாளர்கள் வங்கிகளின் 'அஸெட் குவாலிட்டி' (Asset Quality) மற்றும் லாப வரம்புகளை (Profit Margin) தொடர்ந்து கவனிப்பது அவசியம்.