

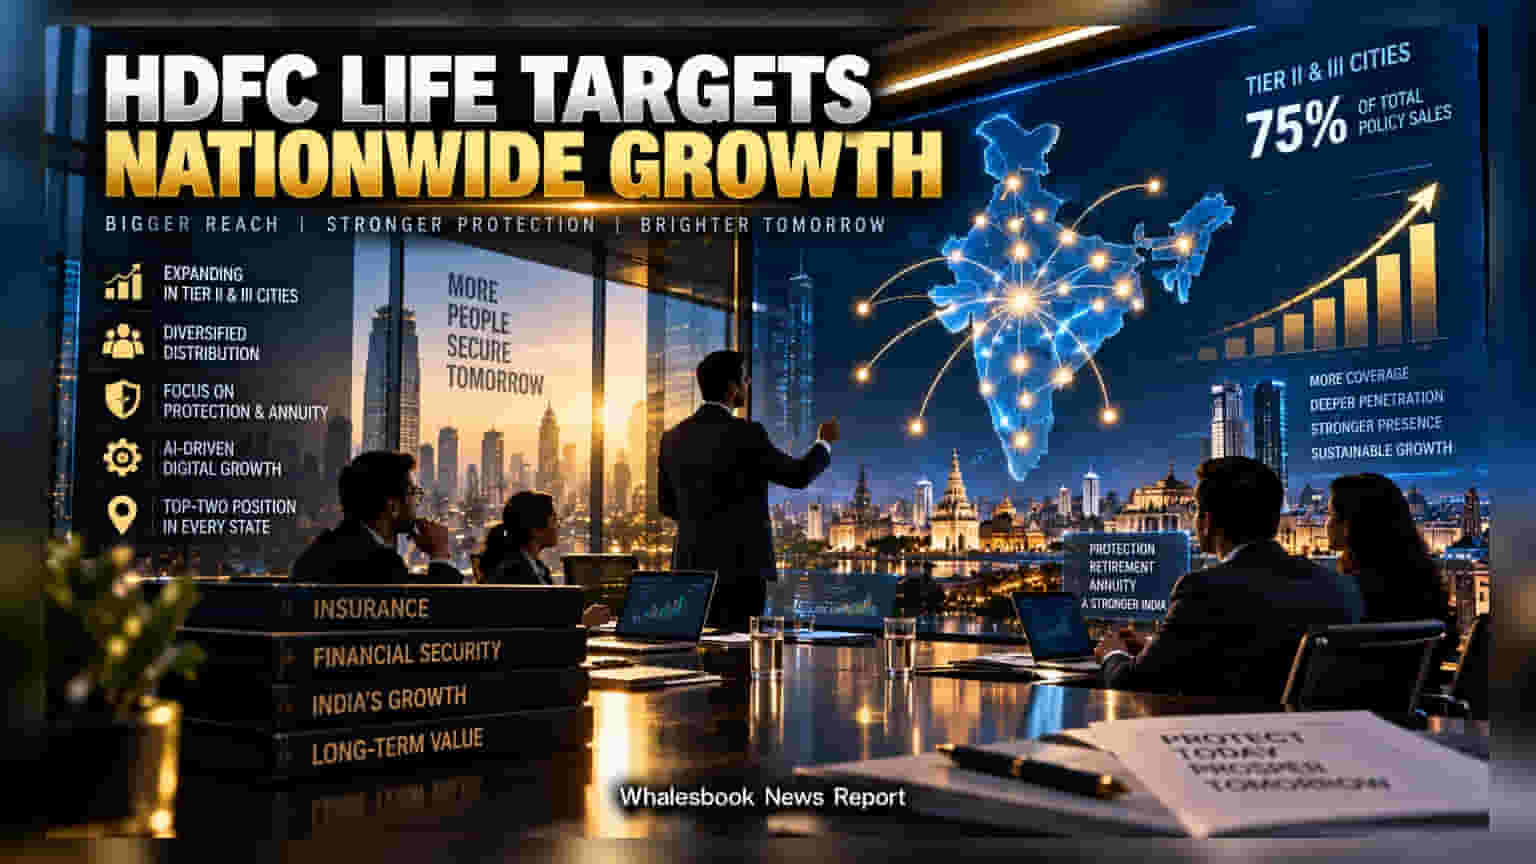
HDFC Life Insurance நிறுவனம் இந்தியாவின் ஒவ்வொரு மாநிலத்திலும் முதல் இரண்டு இடங்களுக்குள் வர திட்டமிட்டுள்ளது. இதற்காக Tier II மற்றும் Tier III நகரங்களில் தனது கிளைகளை விரிவுபடுத்துகிறது. தற்போது தனது முக்கிய விற்பனை பங்காளரான HDFC Bank-ஐ சார்ந்திருப்பதை குறைத்து, விற்பனை கட்டமைப்பை பன்முகப்படுத்த (Diversify) நிறுவனம் முனைப்பு காட்டி வருகிறது.
விற்பனை கட்டமைப்பு மாற்றம்
பல ஆண்டுகளாக தனியார் காப்பீட்டு நிறுவனங்கள் வங்கிகள் மூலமாகவே (Bancassurance) பாலிசிகளை விற்று வந்தன. இது செலவைக் குறைத்தாலும், ஒரு குறிப்பிட்ட வங்கியையே சார்ந்திருக்கும் அபாயத்தை ஏற்படுத்தியது. தற்போது, HDFC Life இந்த ரிஸ்க்கைக் குறைக்க ஏஜென்சி மற்றும் நேரடி விற்பனை (Direct Sales) போன்ற வழிகளில் அதிக கவனம் செலுத்துகிறது. தற்போது வங்கியல்லாத பிற வழிகள் மூலம் 45% விற்பனை நடக்கிறது, வங்கியின் பங்களிப்பு 55% ஆக உள்ளது.
சிறிய நகரங்களில் வளர்ச்சி
சிறு நகரங்களில் (Tier II & III) காப்பீடு தேவையானது மிக வேகமாக அதிகரித்து வருகிறது. ஏற்கனவே மொத்த பாலிசி விற்பனையில் 75% இந்த நகரங்களிலிருந்தே வருகின்றன. வருடாந்திர ஊடுருவலை (Penetration) 100 முதல் 150 பேசிஸ் பாயிண்ட் வரை உயர்த்த நிறுவனம் திட்டமிட்டுள்ளது. குறிப்பாக, மக்கள் தற்போது ரிஸ்க் குறைந்த ரிட்டயர்மெண்ட் மற்றும் பாதுகாப்பு சார்ந்த பாலிசிகளை அதிகம் விரும்புவதால், அதுவே நிறுவனத்திற்கு சாதகமாக மாறியுள்ளது.
போட்டிச் சூழல்
இந்திய காப்பீட்டுத் துறையில் SBI Life மற்றும் ICICI Prudential Life போன்றவை மிகக் கடுமையான போட்டியை வழங்கி வருகின்றன. குறிப்பாக, SBI-யின் கிளைகளைப் பயன்படுத்தும் SBI Life-க்கு ஒரு பெரிய பிளஸ் பாயிண்ட் உள்ளது. இதை ஈடுகட்ட, HDFC Life தனது டிஜிட்டல் மற்றும் AI தொழில்நுட்பங்களை வலுப்படுத்தி, செலவுகளைக் குறைத்து சந்தையில் டாப் இடத்தை தக்கவைக்க முயற்சிக்கிறது.
முதலீட்டாளர்கள் கவனிக்க வேண்டியவை
இந்த விரிவாக்கப் பணிகள் லாபத்தில் எந்த அளவுக்கு மாற்றத்தை ஏற்படுத்துகிறது என்பதை கவனிக்க வேண்டும். குறிப்பாக, ஏஜென்சி மற்றும் நேரடி விற்பனைக்கு அதிக செலவுகள் ஆகும் என்பதால், ஆபரேட்டிங் செலவுகள் மற்றும் மார்ஜின் (Margin) அளவீடுகளை அடுத்தடுத்த காலாண்டு முடிவுகளில் முதலீட்டாளர்கள் கண்காணிக்க வேண்டும்.