

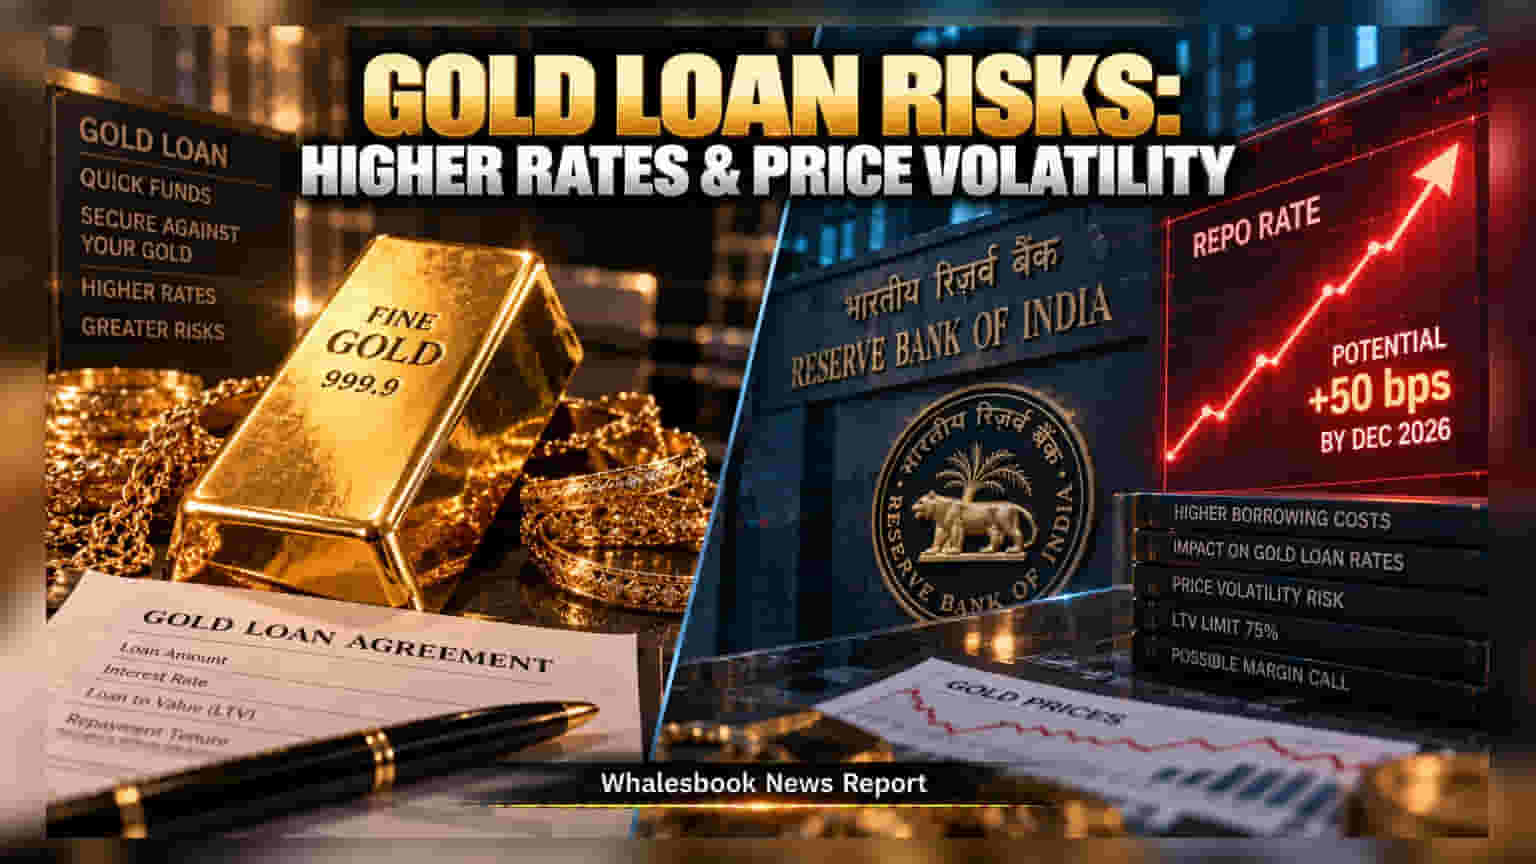
2026-ம் ஆண்டு டிசம்பர் மாதத்திற்குள் RBI தனது ரெப்போ ரேட்டை உயர்த்த வாய்ப்புள்ளதால், நகைக்கடன் வட்டி விகிதங்கள் அதிகரிக்கக்கூடும். மேலும், தங்கத்தின் விலையில் ஏற்படும் அதிரடி மாற்றங்களால், அடகு வைக்கப்பட்ட நகையின் மதிப்பில் சிக்கல் ஏற்படலாம்.
ரிசர்வ் வங்கி (RBI) வரும் 2026 டிசம்பர் மாதத்திற்குள் ரெப்போ ரேட்டை 50 அடிப்படை புள்ளிகள் (Basis Points) வரை உயர்த்தக்கூடும் என சந்தை நிபுணர்கள் கணிக்கின்றனர். இதனால், வங்கிகள் மற்றும் நிதி நிறுவனங்கள் (NBFCs) வழங்கும் நகைக்கடன்களுக்கான வட்டி விகிதங்கள் அதிகரிக்க அதிக வாய்ப்புள்ளது. நிதி நிறுவனங்கள் தங்களின் நிதி ஆதாரங்களுக்கு அதிக வட்டி கொடுக்க வேண்டியிருப்பதால், அந்தச் சுமையை வாடிக்கையாளர்கள் மீது மாற்றக்கூடும்.
வட்டி வகைகள் - கவனிக்க வேண்டியவை
நீங்கள் வாங்கியுள்ள லோன் Fixed-rate அல்லது Floating-rate என்பதில் கூடுதல் கவனம் தேவை. ஃபிக்ஸட் ரேட் கடன் என்றால், ஒப்பந்த காலம் முடியும் வரை வட்டி மாறாது. ஆனால், புளோட்டிங் ரேட் கடன் என்றால், வட்டி விகிதம் உடனே உயர வாய்ப்புண்டு. எனவே, உங்கள் லோன் அக்ரிமென்டில் வட்டி மாறும் விதிமுறைகள் மற்றும் அதன் இடைவெளியை ஒருமுறை சரிபார்த்துக்கொள்வது அவசியம்.
தங்கத்தின் விலையும் LTV ரிஸ்க்கும்
தங்கத்தின் விலை ஏற்ற இறக்கத்துடன் இருப்பது மற்றொரு முக்கிய ரிஸ்க். RBI விதிகளின்படி, நீங்கள் அடகு வைத்த நகையின் மதிப்பில் அதிகபட்சம் 75% மட்டுமே கடனாக வழங்க முடியும் (இதனை Loan-to-Value அல்லது LTV என்பார்கள்). தங்கத்தின் விலை திடீரென சரிந்தால், உங்கள் LTV விகிதம் 75%-ஐத் தாண்டிவிடும். இப்படி நேர்ந்தால், வங்கி அல்லது நிதி நிறுவனம் கூடுதல் தங்கத்தையோ அல்லது லோனை ஓரளவு அடைக்கவோ கோரக்கூடும்.
வாடிக்கையாளர்கள் என்ன செய்ய வேண்டும்?
லோன் வாங்கியவர்கள் அல்லது எடுக்கப்போகிறவர்கள் உலக சந்தையில் தங்கத்தின் விலையைத் தொடர்ந்து கவனியுங்கள். உங்கள் லோன் தொகையைத் தாண்டி தங்கத்தின் மதிப்பு குறையாமல் பார்த்துக்கொள்வது அவசியம். ஒருவேளை மார்ஜின் குறைவாக இருந்தால், உடனடியாக அதை ஈடுகட்டத் தவறினால், உங்கள் நகை ஏலம் போவதற்கோ அல்லது விற்கப்படுவதற்கோ வாய்ப்புள்ளது. எனவே, லோன் ஒப்பந்தத்தில் உள்ள நிபந்தனைகளைத் தெளிவாகப் புரிந்துகொள்வது புத்திசாலித்தனம்.