

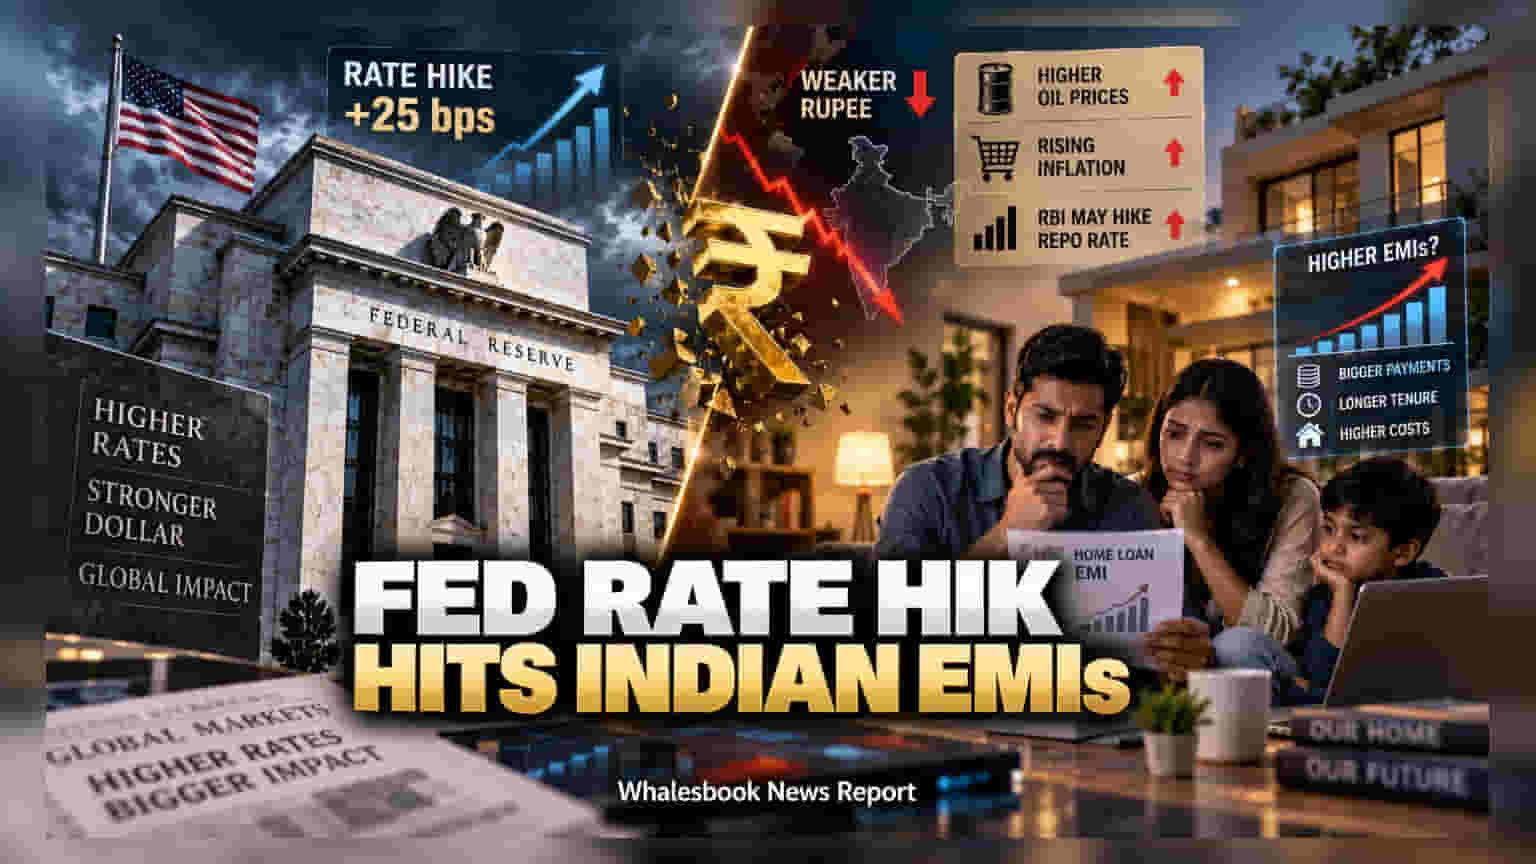
அமெரிக்காவின் US Federal Reserve வட்டி விகிதத்தை **25 அடிப்படை புள்ளிகள் (bps)** உயர்த்தியுள்ளது. இது இந்திய ரிசர்வ் வங்கியின் (RBI) கொள்கைகளில் தாக்கத்தை ஏற்படுத்தி, ரெப்போ ரேட் உயர்வுக்கு வழிவகுக்கும் என்பதால், உங்கள் வீட்டுக்கடன் EMI உயரும் அபாயம் ஏற்பட்டுள்ளது.
அமெரிக்காவின் மத்திய வங்கியான US Federal Reserve வட்டி விகிதத்தை 25 அடிப்படை புள்ளிகள் (bps) உயர்த்தியிருப்பது உலக சந்தைகளில் அதிர்வலைகளை ஏற்படுத்தியுள்ளது. அமெரிக்காவில் வட்டி உயரும்போது, உலக முதலீட்டாளர்கள் இந்திய சந்தைகளில் இருந்து முதலீட்டை வெளியே எடுத்து டாலர் சார்ந்த சொத்துக்களில் முதலீடு செய்ய முற்படுகிறார்கள். இது இந்திய ரூபாயின் மதிப்பைக் குறைத்து, இறக்குமதி செலவுகளை அதிகரிக்கிறது.
பணவீக்கமும் ரூபாய் மதிப்பும்
இந்தியா கச்சா எண்ணெய் உள்ளிட்ட அத்தியாவசிய பொருட்களை இறக்குமதி செய்வதற்கு அதிக அந்நிய செலாவணியைச் செலவிட வேண்டியுள்ளது. ரூபாய் மதிப்பு சரிவது நேரடியாக எரிபொருள் விலையை உயர்த்தி, பொதுவான விலைவாசியையும் (Inflation) உயர்த்தும். இந்த 'இறக்குமதி செய்யப்பட்ட பணவீக்கத்தை' கட்டுப்படுத்த, RBI தனது அடுத்த கூட்டத்தில் ரெப்போ ரேட்டை உயர்த்த வேண்டிய கட்டாயத்தில் உள்ளது.
ஹோம் லோன் வாடிக்கையாளர்களுக்கு பாதிப்பு
தற்போதைய External Benchmark Lending Rate (EBLR) முறையில், வங்கிகள் தங்கள் கடன் வட்டி விகிதங்களை நேரடியாக RBI-ன் ரெப்போ ரேட்டுடன் இணைத்துள்ளன. இதனால், RBI ரெப்போ ரேட்டை உயர்த்தினால், வங்கிகள் உடனடியாக உங்கள் வீட்டுக்கடன் வட்டியை உயர்த்திவிடும். இது உங்கள் மாதத் தவணையை (EMI) அதிகரிக்கலாம் அல்லது உங்கள் கடன் காலத்தை நீட்டிக்கலாம்.
RBI-ன் இக்கட்டான நிலை
நிச்சயமாக, இந்திய பொருளாதாரம் 7.8% GDP வளர்ச்சியுடன் வலுவாக உள்ளது. இருப்பினும், 15% அளவிலான பணப்புழக்கம் மற்றும் கட்டுக்கடங்காத பணவீக்கம் (WPI & CPI) RBI-க்கு பெரிய சவாலாக உள்ளது. இதனால், பொருளாதார வளர்ச்சியை விட, பணவீக்கத்தைக் கட்டுப்படுத்துவதே தற்போதைய முன்னுரிமையாக மாறியுள்ளது.
முதலீட்டாளர்கள் கவனத்திற்கு
வட்டி விகிதங்கள் உயர்ந்தால் வங்கித் துறையின் நிகர வட்டி வரம்பு (Net Interest Margin) சில சமயங்களில் மேம்படலாம். ஆனால், நீண்ட கால உயர் வட்டி விகிதங்கள் கிரெடிட் டிமாண்டைக் குறைத்து, ரியல் எஸ்டேட் விற்பனையை மந்தமாக்க வாய்ப்புள்ளது. கடன் வாங்கியவர்கள் தங்கள் வங்கி ஒப்பந்தங்களை சரிபார்த்து, அடுத்தடுத்த RBI MPC கூட்ட அறிவிப்புகளை கூர்ந்து கவனிப்பது நல்லது.