

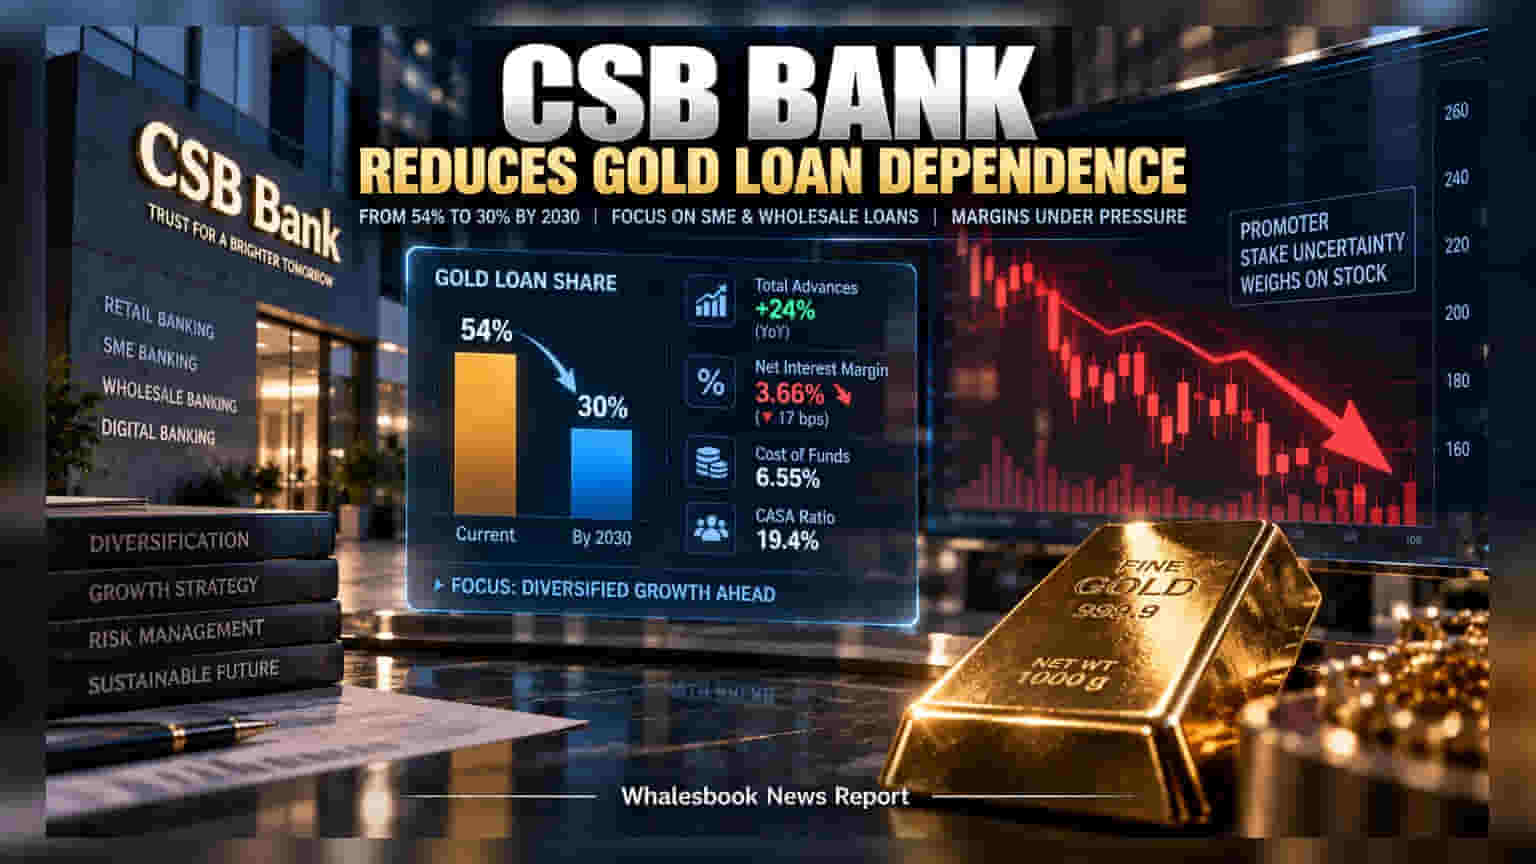
தற்போது கோல்ட் லோன்களை நம்பியிருக்கும் CSB Bank, 2030-க்குள் அதை **30%** ஆக குறைக்கத் திட்டமிட்டுள்ளது. அதே சமயம், டெபாசிட் செலவுகள் அதிகரிப்பு மற்றும் புரோமோட்டர் Fairfax-ன் பங்கு விற்பனை குறித்த கவலைகள் முதலீட்டாளர்களிடையே நிலவுகிறது.
வங்கித் துறையில் தனது வணிக மாதிரியை மாற்றும் முயற்சியில் CSB Bank தீவிரமாக இறங்கியுள்ளது. தற்போது வங்கியின் மொத்த கடன்களில் சுமார் 54% கோல்ட் லோன்களாக உள்ளது. இதை 2030-க்குள் 30% ஆகக் குறைக்க நிர்வாகம் இலக்கு நிர்ணயித்துள்ளது. கடந்த ஆண்டுடன் ஒப்பிடும்போது மொத்த கடன்கள் 24% வளர்ச்சி கண்டிருந்தாலும், ஹோல்சேல் மற்றும் சிறு வணிக (SME) கடன்களுக்கு மாறுவது நீண்ட கால சவாலாகவே பார்க்கப்படுகிறது.
மார்ஜின் மற்றும் டெபாசிட் சிக்கல்கள்
வங்கியின் லாப வரம்பான நெட் இன்ட்ரெஸ்ட் மார்ஜின் (NIM) சமீபத்திய காலாண்டில் 17 பேசிஸ் புள்ளிகள் சரிந்து 3.66% ஆக உள்ளது. இதற்கு முக்கிய காரணம், அதிக செலவு கொண்ட 'பல்க் டெபாசிட்கள்' வங்கியின் மொத்த டெபாசிட்டில் 42% ஆக இருப்பதுதான். அதே சமயம், CASA (Current & Savings Account) விகிதம் 19.4% ஆகக் குறைந்துள்ளது, இது வங்கியின் நிதிச் செலவை 6.55% வரை உயர்த்தியுள்ளது. இரண்டாவது காலாண்டில் மார்ஜின் மீண்டு வரும் என நிர்வாகம் கூறினாலும், டெபாசிட் விகிதத்தை வங்கி எப்படி மாற்றுகிறது என்பதே இப்போதைய முக்கிய கேள்வி.
புரோமோட்டர் பங்கு விற்பனை குறித்த பயம்
செயல்பாட்டு காரணிகளைத் தாண்டி, வங்கியின் முக்கிய புரோமோட்டரான Fairfax, தனது பங்குகளை விற்கக்கூடும் என்ற பேச்சு சந்தையில் ஒருவித நிச்சயமற்ற தன்மையை (Technical Overhang) உருவாக்கியுள்ளது. இது வணிகத்தின் மதிப்பீடு நியாயமாக இருந்தாலும், பங்கின் விலையில் ஒரு தடையை ஏற்படுத்தி வருகிறது.
அசட் குவாலிட்டி அப்டேட்
எல்லா சவால்களுக்கு மத்தியிலும், வங்கியின் சொத்து தரம் (Asset Quality) பலமாகவே உள்ளது. ரிஸ்க் அதிகம் கொண்ட அன்செக்யூர்டு லோன்கள் வெறும் 2% ஆக மட்டுமே உள்ளன. மேலும், வாராக்கடன் அளவு 1% க்கும் குறைவாகவே நீடிக்கிறது. 78% ப்ரோவிஷன் கவரேஜ் விகிதத்துடன், வங்கி ஏதேனும் நிதி நெருக்கடிகளை எதிர்கொள்ளத் தயாராகவே உள்ளது. முதலீட்டாளர்கள் இனி வரும் காலாண்டுகளில் CASA வளர்ச்சி மற்றும் கட்டண வருவாய் (Fee Income) குறித்த தரவுகளைக் கண்காணிப்பது அவசியமாகும்.