

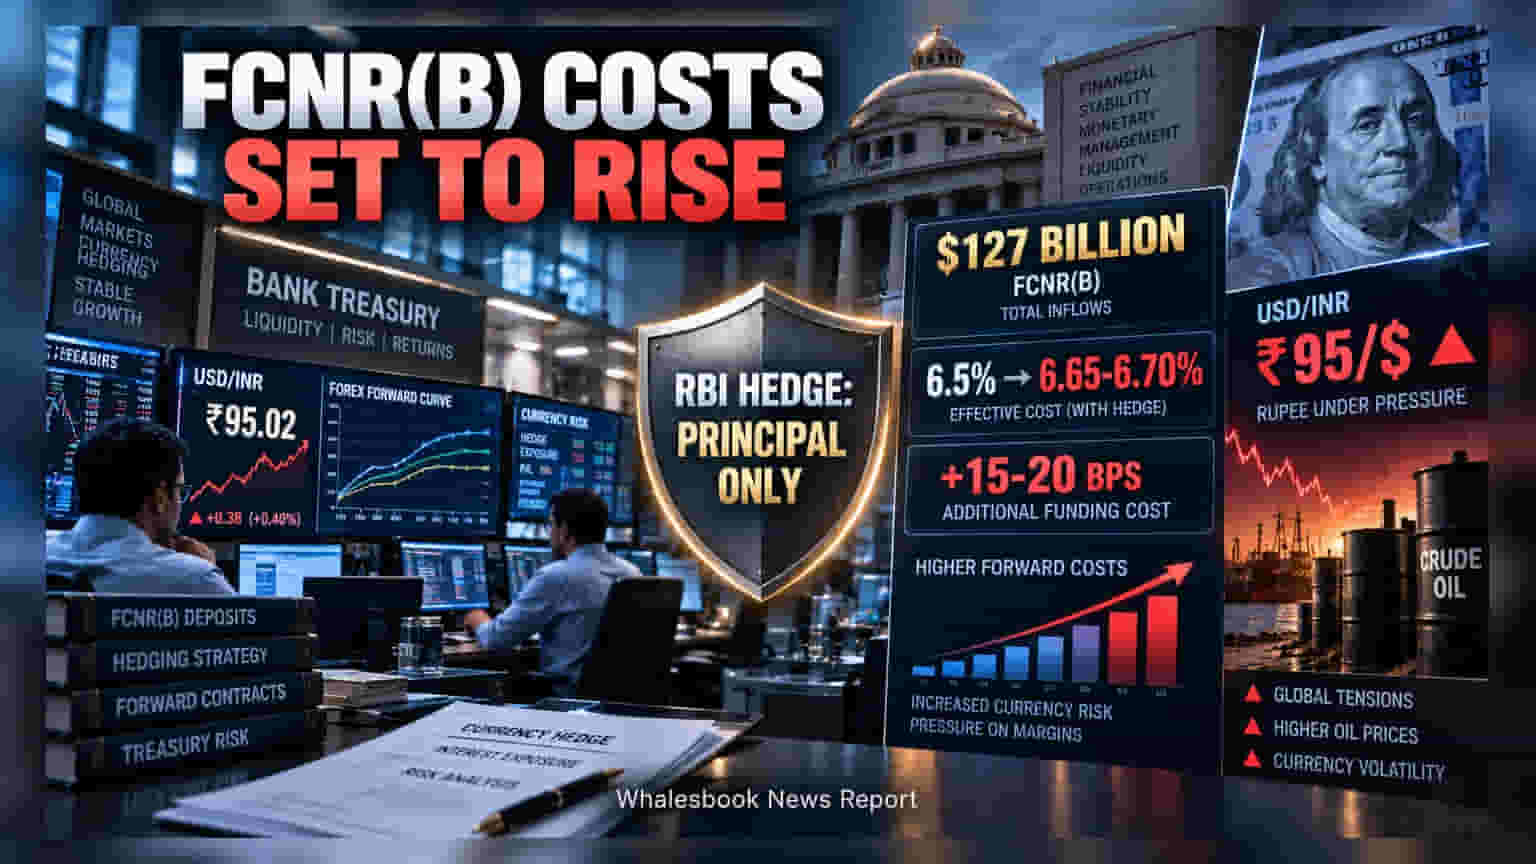
FCNR(B) டெபாசிட்கள் மூலம் வங்கிகளுக்கு **15 முதல் 20 அடிப்படை புள்ளிகள் (bps)** கூடுதல் செலவு ஏற்பட்டுள்ளது. RBI பிரின்சிபல் தொகையை மட்டுமே ஹெட்ஜிங் (Hedge) செய்வதால், வட்டித் தொகைக்கான செலவு வங்கிகளின் லாபத்தை நெருக்கடிக்கு உள்ளாக்குகிறது.
ஆகஸ்ட் 31 அன்று FCNR(B) டெபாசிட் விண்டோ மூடப்பட்ட பிறகு, இந்திய வங்கிகள் எதிர்பாராத புதிய நிதிச் சவாலை எதிர்கொண்டுள்ளன. இந்தத் திட்டம் மூலம் வங்கிகளுக்கு $127 பில்லியன் டாலர் அளவுக்கு பணம் குவிந்தாலும், ஒரு முக்கியமான நிபந்தனை வங்கிகளின் லாபத்தை பாதித்துள்ளது. ரிசர்வ் வங்கி (RBI) அசலுக்கு (Principal) மட்டுமே ஸ்வாப் வசதி வழங்கியுள்ளது, வட்டித் தொகைக்கு (Interest) பாதுகாப்பு வழங்கவில்லை.
வட்டிச் சுமை உயர்வு
வட்டித் தொகை அந்நியச் செலாவணியிலேயே இருப்பதால், அதற்கான கரன்சி ரிஸ்க்கை வங்கிகளே நிர்வகிக்க வேண்டியுள்ளது. இதனால் வங்கிகளுக்கு சுமார் 15 முதல் 20 bps கூடுதல் செலவு ஏற்படுகிறது. உதாரணத்திற்கு, ஒரு வங்கி 6.5% வட்டி வழங்குகிறது என்றால், ஹெட்ஜிங் செலவுக்குப் பிறகு அதன் உண்மையான செலவு 6.65% அல்லது 6.70% ஆக உயர்கிறது.
ரூபாயின் சரிவும் சவால்களும்
டாலருக்கு நிகரான இந்திய ரூபாயின் மதிப்பு ₹95-ஐக் கடந்துள்ள நிலையில், இந்த ரிஸ்க்கை சமாளிக்க வங்கிகள் பயன்படுத்தும் 'Forward Contracts' செலவும் கடுமையாக அதிகரித்துள்ளது. ஒருவேளை வட்டித் தொகையை ஹெட்ஜ் செய்யாவிட்டால், ரூபாய் மதிப்பு மேலும் குறையும்போது வங்கிகளின் பேலன்ஸ் ஷீட்டில் பெரும் இழப்பு ஏற்பட வாய்ப்புள்ளது. இதனால் கருவூல (Treasury) பிரிவுகள் அதிக செலவு அல்லது அதிக ரிஸ்க் என்ற கடினமான முடிவை எடுக்க வேண்டிய கட்டாயத்தில் உள்ளன.
சந்தையில் பணப்புழக்கம்
இந்த $127 பில்லியன் வரவால் சந்தையில் அளவுக்கு அதிகமான பணப்புழக்கம் (Liquidity) ஏற்பட்டுள்ளது. இதைச் சீர் செய்ய ரிசர்வ் வங்கி, பாண்ட் விற்பனை உள்ளிட்ட 'Open Market Operations' மூலம் பணத்தை வெளியே எடுக்கப் போராடி வருகிறது. மொத்தத்தில், வங்கிகளின் நெட் இன்ட்ரெஸ்ட் மார்ஜின் (NIM) பாதிக்கப்பட வாய்ப்புள்ளதால், முதலீட்டாளர்கள் இனி வரும் காலாண்டு முடிவுகளில் வங்கிகளின் கருவூல செயல்பாடுகளைக் கூர்ந்து கவனிக்க வேண்டியது அவசியம்.