

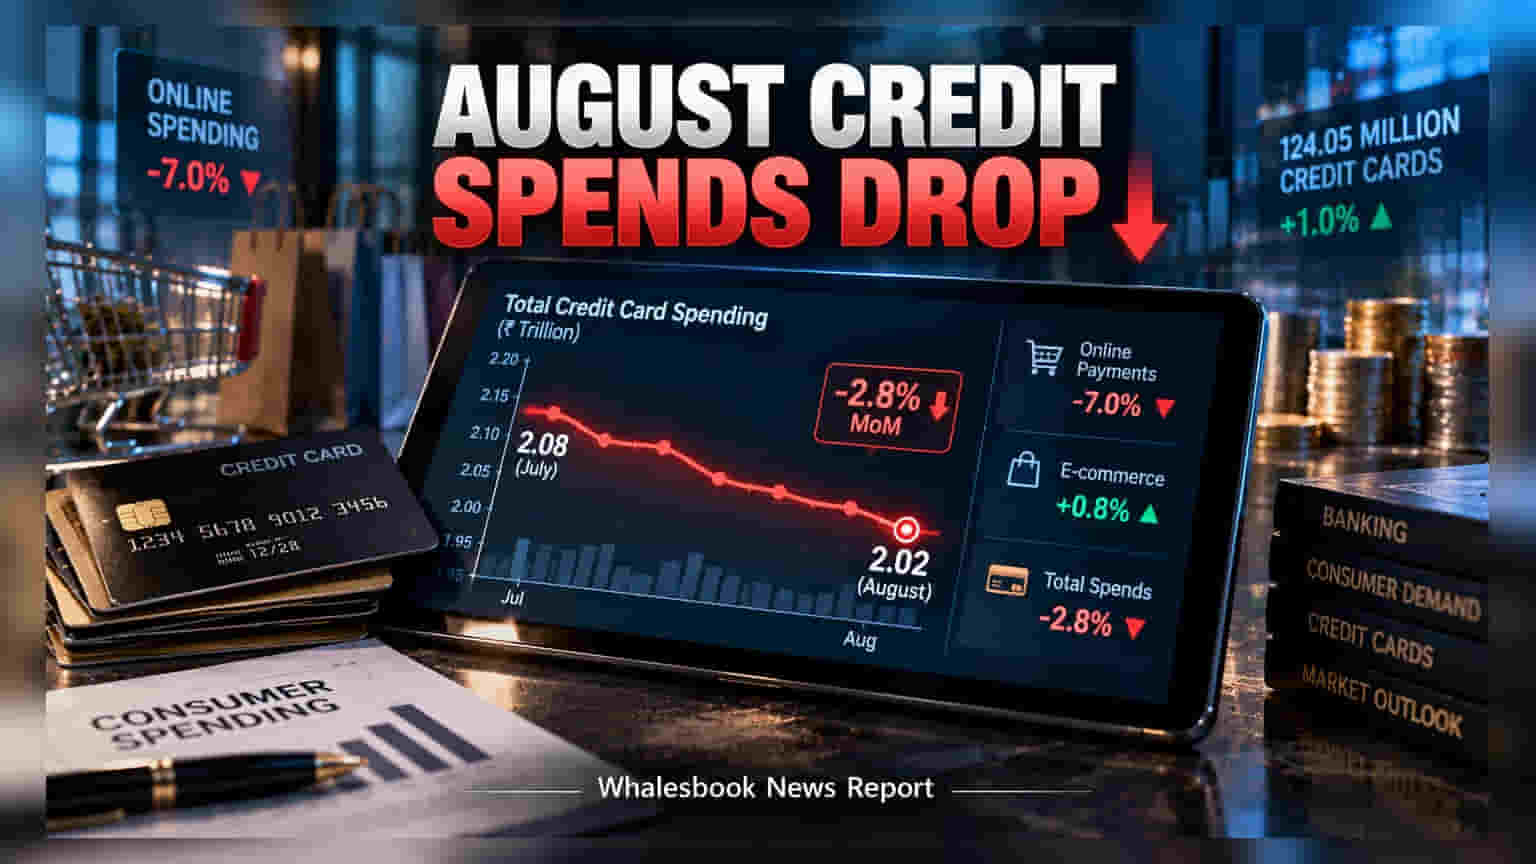
இந்தியாவில் கிரெடிட் கார்டு செலவுகள் ஆகஸ்ட் மாதத்தில் **₹2.02 டிரில்லியன்** ஆக சரிந்துள்ளன. ஆன்லைன் பரிவர்த்தனைகள் **7%** வீழ்ச்சியடைந்ததே இதற்கு முக்கிய காரணம். எனினும், HDFC Bank இந்த சரிவிலும் **1.83%** வளர்ச்சியை பதிவு செய்து அசத்தியுள்ளது.
இந்தியாவின் ஒட்டுமொத்த கிரெடிட் கார்டு செலவினங்கள் ஜூலை மாதத்தில் இருந்த ₹2.08 டிரில்லியன் என்ற நிலையிலிருந்து, ஆகஸ்டில் ₹2.02 டிரில்லியன் ஆக குறைந்துள்ளது. ரிசர்வ் வங்கியின் (RBI) தரவுகளின்படி, இந்த 2.8% சரிவுக்கு ஆன்லைன் பணப்பரிவர்த்தனைகளில் ஏற்பட்ட 7% சரிவுதான் முதன்மைக் காரணமாகும். ஈ-காமர்ஸ் தளங்களில் சிறிய முன்னேற்றம் இருந்தாலும், டிஜிட்டல் பரிவர்த்தனைகளில் ஏற்பட்டுள்ள இந்த சுணக்கம் நுகர்வோர் செலவு செய்யும் போக்கில் மாற்றத்தை ஏற்படுத்தியுள்ளது.
வங்கி வாரியான செயல்பாடு
இந்த சரிவு அனைத்து வங்கிகளுக்கும் ஒரே மாதிரியான பாதிப்பை ஏற்படுத்தவில்லை. மார்க்கெட் லீடரான HDFC Bank, மற்ற வங்கிகளை விட சிறப்பாக செயல்பட்டு 1.83% வளர்ச்சியை பதிவு செய்துள்ளது. இதன் மொத்த பரிவர்த்தனை மதிப்பு ₹61,233 கோடி ஆகும். ஆனால், மற்ற முன்னணி வங்கிகள் பின்னடைவைச் சந்தித்துள்ளன. குறிப்பாக SBI Card 10.8% சரிவைச் சந்தித்து ₹35,313 கோடி ஆக குறைந்துள்ளது. அதேபோல், ICICI Bank 4.9% மற்றும் Axis Bank 4.7% சரிவை பதிவு செய்துள்ளன.
வளர்ச்சி முரண்பாடு (Growth Paradox)
செலவுகள் குறைந்தாலும், வங்கிகள் புதிய கார்டு வாடிக்கையாளர்களை சேர்ப்பதில் தீவிரமாக உள்ளன. மொத்த கிரெடிட் கார்டுகளின் எண்ணிக்கை ஜூலையில் 122.85 மில்லியன் என்ற நிலையிலிருந்து, ஆகஸ்டில் 124.05 மில்லியன் ஆக உயர்ந்துள்ளது. இதில் SBI Card மட்டும் 1,93,000 புதிய கார்டுகளை வழங்கியுள்ளது. HDFC Bank தனது கார்டு எண்ணிக்கையை 27.09 மில்லியன் ஆக உயர்த்தியுள்ளது. இந்த முரண்பாடு முதலீட்டாளர்களுக்கு ஒரு சவாலான சூழலை உருவாக்கியுள்ளது.
அடுத்து என்ன?
வாடிக்கையாளர்கள் அதிகரித்தாலும், தனிநபர் செலவு செய்யும் அளவு குறைந்துள்ளது. இது வங்கிகளின் பரிவர்த்தனை கட்டண வருவாயை (Interchange Fees) பாதிக்கலாம். வரவிருக்கும் பண்டிகை காலம் நுகர்வு வேகத்தை மீண்டும் அதிகரிக்குமா என்பதை பொறுத்திருந்துதான் பார்க்க வேண்டும். இது வங்கிகளின் லாபத்தை மட்டுமல்ல, கடன் தரத்தையும் (Asset Quality) பாதிக்கும் என்பதால் முதலீட்டாளர்கள் கவனமாக இருக்க வேண்டும்.