

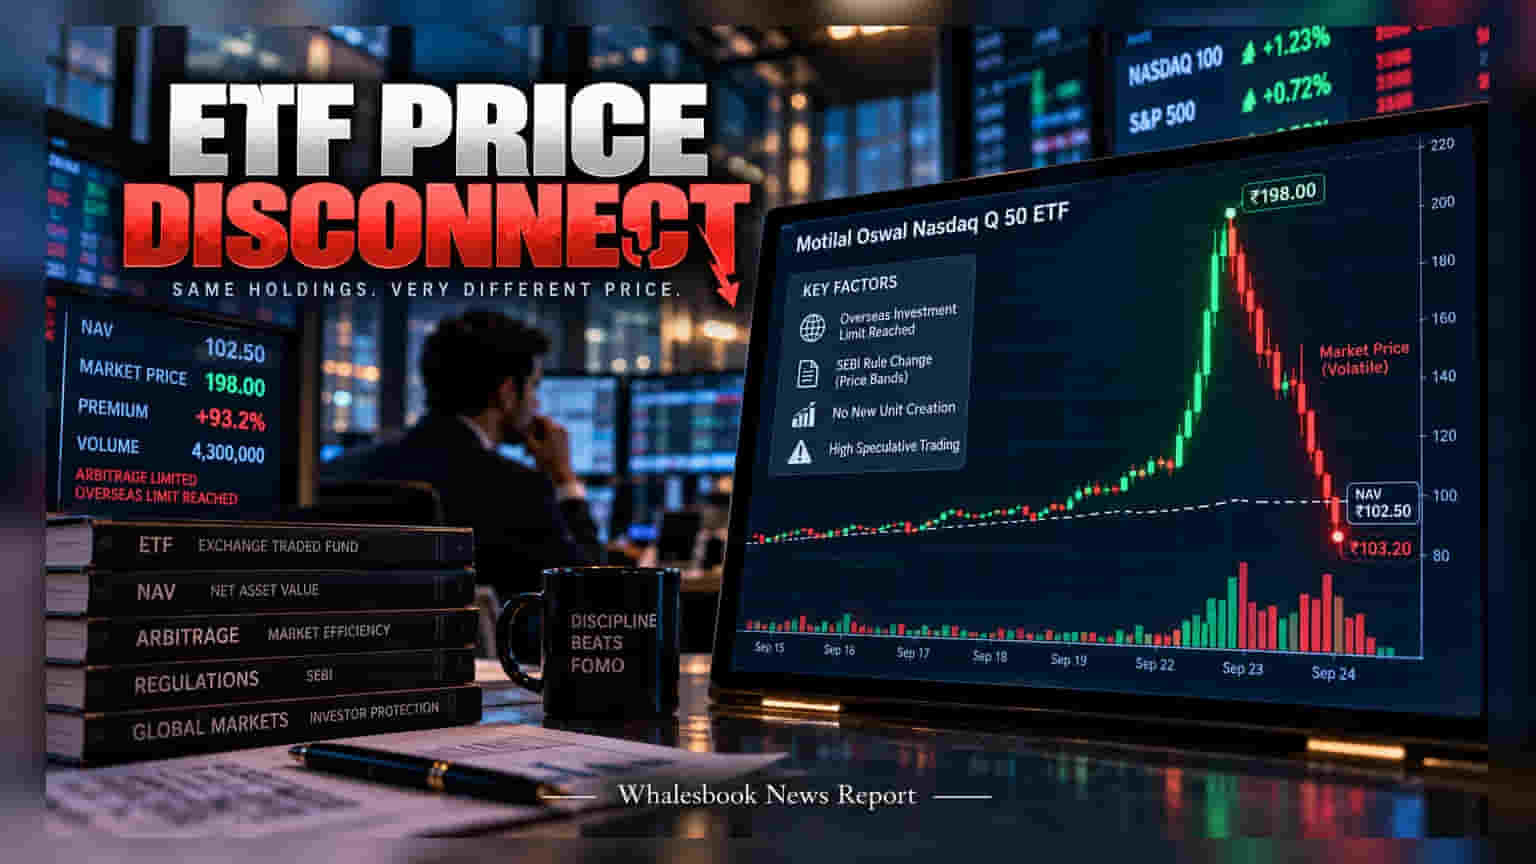
Motilal Oswal Nasdaq Q 50 ETF ਦੇ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਹਾਲ ਹੀ ਵਿੱਚ ਬਹੁਤ ਜ਼ਿਆਦਾ ਉਤਰਾਅ-ਚੜ੍ਹਾਅ ਦੇਖਣ ਨੂੰ ਮਿਲਿਆ ਹੈ। ਅਸਲ ਵਿੱਚ ਮਾਰਕੀਟ ਪ੍ਰਾਈਸ ਅਤੇ ਫੰਡ ਦੀ ਅਸਲ ਵੈਲਿਊ (NAV) ਵਿੱਚ ਵੱਡਾ ਫਰਕ ਆ ਗਿਆ ਹੈ। ਵਿਦੇਸ਼ੀ ਨਿਵੇਸ਼ 'ਤੇ ਸਰਕਾਰੀ ਰੋਕ ਕਾਰਨ ਨਵੇਂ ਯੂਨਿਟ ਨਹੀਂ ਬਣ ਰਹੇ, ਜਿਸ ਨਾਲ ਇਹ ਸਥਿਤੀ ਪੈਦਾ ਹੋਈ ਹੈ।
ਆਮ ਤੌਰ 'ਤੇ ਕੋਈ ਵੀ ਐਕਸਚੇਂਜ-ਟ੍ਰੇਡਡ ਫੰਡ (ETF) ਆਪਣੀ Net Asset Value (NAV) ਦੇ ਬਹੁਤ ਨੇੜੇ ਟ੍ਰੇਡ ਕਰਦਾ ਹੈ। ਇਹ ਸਿਸਟਮ 'ਆਰਬਿਟਰੇਜ' (Arbitrage) ਨਾਮਕ ਪ੍ਰਕਿਰਿਆ ਦੁਆਰਾ ਕਾਇਮ ਰਹਿੰਦਾ ਹੈ। ਜਦੋਂ ਮਾਰਕੀਟ ਪ੍ਰਾਈਸ NAV ਤੋਂ ਉੱਪਰ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਅਧਿਕਾਰਤ ਭਾਗੀਦਾਰ ਨਵੇਂ ਯੂਨਿਟ ਬਣਾ ਕੇ ਸਪਲਾਈ ਵਧਾਉਂਦੇ ਹਨ, ਜਿਸ ਨਾਲ ਕੀਮਤਾਂ ਵਾਪਸ ਸੰਤੁਲਨ ਵਿੱਚ ਆ ਜਾਂਦੀਆਂ ਹਨ।
ਟੁੱਟਿਆ ਆਰਬਿਟਰੇਜ ਮਕੈਨਿਜ਼ਮ
ਇਸ ਵਾਰ Motilal Oswal Nasdaq Q 50 ETF ਵਿੱਚ ਇਹ ਸਿਸਟਮ ਫੇਲ ਹੋ ਗਿਆ ਕਿਉਂਕਿ ਵਿਦੇਸ਼ੀ ਨਿਵੇਸ਼ 'ਤੇ ਸਖ਼ਤ ਰੈਗੂਲੇਟਰੀ ਲਿਮਟਾਂ ਹਨ। ਮਿਊਚਲ ਫੰਡਾਂ ਲਈ ਵਿਦੇਸ਼ੀ ਐਕਸਪੋਜਰ ਦੀ ਲਿਮਟ $7 ਬਿਲੀਅਨ ਤੱਕ ਸੀਮਤ ਹੈ, ਜੋ ਕਿ ਲਗਭਗ ਭਰ ਚੁੱਕੀ ਹੈ। ਨਵੇਂ ਯੂਨਿਟ ਬਣਾਉਣ ਦੀ ਮਨਾਹੀ ਕਾਰਨ ਮਾਰਕੀਟ ਮੇਕਰਸ ਸਪਲਾਈ ਨਹੀਂ ਵਧਾ ਸਕੇ, ਜਿਸ ਨਾਲ ਸ਼ੇਅਰ ਦੀ ਕੀਮਤ ਸਿਰਫ਼ ਸੱਟੇਬਾਜ਼ੀ (Speculative trading) ਦੇ ਆਧਾਰ 'ਤੇ ਹੀ ਉੱਪਰ-ਥੱਲੇ ਹੁੰਦੀ ਰਹੀ।
SEBI ਦੇ ਨਿਯਮਾਂ ਦਾ ਅਸਰ
ਸਥਿਤੀ ਉਦੋਂ ਹੋਰ ਵਿਗੜ ਗਈ ਜਦੋਂ 7 ਸਤੰਬਰ ਤੋਂ SEBI ਦੇ ਨਵੇਂ ਨਿਯਮ ਲਾਗੂ ਹੋਏ। ਹੁਣ ਪ੍ਰਾਈਸ ਬੈਂਡ (Circuit breakers) NAV ਦੀ ਬਜਾਏ ਪਿਛਲੇ ਦਿਨ ਦੀ ਕਲੋਜ਼ਿੰਗ ਕੀਮਤ ਦੇ ਆਧਾਰ 'ਤੇ ਤੈਅ ਹੁੰਦੇ ਹਨ। ਕਿਉਂਕਿ ਸ਼ੇਅਰ ਪਹਿਲਾਂ ਹੀ ਆਪਣੀ ਅਸਲ ਵੈਲਿਊ ਤੋਂ ਦੂਰ ਜਾ ਚੁੱਕਾ ਸੀ, ਇਸ ਲਈ 20 ਫੀਸਦੀ ਦੇ ਅਪਰ ਸਰਕਟ ਇੱਕ ਗਲਤ ਬੇਸ 'ਤੇ ਲੱਗ ਗਏ, ਜਿਸ ਨਾਲ ਵੋਲਾਟਿਲਿਟੀ ਹੋਰ ਵਧ ਗਈ।
ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਖ਼ਤਰਾ
21 ਸਤੰਬਰ ਨੂੰ ਇਸ ETF ਵਿੱਚ 4.3 ਮਿਲੀਅਨ ਯੂਨਿਟਾਂ ਦਾ ਕਾਰੋਬਾਰ ਹੋਇਆ, ਜੋ ਕਿ ਆਮ ਨਾਲੋਂ 19 ਗੁਣਾ ਜ਼ਿਆਦਾ ਸੀ। ਜਦੋਂ ਸੱਟੇਬਾਜ਼ੀ ਦਾ ਦੌਰ ਖਤਮ ਹੋਇਆ, ਤਾਂ ਸ਼ੇਅਰ ਨੂੰ ਲਗਾਤਾਰ ਤਿੰਨ ਦਿਨ 20 ਫੀਸਦੀ ਦੇ ਲੋਅਰ ਸਰਕਟ ਦਾ ਸਾਹਮਣਾ ਕਰਨਾ ਪਿਆ। ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਸਭ ਤੋਂ ਜ਼ਰੂਰੀ ਹੈ ਕਿ ਉਹ ਮਾਰਕੀਟ ਪ੍ਰਾਈਸ ਅਤੇ NAV ਦੇ ਵਿਚਕਾਰਲੇ ਅੰਤਰ (Tracking difference) 'ਤੇ ਨਜ਼ਰ ਰੱਖਣ, ਖਾਸ ਕਰਕੇ ਜਦੋਂ ਵਿਦੇਸ਼ੀ ਨਿਵੇਸ਼ ਦੀਆਂ ਲਿਮਟਾਂ ਭਰੀਆਂ ਹੋਣ।