

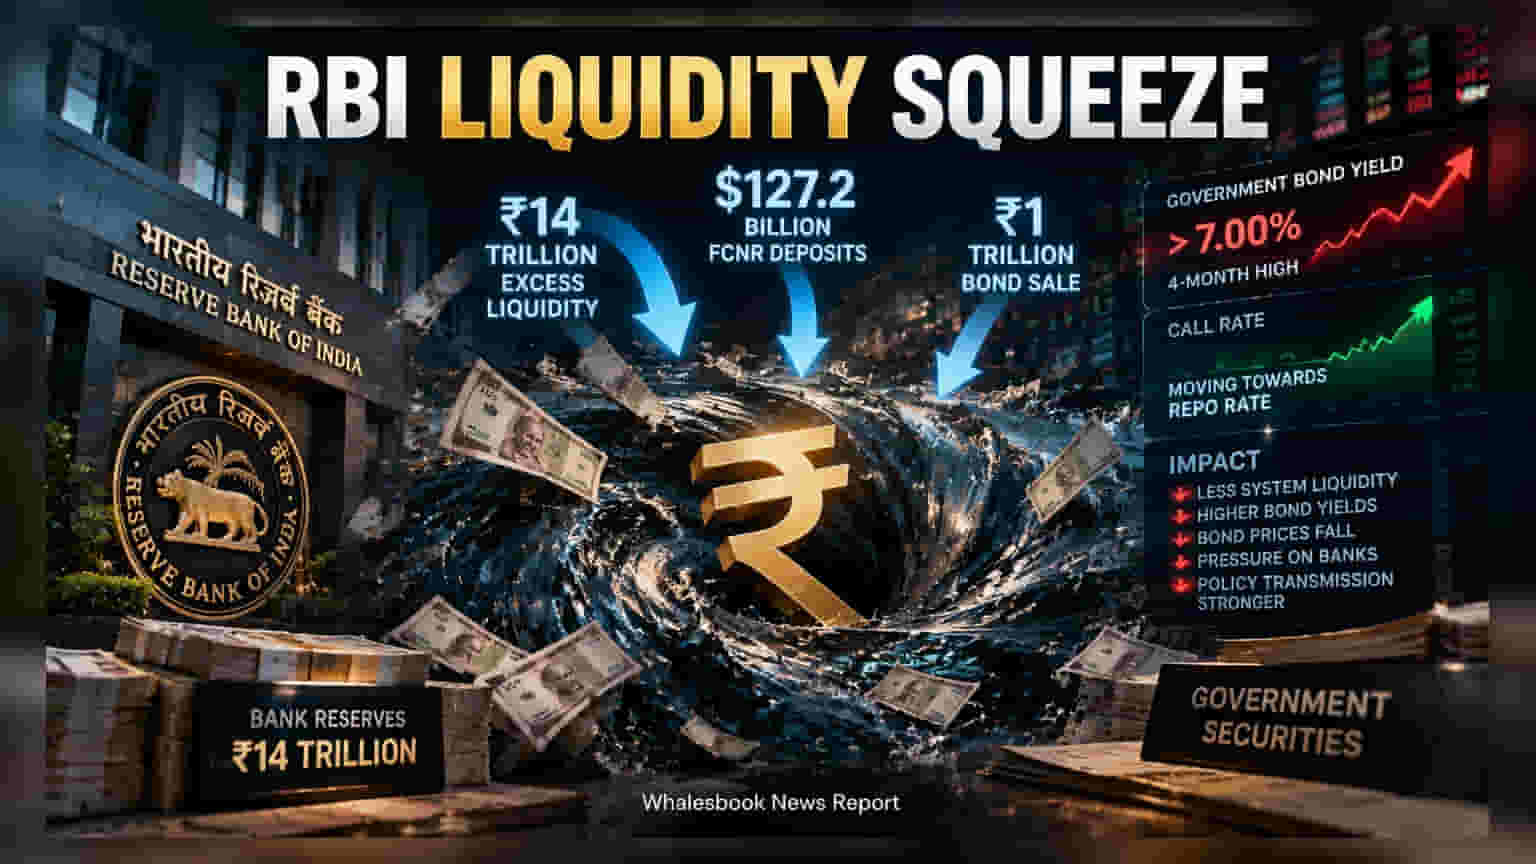
ਬੈਂਕਿੰਗ ਸਿਸਟਮ ਵਿੱਚੋਂ ਵਾਧੂ ਨਕਦੀ (Liquidity) ਨੂੰ ਬਾਹਰ ਕੱਢਣ ਲਈ Reserve Bank of India ਨੇ **₹1 ਲੱਖ ਕਰੋੜ** ਦੇ ਬਾਂਡ ਵੇਚਣ ਦਾ ਪ੍ਰੋਗਰਾਮ ਸ਼ੁਰੂ ਕੀਤਾ ਹੈ। **₹14 ਲੱਖ ਕਰੋੜ** ਦੀ ਵਾਧੂ ਤਰਲਤਾ ਕਾਰਨ ਵਿਆਜ ਦਰਾਂ ਦਾ ਅਸਰ ਅਰਥਵਿਵਸਥਾ 'ਤੇ ਸਹੀ ਤਰੀਕੇ ਨਾਲ ਨਹੀਂ ਪੈ ਰਿਹਾ ਸੀ, ਜਿਸ ਤੋਂ ਬਾਅਦ ਹੁਣ ਬਾਂਡ ਯੀਲਡ (Bond Yields) **4 ਮਹੀਨਿਆਂ** ਦੇ ਉੱਚ ਪੱਧਰ 'ਤੇ ਪਹੁੰਚ ਗਈ ਹੈ।
ਬਾਜ਼ਾਰ ਵਿੱਚ ਨਕਦੀ ਦਾ ਦਬਾਅ ਕਿਉਂ?
ਅਸਲ ਵਿੱਚ, ਅਗਸਤ ਦੇ ਅੰਤ ਤੱਕ Foreign Currency Non-Resident (FCNR) ਡਿਪਾਜ਼ਿਟ ਵਿੱਚ ਜ਼ਬਰਦਸਤ ਵਾਧਾ ਹੋਇਆ ਹੈ, ਜੋ $127.2 ਬਿਲੀਅਨ ਤੱਕ ਪਹੁੰਚ ਗਿਆ। ਜਦੋਂ ਬੈਂਕਾਂ ਕੋਲ ਲੋੜ ਤੋਂ ਵੱਧ ਪੈਸਾ ਹੁੰਦਾ ਹੈ, ਤਾਂ ਉਹ RBI ਤੋਂ ਉਧਾਰ ਲੈਣਾ ਬੰਦ ਕਰ ਦਿੰਦੇ ਹਨ, ਜਿਸ ਨਾਲ ਕੇਂਦਰੀ ਬੈਂਕ ਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਦਾ ਕੰਟਰੋਲ ਕਮਜ਼ੋਰ ਹੋ ਜਾਂਦਾ ਹੈ।
ਨਿਵੇਸ਼ਕਾਂ 'ਤੇ ਕੀ ਹੋਵੇਗਾ ਅਸਰ?
RBI ਨੇ Open Market Operations ਰਾਹੀਂ ਇਹ ਬਾਂਡ ਵੇਚਣੇ ਸ਼ੁਰੂ ਕੀਤੇ ਹਨ ਤਾਂ ਜੋ ਸਿਸਟਮ ਵਿੱਚੋਂ ਪੈਸਾ ਵਾਪਸ ਲਿਆ ਜਾ ਸਕੇ। ਇਸ ਕਦਮ ਨਾਲ ਬਾਂਡ ਯੀਲਡ 7% ਤੋਂ ਉੱਪਰ ਨਿਕਲ ਗਈ ਹੈ। ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਇਹ ਸਮਝਣਾ ਜ਼ਰੂਰੀ ਹੈ ਕਿ ਜਦੋਂ ਯੀਲਡ ਵਧਦੀ ਹੈ, ਤਾਂ ਮੌਜੂਦਾ ਬਾਂਡਾਂ ਦੀ ਕੀਮਤ ਘੱਟ ਜਾਂਦੀ ਹੈ। ਇਸ ਨਾਲ ਉਹਨਾਂ ਬੈਂਕਾਂ ਨੂੰ 'ਮਾਰਕ-ਟੂ-ਮਾਰਕੀਟ' ਨੁਕਸਾਨ ਹੋ ਸਕਦਾ ਹੈ ਜਿਨ੍ਹਾਂ ਕੋਲ ਸਰਕਾਰੀ ਸਕਿਓਰਿਟੀਜ਼ ਦਾ ਵੱਡਾ ਪੋਰਟਫੋਲੀਓ ਹੈ।
ਅੱਗੇ ਕੀ ਹੋ ਸਕਦਾ ਹੈ?
RBI ਦਾ ਮੁੱਖ ਟੀਚਾ 'ਵੇਟਿਡ ਐਵਰੇਜ ਕਾਲ ਰੇਟ' ਨੂੰ ਰੈਪੋ ਰੇਟ (Repo Rate) ਦੇ ਬਰਾਬਰ ਲਿਆਉਣਾ ਹੈ। ਆਉਣ ਵਾਲੇ ਸਮੇਂ ਵਿੱਚ ₹4 ਲੱਖ ਕਰੋੜ ਤੱਕ ਦੀ ਨਕਦੀ ਘਟਾਉਣ ਦੀ ਲੋੜ ਪੈ ਸਕਦੀ ਹੈ। ਅਕਤੂਬਰ ਦੀ ਮੌਨਿਟਰੀ ਪਾਲਿਸੀ ਮੀਟਿੰਗ ਵਿੱਚ ਇਸ ਸਬੰਧੀ ਵੱਡੇ ਫੈਸਲੇ ਲਏ ਜਾ ਸਕਦੇ ਹਨ, ਜੋ ਬੈਂਕਿੰਗ ਸੈਕਟਰ ਦੇ ਮੁਨਾਫੇ ਨੂੰ ਸਿੱਧਾ ਪ੍ਰਭਾਵਿਤ ਕਰਨਗੇ।