

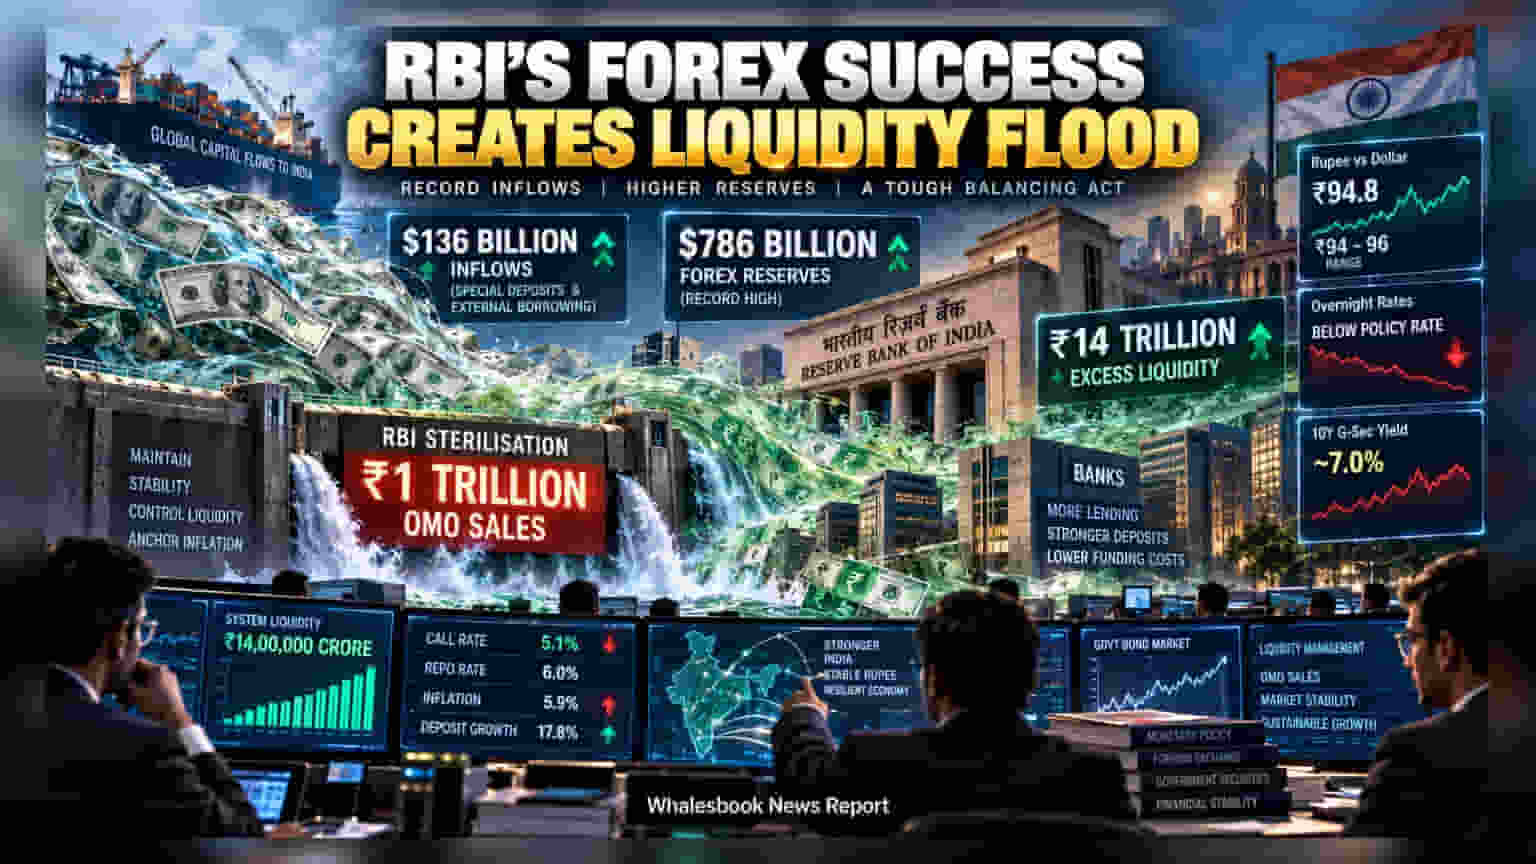
ਵਿਦੇਸ਼ੀ ਨਿਵੇਸ਼ ਦੇ ਰਿਕਾਰਡ **$136 ਬਿਲੀਅਨ** ਦੇ ਪ੍ਰਵਾਹ ਨੇ ਭਾਰਤੀ ਬੈਂਕਿੰਗ ਸਿਸਟਮ ਵਿੱਚ **₹14 ਟ੍ਰਿਲੀਅਨ** ਦੀ ਵਾਧੂ ਲਿਕਵਿਡਿਟੀ ਭਰ ਦਿੱਤੀ ਹੈ। ਹੁਣ RBI ਇਸ ਵਾਧੂ ਨਕਦੀ ਨੂੰ ਖਤਮ ਕਰਨ ਲਈ ਸਰਕਾਰੀ ਬਾਂਡ ਵੇਚਣ ਦੀ ਤਿਆਰੀ ਵਿੱਚ ਹੈ, ਕਿਉਂਕਿ ਇਹ ਮਾਰਕੀਟ ਰੇਟਾਂ ਨੂੰ ਪ੍ਰਭਾਵਿਤ ਕਰ ਰਿਹਾ ਹੈ।
ਲਿਕਵਿਡਿਟੀ ਦਾ ਮੁੱਦਾ ਕੀ ਹੈ?
ਭਾਰਤ ਦੇ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਭੰਡਾਰ (Forex Reserves) $786 ਬਿਲੀਅਨ ਦੇ ਨਵੇਂ ਰਿਕਾਰਡ ਪੱਧਰ 'ਤੇ ਪਹੁੰਚ ਗਏ ਹਨ। ਜਦੋਂ RBI ਬਾਜ਼ਾਰ ਤੋਂ ਡਾਲਰ ਖਰੀਦਦਾ ਹੈ, ਤਾਂ ਬਦਲੇ ਵਿੱਚ ਸਿਸਟਮ ਵਿੱਚ ਰੁਪਏ ਜਾਰੀ ਹੁੰਦੇ ਹਨ, ਜਿਸ ਨਾਲ ਬੈਂਕਿੰਗ ਸਿਸਟਮ ਵਿੱਚ ₹14 ਟ੍ਰਿਲੀਅਨ ਦੀ ਵਾਧੂ ਨਕਦੀ ਇਕੱਠੀ ਹੋ ਗਈ ਹੈ। ਇਹ ਨਕਦੀ ਸ਼ਾਰਟ-ਟਰਮ ਵਿਆਜ ਦਰਾਂ ਨੂੰ ਹੇਠਾਂ ਲੈ ਆਈ ਹੈ, ਜੋ ਇੱਕ ਤਰ੍ਹਾਂ ਨਾਲ 'ਹਿਡਨ ਇੰਟਰਸਟ ਰੇਟ ਕੱਟ' ਵਾਂਗ ਕੰਮ ਕਰ ਰਿਹਾ ਹੈ, ਜਦੋਂ ਕਿ ਮਹਿੰਗਾਈ 6% ਦੇ ਨੇੜੇ ਹੈ।
RBI ਦਾ ਐਕਸ਼ਨ ਪਲਾਨ
ਆਰਥਿਕਤਾ ਨੂੰ ਗਰਮ ਹੋਣ ਤੋਂ ਬਚਾਉਣ ਲਈ, RBI ਨੇ ਸਤੰਬਰ ਵਿੱਚ ₹1 ਟ੍ਰਿਲੀਅਨ ਦੇ ਸਰਕਾਰੀ ਬਾਂਡ ਵੇਚਣ ਦਾ ਫੈਸਲਾ ਕੀਤਾ ਹੈ। ਇਹ ਕਦਮ ਸਿਸਟਮ ਵਿੱਚੋਂ ਵਾਧੂ ਨਕਦੀ ਖਿੱਚਣ ਲਈ ਹੈ। ਹਾਲਾਂਕਿ, ਇਹ ਇੱਕ ਨਾਜ਼ੁਕ ਕੰਮ ਹੈ ਕਿਉਂਕਿ ਬਾਂਡਾਂ ਦੀ ਜ਼ਿਆਦਾ ਵਿਕਰੀ ਨਾਲ ਯੀਲਡ (Yield) ਵਧ ਸਕਦੀ ਹੈ, ਜੋ ਸਰਕਾਰ ਅਤੇ ਕਾਰੋਬਾਰਾਂ ਲਈ ਕਰਜ਼ਾ ਲੈਣਾ ਮਹਿੰਗਾ ਬਣਾ ਸਕਦੀ ਹੈ।
ਬੈਂਕਾਂ ਅਤੇ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਸਥਿਤੀ
ਬੈਂਕਾਂ ਲਈ ਇਹ ਸਮਾਂ ਫਾਇਦੇਮੰਦ ਰਿਹਾ ਹੈ ਕਿਉਂਕਿ ਡਿਪਾਜ਼ਿਟ ਗ੍ਰੋਥ 17.8% ਦੀ ਰਫਤਾਰ ਨਾਲ ਵੱਧ ਰਹੀ ਹੈ। ਇਸ ਨਾਲ ਬੈਂਕਾਂ ਨੂੰ ਮਹਿੰਗੇ ਫੰਡਾਂ 'ਤੇ ਨਿਰਭਰ ਨਹੀਂ ਰਹਿਣਾ ਪੈ ਰਿਹਾ। ਦੂਜੇ ਪਾਸੇ, ਬਾਂਡ ਮਾਰਕੀਟ ਦੇ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਹਾਲਾਤ ਥੋੜ੍ਹੇ ਮੁਸ਼ਕਲ ਹਨ। ਕੱਚੇ ਤੇਲ ਦੀਆਂ ਕੀਮਤਾਂ ਅਤੇ ਮਹਿੰਗਾਈ ਕਾਰਨ 10-ਸਾਲਾ ਸਰਕਾਰੀ ਬਾਂਡ ਯੀਲਡ ਲਗਭਗ 7% 'ਤੇ ਬਣੀ ਹੋਈ ਹੈ। ਹੁਣ ਸਭ ਦੀਆਂ ਨਜ਼ਰਾਂ ਇਸ ਗੱਲ 'ਤੇ ਹਨ ਕਿ RBI ਬਿਨਾਂ ਮਾਰਕੀਟ ਵਿੱਚ ਅਸਥਿਰਤਾ ਪੈਦਾ ਕੀਤੇ ਇਸ ਲਿਕਵਿਡਿਟੀ ਨੂੰ ਕਿਵੇਂ ਕੰਟਰੋਲ ਕਰਦਾ ਹੈ।