

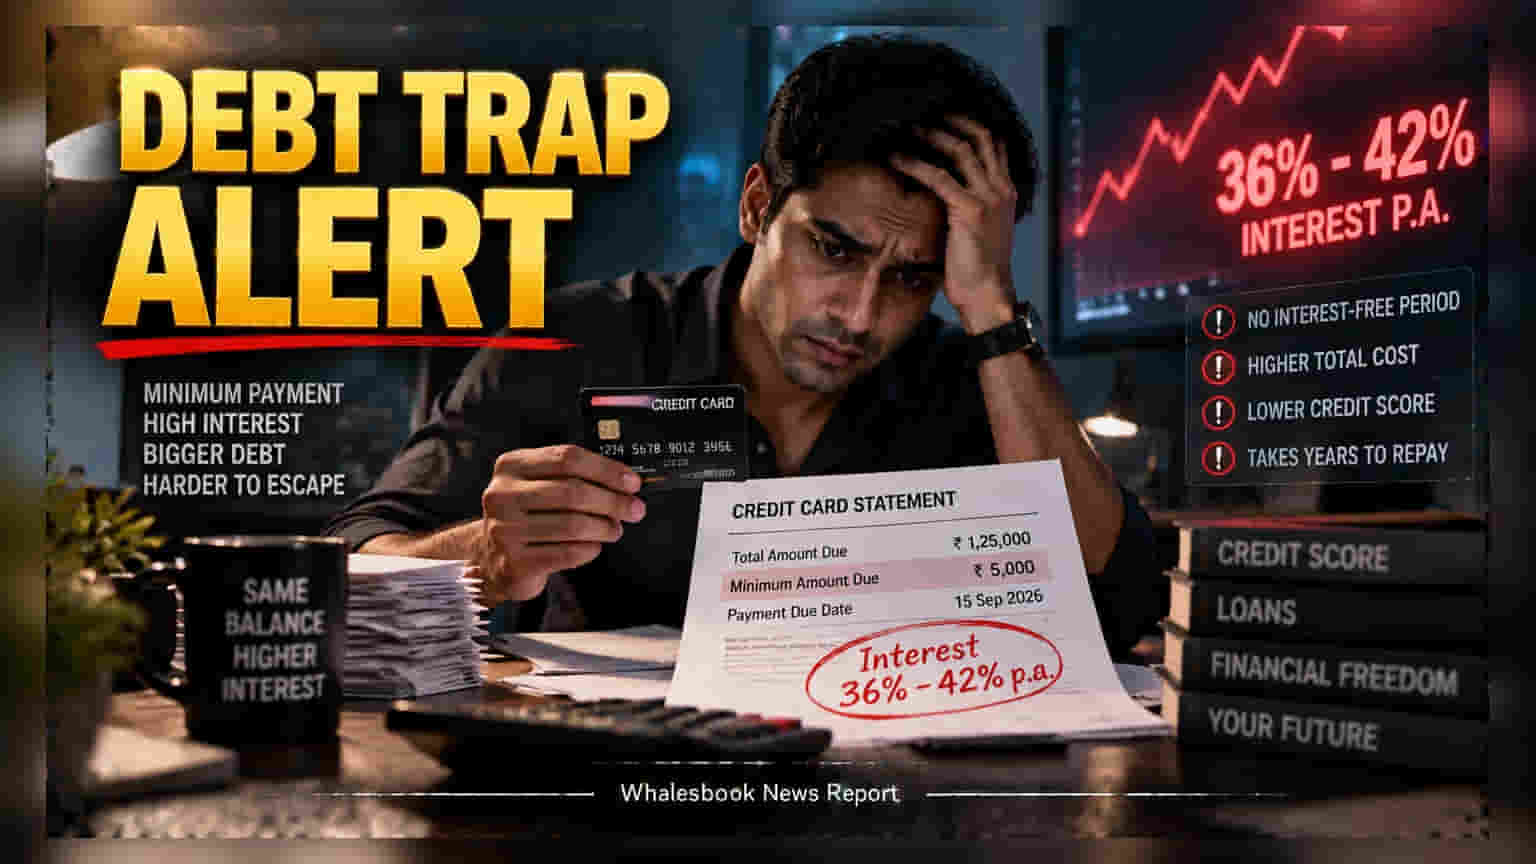
ਜੇਕਰ ਤੁਸੀਂ ਵੀ ਆਪਣਾ Credit Card ਬਿੱਲ ਸਿਰਫ 'ਮਿਨੀਮਮ ਅਮਾਊਂਟ' ਭਰ ਕੇ ਟਾਲ ਦਿੰਦੇ ਹੋ, ਤਾਂ ਸਾਵਧਾਨ ਹੋ ਜਾਓ! ਇਹ ਆਦਤ ਤੁਹਾਨੂੰ ਕਰਜ਼ੇ ਦੇ ਅਜਿਹੇ ਚੱਕਰ ਵਿੱਚ ਫਸਾ ਸਕਦੀ ਹੈ ਜਿੱਥੇ ਵਿਆਜ ਦੀਆਂ ਦਰਾਂ **36% ਤੋਂ 42%** ਤੱਕ ਹੋ ਸਕਦੀਆਂ ਹਨ, ਜੋ ਤੁਹਾਡੇ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਨੂੰ ਵੀ ਖਰਾਬ ਕਰ ਸਕਦੀਆਂ ਹਨ।
ਬਹੁਤ ਸਾਰੇ ਲੋਕ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੇ ਸਟੇਟਮੈਂਟ 'ਤੇ ਦਿੱਤੇ ਗਏ 'ਮਿਨੀਮਮ ਅਮਾਊਂਟ ਡਿਊ' ਨੂੰ ਮਹੀਨੇ ਦਾ ਖਰਚਾ ਨਿਪਟਾਉਣ ਦਾ ਸਭ ਤੋਂ ਆਸਾਨ ਤਰੀਕਾ ਸਮਝਦੇ ਹਨ। ਪਰ ਅਸਲ ਵਿੱਚ, ਇਹ ਇੱਕ ਅਜਿਹਾ ਜਾਲ ਹੈ ਜੋ ਤੁਹਾਨੂੰ ਸਾਲਾਂ ਤੱਕ ਕਰਜ਼ੇ ਹੇਠ ਦੱਬੀ ਰੱਖ ਸਕਦਾ ਹੈ।
ਕਰਜ਼ੇ ਦਾ ਗੁੰਝਲਦਾਰ ਗਣਿਤ (Mechanics of Revolving Debt)
ਜਦੋਂ ਤੁਸੀਂ ਸਿਰਫ ਘੱਟੋ-ਘੱਟ ਰਕਮ ਅਦਾ ਕਰਦੇ ਹੋ, ਤਾਂ ਬਾਕੀ ਬਚੀ ਰਕਮ ਅਗਲੇ ਮਹੀਨੇ ਲਈ ਅੱਗੇ ਵਧ ਜਾਂਦੀ ਹੈ। ਭਾਰਤ ਵਿੱਚ ਕ੍ਰੈਡਿਟ ਕਾਰਡ 'ਤੇ ਵਿਆਜ ਦਰਾਂ ਆਮ ਤੌਰ 'ਤੇ 36% ਤੋਂ 42% ਸਲਾਨਾ ਹੁੰਦੀਆਂ ਹਨ। ਇਹ ਵਿਆਜ ਕੰਪਾਊਂਡਿੰਗ (Compounding) ਦੇ ਹਿਸਾਬ ਨਾਲ ਵਧਦਾ ਹੈ, ਜਿਸ ਕਾਰਨ ਛੋਟਾ ਜਿਹਾ ਬਕਾਇਆ ਵੀ ਕੁਝ ਮਹੀਨਿਆਂ ਵਿੱਚ ਇੱਕ ਵੱਡੀ ਰਕਮ ਵਿੱਚ ਬਦਲ ਜਾਂਦਾ ਹੈ।
ਗ੍ਰੇਸ ਪੀਰੀਅਡ ਦਾ ਨੁਕਸਾਨ (Loss of Grace Period)
ਸਭ ਤੋਂ ਵੱਡੀ ਕੀਮਤ ਜੋ ਤੁਸੀਂ ਚੁਕਾਉਂਦੇ ਹੋ ਉਹ ਹੈ 'ਇੰਟਰੈਸਟ-ਫ੍ਰੀ ਗ੍ਰੇਸ ਪੀਰੀਅਡ'। ਜੇਕਰ ਤੁਸੀਂ ਪੂਰਾ ਬਿੱਲ ਨਹੀਂ ਭਰਦੇ, ਤਾਂ ਤੁਹਾਡੀਆਂ ਨਵੀਆਂ ਕੀਤੀਆਂ ਖਰੀਦਦਾਰੀ 'ਤੇ ਵੀ ਪਹਿਲੇ ਦਿਨ ਤੋਂ ਹੀ ਵਿਆਜ ਲੱਗਣਾ ਸ਼ੁਰੂ ਹੋ ਜਾਂਦਾ ਹੈ। ਯਾਨੀ ਕਿ ਤੁਹਾਡਾ ਰਾਸ਼ਨ ਜਾਂ ਬਿਜਲੀ ਦਾ ਬਿੱਲ ਵੀ ਤੁਹਾਨੂੰ ਮਹਿੰਗਾ ਪੈਣ ਲੱਗਦਾ ਹੈ।
ਕ੍ਰੈਡਿਟ ਪ੍ਰੋਫਾਈਲ 'ਤੇ ਅਸਰ
ਬੈਂਕ ਤੁਹਾਡੇ 'Credit Utilization Ratio' ਨੂੰ ਦੇਖਦੇ ਹਨ। ਜਦੋਂ ਤੁਸੀਂ ਹਰ ਵਾਰ ਸਿਰਫ ਮਿਨੀਮਮ ਪੇਮੈਂਟ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਡਾ ਬਕਾਇਆ ਜ਼ਿਆਦਾ ਰਹਿੰਦਾ ਹੈ, ਜੋ ਇਹ ਦਰਸਾਉਂਦਾ ਹੈ ਕਿ ਤੁਸੀਂ ਕਰਜ਼ੇ 'ਤੇ ਨਿਰਭਰ ਹੋ। ਇਹ ਤੁਹਾਡੇ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਨੂੰ ਘਟਾਉਂਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਭਵਿੱਖ ਵਿੱਚ ਹੋਮ ਲੋਨ ਜਾਂ ਕਾਰ ਲੋਨ ਲੈਣਾ ਮੁਸ਼ਕਿਲ ਹੋ ਸਕਦਾ ਹੈ।
ਕੀ ਕੀਤਾ ਜਾਵੇ?
ਜੇਕਰ ਤੁਸੀਂ ਪੂਰਾ ਬਿੱਲ ਨਹੀਂ ਭਰ ਸਕਦੇ, ਤਾਂ ਕਾਰਡ ਜਾਰੀ ਕਰਨ ਵਾਲੇ ਬੈਂਕ ਨਾਲ ਗੱਲ ਕਰਕੇ ਆਪਣੇ ਬਕਾਏ ਨੂੰ EMI ਵਿੱਚ ਬਦਲਵਾਉਣਾ ਇੱਕ ਬਿਹਤਰ ਵਿਕਲਪ ਹੈ। EMI ਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਰਿਵਾਲਵਿੰਗ ਕ੍ਰੈਡਿਟ (Revolving Credit) ਨਾਲੋਂ ਕਾਫੀ ਘੱਟ ਹੁੰਦੀਆਂ ਹਨ, ਜੋ ਤੁਹਾਨੂੰ ਇੱਕ ਸਿਸਟਮੈਟਿਕ ਤਰੀਕੇ ਨਾਲ ਕਰਜ਼ ਮੁਕਤ ਹੋਣ ਵਿੱਚ ਮਦਦ ਕਰ ਸਕਦੀਆਂ ਹਨ।