

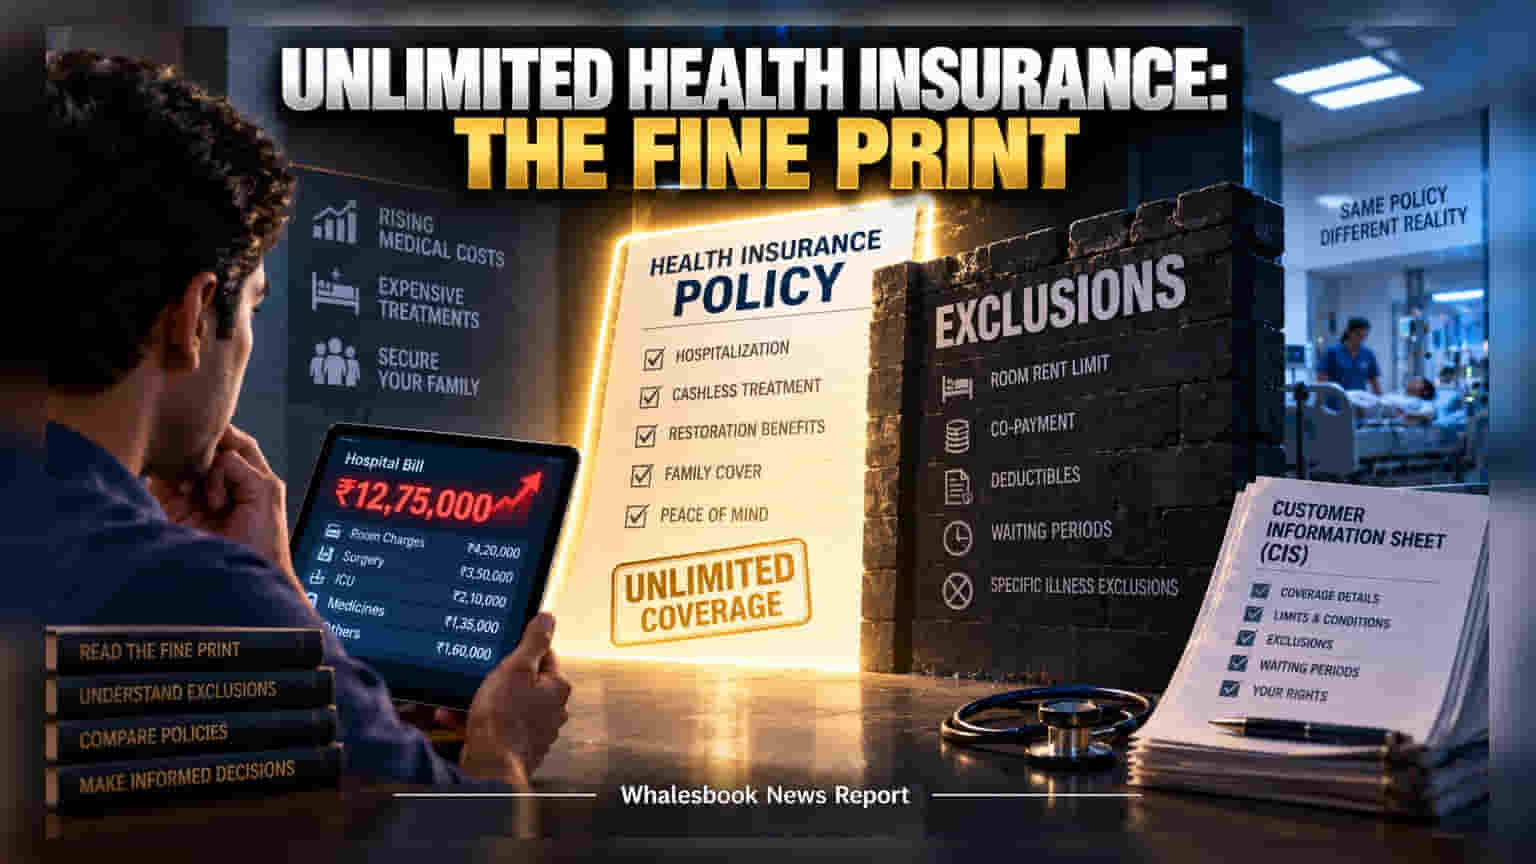
ਬਹੁਤ ਸਾਰੀਆਂ ਇੰਸ਼ੋਰੈਂਸ ਕੰਪਨੀਆਂ 'ਅਨਲਿਮਟਿਡ' (Unlimited) ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਪਲਾਨ ਵੇਚਦੀਆਂ ਹਨ, ਪਰ ਇਨ੍ਹਾਂ ਦੇ ਪਿੱਛੇ ਕਈ ਲੁਕੀਆਂ ਹੋਈਆਂ ਸ਼ਰਤਾਂ ਹੁੰਦੀਆਂ ਹਨ। ਪਾਲਿਸੀ ਖਰੀਦਣ ਤੋਂ ਪਹਿਲਾਂ Customer Information Sheet ਨੂੰ ਚੰਗੀ ਤਰ੍ਹਾਂ ਪੜ੍ਹਨਾ ਜ਼ਰੂਰੀ ਹੈ, ਕਿਉਂਕਿ ਸਬ-ਲਿਮਿਟਸ ਅਤੇ ਕੋ-ਪੇਮੈਂਟ ਵਰਗੀਆਂ ਸ਼ਰਤਾਂ ਤੁਹਾਡੇ ਖਰਚੇ ਵਧਾ ਸਕਦੀਆਂ ਹਨ।
ਬਹੁਤ ਸਾਰੇ ਪਰਿਵਾਰ ਵੱਧਦੇ ਡਾਕਟਰੀ ਖਰਚਿਆਂ ਤੋਂ ਬਚਣ ਲਈ 'ਅਨਲਿਮਟਿਡ' ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਪਲਾਨ ਲੈਂਦੇ ਹਨ। ਪਰ ਅਸਲ ਵਿੱਚ, 'ਅਨਲਿਮਟਿਡ' ਦਾ ਮਤਲਬ ਹਰ ਖਰਚੇ ਦੀ ਮੁਆਵਜ਼ਾ ਰਾਸ਼ੀ ਨਹੀਂ ਹੁੰਦਾ। ਇਹ ਪਾਲਿਸੀਆਂ ਕਈ ਤਕਨੀਕੀ ਸੀਮਾਵਾਂ ਨਾਲ ਬੱਝੀਆਂ ਹੁੰਦੀਆਂ ਹਨ, ਜੋ ਕਲੇਮ (Claim) ਦੇ ਸਮੇਂ ਤੁਹਾਡੀ ਮਦਦ ਦੀ ਰਾਸ਼ੀ ਨੂੰ ਕਾਫੀ ਘਟਾ ਸਕਦੀਆਂ ਹਨ।
'ਅਨਲਿਮਟਿਡ' ਦਾ ਅਸਲੀ ਮਤਲਬ
ਜ਼ਿਆਦਾਤਰ ਮਾਮਲਿਆਂ ਵਿੱਚ, 'ਅਨਲਿਮਟਿਡ' ਦਾ ਅਰਥ ਕੇਵਲ 'ਰਿਸਟੋਰੇਸ਼ਨ ਬੈਨੀਫਿਟ' (Restoration Benefit) ਹੁੰਦਾ ਹੈ, ਜਿੱਥੇ ਕਵਰ ਖਤਮ ਹੋਣ 'ਤੇ ਉਹ ਦੁਬਾਰਾ ਭਰ ਜਾਂਦਾ ਹੈ। ਫਿਰ ਵੀ, ਹਰ ਬਿੱਲ 'ਤੇ ਕੰਪਨੀ ਦੀਆਂ ਸਖ਼ਤ ਸ਼ਰਤਾਂ ਲਾਗੂ ਹੁੰਦੀਆਂ ਹਨ। ਉਦਾਹਰਨ ਲਈ, ਜੇ ਪਾਲਿਸੀ ਵਿੱਚ ਰੂਮ ਰੈਂਟ ਕੈਪ ਲੱਗੀ ਹੈ ਅਤੇ ਤੁਸੀਂ ਮਹਿੰਗਾ ਕਮਰਾ ਚੁਣਦੇ ਹੋ, ਤਾਂ ਹਸਪਤਾਲ ਦੇ ਕੁੱਲ ਬਿੱਲ ਦਾ ਇੱਕ ਵੱਡਾ ਹਿੱਸਾ ਤੁਹਾਨੂੰ ਆਪਣੀ ਜੇਬ ਵਿੱਚੋਂ ਦੇਣਾ ਪੈ ਸਕਦਾ ਹੈ।
ਲੁਕੀਆਂ ਹੋਈਆਂ ਵਿੱਤੀ ਰੁਕਾਵਟਾਂ
ਸਬ-ਲਿਮਿਟਸ ਤੋਂ ਇਲਾਵਾ, ਕੁਝ ਹੋਰ ਸ਼ਰਤਾਂ ਵੀ ਤੁਹਾਡੇ ਲਈ ਮੁਸੀਬਤ ਬਣ ਸਕਦੀਆਂ ਹਨ:
- ਕੋ-ਪੇਮੈਂਟ (Co-payment): ਇਸ ਵਿੱਚ ਤੁਹਾਨੂੰ ਕਲੇਮ ਦਾ ਕੁਝ ਪ੍ਰਤੀਸ਼ਤ ਹਿੱਸਾ ਖੁਦ ਦੇਣਾ ਪੈਂਦਾ ਹੈ।
- ਡਿਡਕਟਿਬਲਜ਼ (Deductibles): ਇੰਸ਼ੋਰੈਂਸ ਸ਼ੁਰੂ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਕੁਝ ਫਿਕਸ ਰਾਸ਼ੀ ਤੁਹਾਨੂੰ ਦੇਣੀ ਪੈਂਦੀ ਹੈ।
- ਵੇਟਿੰਗ ਪੀਰੀਅਡ (Waiting Period): ਪੁਰਾਣੀਆਂ ਬਿਮਾਰੀਆਂ (Pre-existing conditions) ਲਈ 36 ਮਹੀਨੇ ਤੱਕ ਦਾ ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਹੋ ਸਕਦਾ ਹੈ, ਜਿਸ ਦੌਰਾਨ ਕਵਰੇਜ ਨਹੀਂ ਮਿਲਦੀ।
Customer Information Sheet (CIS) ਕਿਉਂ ਜ਼ਰੂਰੀ ਹੈ?
IRDAI ਨੇ ਕੰਪਨੀਆਂ ਲਈ ਇਹ ਲਾਜ਼ਮੀ ਕੀਤਾ ਹੈ ਕਿ ਉਹ ਗਾਹਕਾਂ ਨੂੰ CIS ਪ੍ਰਦਾਨ ਕਰਨ। ਇਹ ਦਸਤਾਵੇਜ਼ ਮਾਰਕੀਟਿੰਗ ਬਰੋਸ਼ਰ ਨਾਲੋਂ ਕਿਤੇ ਜ਼ਿਆਦਾ ਭਰੋਸੇਯੋਗ ਹੈ। ਇਸ ਵਿੱਚ ਸਾਫ ਲਿਖਿਆ ਹੁੰਦਾ ਹੈ ਕਿ ਕੰਪਨੀ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਕਿੱਥੇ ਖਤਮ ਹੁੰਦੀ ਹੈ। ਕੋਈ ਵੀ ਪਾਲਿਸੀ ਖਰੀਦਣ ਤੋਂ ਪਹਿਲਾਂ ਇਸ ਸ਼ੀਟ ਨੂੰ ਚੰਗੀ ਤਰ੍ਹਾਂ ਪੜ੍ਹਨਾ ਹੀ ਸਭ ਤੋਂ ਵਧੀਆ ਤਰੀਕਾ ਹੈ ਤਾਂ ਜੋ ਐਮਰਜੈਂਸੀ ਦੇ ਸਮੇਂ ਕਿਸੇ ਵੱਡੇ ਵਿੱਤੀ ਝਟਕੇ ਤੋਂ ਬਚਿਆ ਜਾ ਸਕੇ।