

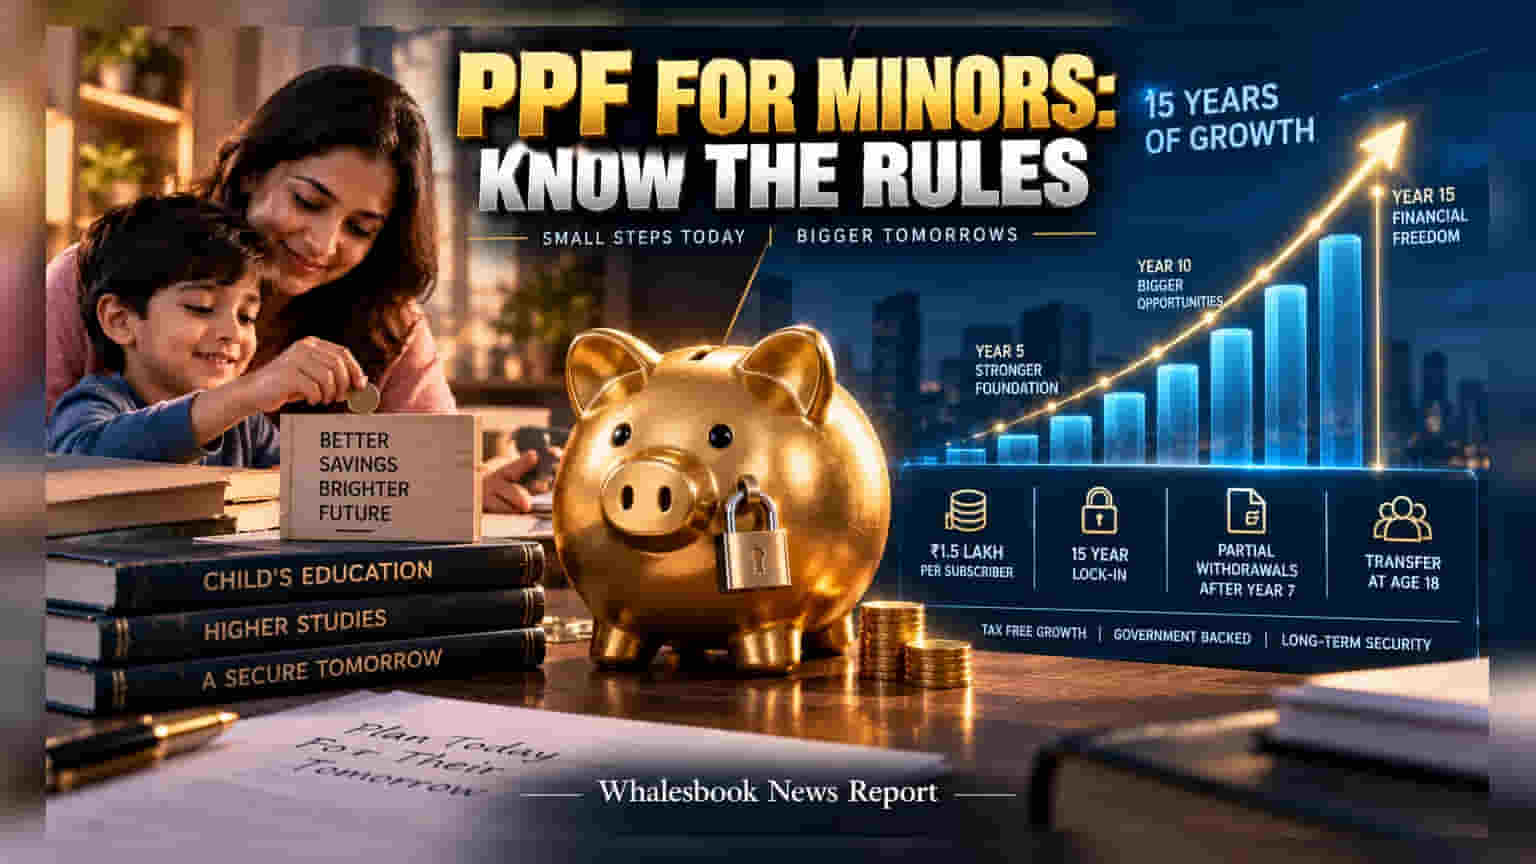
Public Provident Fund (PPF) ਵਿੱਚ ਬੱਚੇ ਦੇ ਨਾਂ 'ਤੇ ਖਾਤਾ ਖੋਲ੍ਹਣ ਵਾਲੇ ਮਾਪਿਆਂ ਨੂੰ ਸਾਵਧਾਨ ਰਹਿਣ ਦੀ ਲੋੜ ਹੈ। ਨਿਵੇਸ਼ ਦੀ ਕੁੱਲ ਸਾਲਾਨਾ ਲਿਮਿਟ **₹1.5 ਲੱਖ** ਹੈ, ਜਿਸ ਵਿੱਚ ਤੁਹਾਡਾ ਆਪਣਾ ਅਤੇ ਬੱਚੇ ਦਾ ਖਾਤਾ ਦੋਵੇਂ ਸ਼ਾਮਲ ਹਨ। ਇਸ ਨਿਯਮ ਨੂੰ ਨਜ਼ਰਅੰਦਾਜ਼ ਕਰਨ ਨਾਲ ਤੁਹਾਨੂੰ ਵਿਆਜ ਦਾ ਨੁਕਸਾਨ ਹੋ ਸਕਦਾ ਹੈ।
ਬਹੁਤ ਸਾਰੇ ਮਾਪੇ ਬੱਚਿਆਂ ਦੇ ਭਵਿੱਖ ਲਈ Public Provident Fund (PPF) ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਦੇ ਹਨ, ਪਰ ਇਸਦੇ ਨਿਯਮਾਂ ਨੂੰ ਲੈ ਕੇ ਅਕਸਰ ਉਲਝਣ ਵਿੱਚ ਰਹਿੰਦੇ ਹਨ। ਸਭ ਤੋਂ ਵੱਡੀ ਗਲਤੀ ਨਿਵੇਸ਼ ਦੀ ਲਿਮਿਟ ਨੂੰ ਲੈ ਕੇ ਹੁੰਦੀ ਹੈ।
₹1.5 ਲੱਖ ਦਾ ਨਿਯਮ ਕੀ ਹੈ?
ਸਰਕਾਰੀ ਨਿਯਮਾਂ ਮੁਤਾਬਕ, ਸਾਲਾਨਾ ₹1.5 ਲੱਖ ਦੀ ਨਿਵੇਸ਼ ਹੱਦ ਪ੍ਰਤੀ ਵਿਅਕਤੀ (Subscriber) ਹੈ, ਨਾ ਕਿ ਪ੍ਰਤੀ ਖਾਤਾ। ਇਸਦਾ ਮਤਲਬ ਹੈ ਕਿ ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੇ ਖਾਤੇ ਵਿੱਚ ₹1 ਲੱਖ ਜਮ੍ਹਾਂ ਕਰਦੇ ਹੋ, ਤਾਂ ਤੁਸੀਂ ਬੱਚੇ ਦੇ ਖਾਤੇ ਵਿੱਚ ਸਿਰਫ਼ ₹50,000 ਹੀ ਪਾ ਸਕਦੇ ਹੋ। ਜੇਕਰ ਤੁਸੀਂ ਇਸ ਤੋਂ ਵੱਧ ਰਕਮ ਜਮ੍ਹਾਂ ਕਰਦੇ ਹੋ, ਤਾਂ ਵਾਧੂ ਪੈਸੇ 'ਤੇ ਨਾ ਤਾਂ ਕੋਈ ਵਿਆਜ ਮਿਲੇਗਾ ਅਤੇ ਨਾ ਹੀ ਇਹ ਨਿਵੇਸ਼ ਗਿਣਿਆ ਜਾਵੇਗਾ।
15 ਸਾਲ ਦਾ ਲਾਕ-ਇਨ ਅਤੇ ਵਿਦਡ੍ਰਾਅਲ
PPF ਇੱਕ ਲੰਬੇ ਸਮੇਂ ਦਾ ਨਿਵੇਸ਼ ਹੈ ਜਿਸਦਾ ਮਿਆਦ ਪੂਰਾ ਹੋਣ ਦਾ ਸਮਾਂ 15 ਸਾਲ ਹੈ। ਹਾਲਾਂਕਿ 7ਵੇਂ ਵਿੱਤੀ ਸਾਲ ਤੋਂ ਕੁਝ ਹਾਲਤਾਂ ਵਿੱਚ ਪੈਸੇ ਕਢਵਾਏ ਜਾ ਸਕਦੇ ਹਨ, ਪਰ ਇਹ ਖਰਚੇ ਪੂਰੇ ਕਰਨ ਲਈ ਨਹੀਂ, ਸਗੋਂ ਵੱਡੇ ਟੀਚਿਆਂ ਲਈ ਬਣਾਇਆ ਗਿਆ ਹੈ।
18 ਸਾਲ ਦੀ ਉਮਰ 'ਤੇ ਕੀ ਬਦਲਦਾ ਹੈ?
ਜਦੋਂ ਬੱਚਾ 18 ਸਾਲ ਦਾ ਹੋ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਖਾਤੇ ਦਾ ਕੰਟਰੋਲ ਮਾਪਿਆਂ ਦੇ ਹੱਥੋਂ ਨਿਕਲ ਕੇ ਬੱਚੇ ਕੋਲ ਚਲਾ ਜਾਂਦਾ ਹੈ। ਇਸ ਸਮੇਂ ਬੱਚੇ ਨੂੰ ਆਪਣਾ KYC (Aadhaar ਅਤੇ PAN) ਬੈਂਕ ਜਾਂ ਪੋਸਟ ਆਫਿਸ ਵਿੱਚ ਜਮ੍ਹਾਂ ਕਰਵਾ ਕੇ ਖਾਤੇ ਨੂੰ ਆਪਣੇ ਨਾਂ ਕਰਨਾ ਪੈਂਦਾ ਹੈ। ਇਸ ਤੋਂ ਬਾਅਦ ਮਾਪੇ ਇਸ ਖਾਤੇ ਨੂੰ ਚਲਾਉਣ ਦੇ ਅਧਿਕਾਰਤ ਨਹੀਂ ਰਹਿੰਦੇ।
ਟੈਕਸ ਦਾ ਫਾਇਦਾ (EEE)
PPF ਦੀ ਸਭ ਤੋਂ ਵੱਡੀ ਖਾਸੀਅਤ ਇਸਦਾ EEE (Exempt-Exempt-Exempt) ਸਟੇਟਸ ਹੈ, ਜਿਸ ਵਿੱਚ ਨਿਵੇਸ਼, ਵਿਆਜ ਅਤੇ ਮੈਚਿਓਰਿਟੀ 'ਤੇ ਕੋਈ ਟੈਕਸ ਨਹੀਂ ਲੱਗਦਾ। ਇਸ ਲਈ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਸਲਾਹ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ ਕਿ ਉਹ ਆਪਣੇ ਸਾਰੇ ਜਮ੍ਹਾਂ ਖਾਤਿਆਂ ਦਾ ਇੱਕ ਸਹੀ ਰਿਕਾਰਡ ਰੱਖਣ ਤਾਂ ਜੋ ਉਹ ਟੈਕਸ ਅਤੇ ਵਿਆਜ ਦੇ ਲਾਭ ਗੁਆ ਨਾ ਬੈਠਣ।