

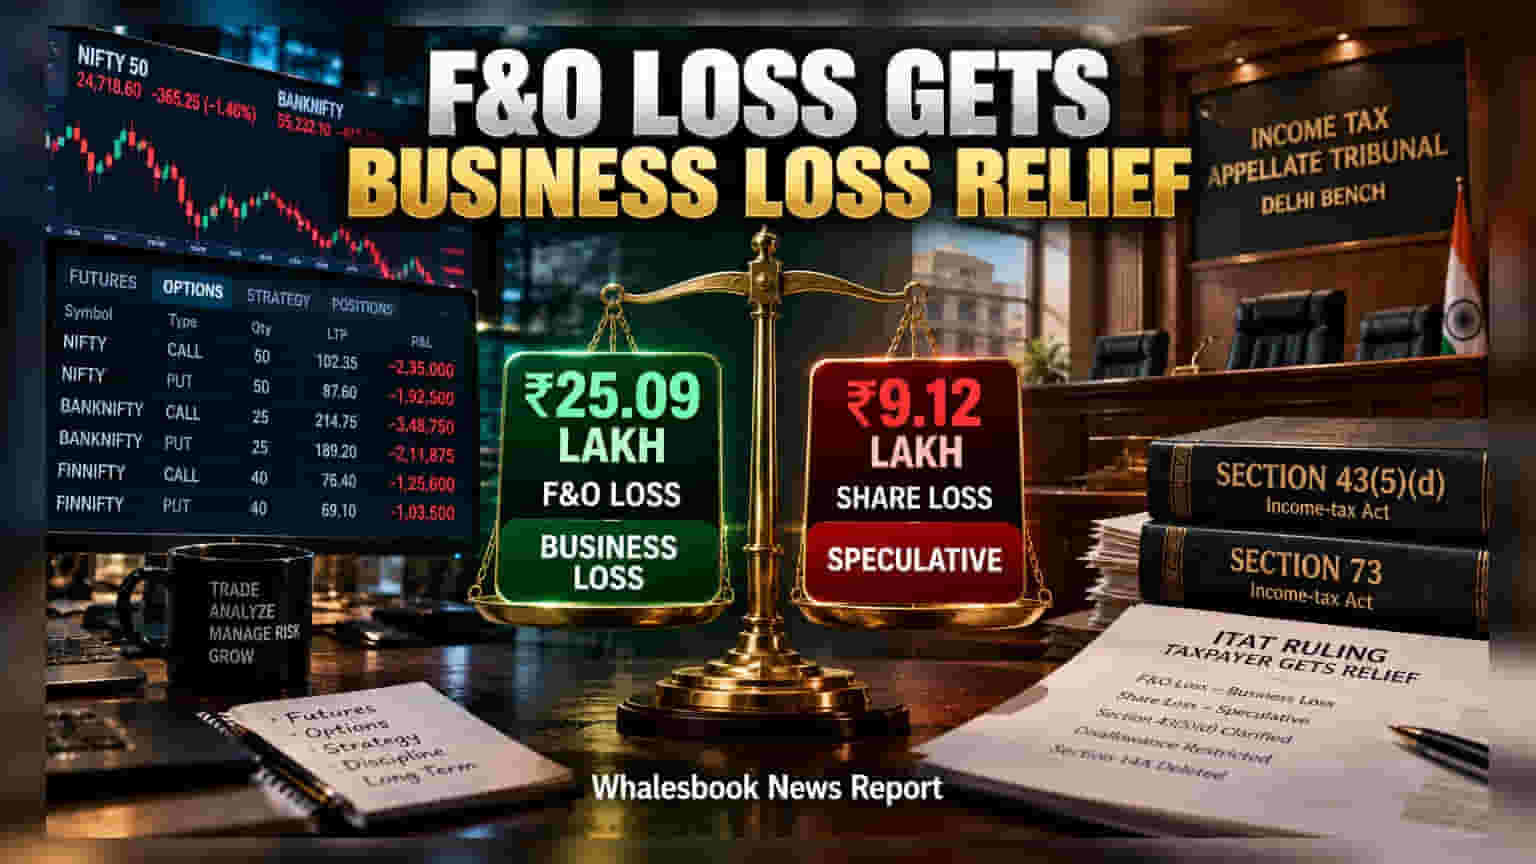
Income Tax Appellate Tribunal (ITAT) ਦੀ ਦਿੱਲੀ ਬੈਂਚ ਨੇ ਇੱਕ ਅਹਿਮ ਫੈਸਲਾ ਸੁਣਾਇਆ ਹੈ, ਜਿਸ ਵਿੱਚ F&O (ਡੈਰੀਵੇਟਿਵਜ਼) ਦੇ ਨੁਕਸਾਨ ਨੂੰ 'ਸਪੈਕੁਲੇਟਿਵ' ਦੀ ਬਜਾਏ ਆਮ 'ਬਿਜ਼ਨਸ ਲੌਸ' ਵਜੋਂ ਮਾਨਤਾ ਦਿੱਤੀ ਗਈ ਹੈ। ਇਸ ਫੈਸਲੇ ਨਾਲ ਟੈਕਸਦਾਤਾਵਾਂ ਨੂੰ ਆਪਣੇ ਨੁਕਸਾਨ ਨੂੰ ਦੂਜੇ ਬਿਜ਼ਨਸ ਇਨਕਮ ਨਾਲ ਸੈੱਟ-ਆਫ ਕਰਨ ਵਿੱਚ ਵੱਡੀ ਰਾਹਤ ਮਿਲੇਗੀ।
ਇਨਕਮ ਟੈਕਸ ਐਪੀਲੇਟ ਟ੍ਰਿਬਿਊਨਲ (ITAT) ਦੀ ਦਿੱਲੀ ਬੈਂਚ ਨੇ ਮਥੁਰਾ ਦੇ ਇੱਕ ਕਾਰੋਬਾਰੀ ਦੇ ਮਾਮਲੇ ਵਿੱਚ ਟੈਕਸਦਾਤਾਵਾਂ ਦੇ ਹੱਕ ਵਿੱਚ ਫੈਸਲਾ ਸੁਣਾਇਆ ਹੈ। ਕਾਰੋਬਾਰੀ ਨੇ ਕੁੱਲ ₹34.21 ਲੱਖ ਦਾ ਵਪਾਰਕ ਨੁਕਸਾਨ ਦਿਖਾਇਆ ਸੀ, ਜਿਸ ਵਿੱਚੋਂ ITAT ਨੇ ₹25.09 ਲੱਖ ਦੇ F&O ਨੁਕਸਾਨ ਨੂੰ ਆਮ ਵਪਾਰਕ ਨੁਕਸਾਨ ਵਜੋਂ ਮਨਜ਼ੂਰੀ ਦੇ ਦਿੱਤੀ ਹੈ, ਜਦਕਿ ਵਿਭਾਗ ਇਸ ਨੂੰ ਸਪੈਕੁਲੇਟਿਵ ਮੰਨ ਰਿਹਾ ਸੀ।
ਕਾਨੂੰਨੀ ਸਥਿਤੀ ਅਤੇ ਸਪਸ਼ਟੀਕਰਨ
ITAT ਨੇ ਇਨਕਮ ਟੈਕਸ ਐਕਟ ਦੀ ਧਾਰਾ 43(5)(d) ਦਾ ਹਵਾਲਾ ਦਿੰਦੇ ਹੋਏ ਕਿਹਾ ਕਿ ਮਾਨਤਾ ਪ੍ਰਾਪਤ ਸਟਾਕ ਐਕਸਚੇਂਜਾਂ 'ਤੇ ਕੀਤੇ ਗਏ ਡੈਰੀਵੇਟਿਵ ਸੌਦੇ ਸਪੈਕੁਲੇਟਿਵ ਨਹੀਂ ਹੁੰਦੇ। ਧਾਰਾ 73, ਜੋ ਕਿ ਕੰਪਨੀਆਂ ਦੇ ਸ਼ੇਅਰਾਂ ਦੇ ਵਪਾਰ 'ਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ, ਉਹ ਡੈਰੀਵੇਟਿਵਜ਼ 'ਤੇ ਆਪਣੇ-ਆਪ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦੀ।
ਨੁਕਸਾਨ ਦਾ ਵਰਗੀਕਰਨ
ਇਸ ਫੈਸਲੇ ਰਾਹੀਂ ਨੁਕਸਾਨ ਨੂੰ ਦੋ ਹਿੱਸਿਆਂ ਵਿੱਚ ਵੰਡਿਆ ਗਿਆ ਹੈ:
- ₹25.09 ਲੱਖ: F&O ਨੁਕਸਾਨ, ਜੋ ਕਿ ਬਿਜ਼ਨਸ ਲੌਸ ਵਜੋਂ ਮੰਨਿਆ ਗਿਆ।
- ₹9.12 ਲੱਖ: ਸ਼ੇਅਰਾਂ ਦੀ ਖਰੀਦ-ਵੇਚ ਨਾਲ ਹੋਇਆ ਨੁਕਸਾਨ, ਜਿਸ ਨੂੰ ਸਪੈਕੁਲੇਟਿਵ ਹੀ ਮੰਨਿਆ ਗਿਆ ਹੈ।
ਹੋਰ ਟੈਕਸ ਰਾਹਤਾਂ
ਟ੍ਰਿਬਿਊਨਲ ਨੇ ਬਿਜ਼ਨਸ ਖਰਚਿਆਂ ਵਿੱਚ ਵੀ ਰਾਹਤ ਦਿੱਤੀ ਹੈ। ਅਸੈਸਿੰਗ ਅਫਸਰ ਵੱਲੋਂ ਰੱਦ ਕੀਤੇ ਗਏ ₹10 ਲੱਖ ਦੇ ਖਰਚਿਆਂ ਨੂੰ ਘਟਾ ਕੇ ਸਿਰਫ ₹1 ਲੱਖ ਦੀ ਅਸਵੀਕ੍ਰਿਤੀ (disallowance) ਰੱਖੀ ਗਈ ਹੈ। ਨਾਲ ਹੀ, ਧਾਰਾ 14A ਤਹਿਤ ₹9,910 ਦੀ ਕਟੌਤੀ ਨੂੰ ਵੀ ਖਾਰਜ ਕਰ ਦਿੱਤਾ ਗਿਆ ਕਿਉਂਕਿ ਕੋਈ ਵੀ ਐਗਜ਼ੈਂਪਟ ਡਿਵੀਡੈਂਡ ਇਨਕਮ ਨਹੀਂ ਸੀ।
ਇਹ ਫੈਸਲਾ ਵਪਾਰੀਆਂ ਲਈ ਇੱਕ ਸਬਕ ਹੈ ਕਿ ਆਪਣੇ ਟ੍ਰੇਡਿੰਗ ਡਾਕੂਮੈਂਟਸ ਅਤੇ ਨੁਕਸਾਨ ਦੇ ਵਰਗੀਕਰਨ ਨੂੰ ਸਹੀ ਤਰੀਕੇ ਨਾਲ ਰਿਕਾਰਡ ਕਰਨਾ ਕਿੰਨਾ ਜ਼ਰੂਰੀ ਹੈ, ਤਾਂ ਜੋ ਉਹ ਭਵਿੱਖ ਵਿੱਚ ਅਜਿਹੀ ਟੈਕਸ ਰਾਹਤ ਪ੍ਰਾਪਤ ਕਰ ਸਕਣ।