

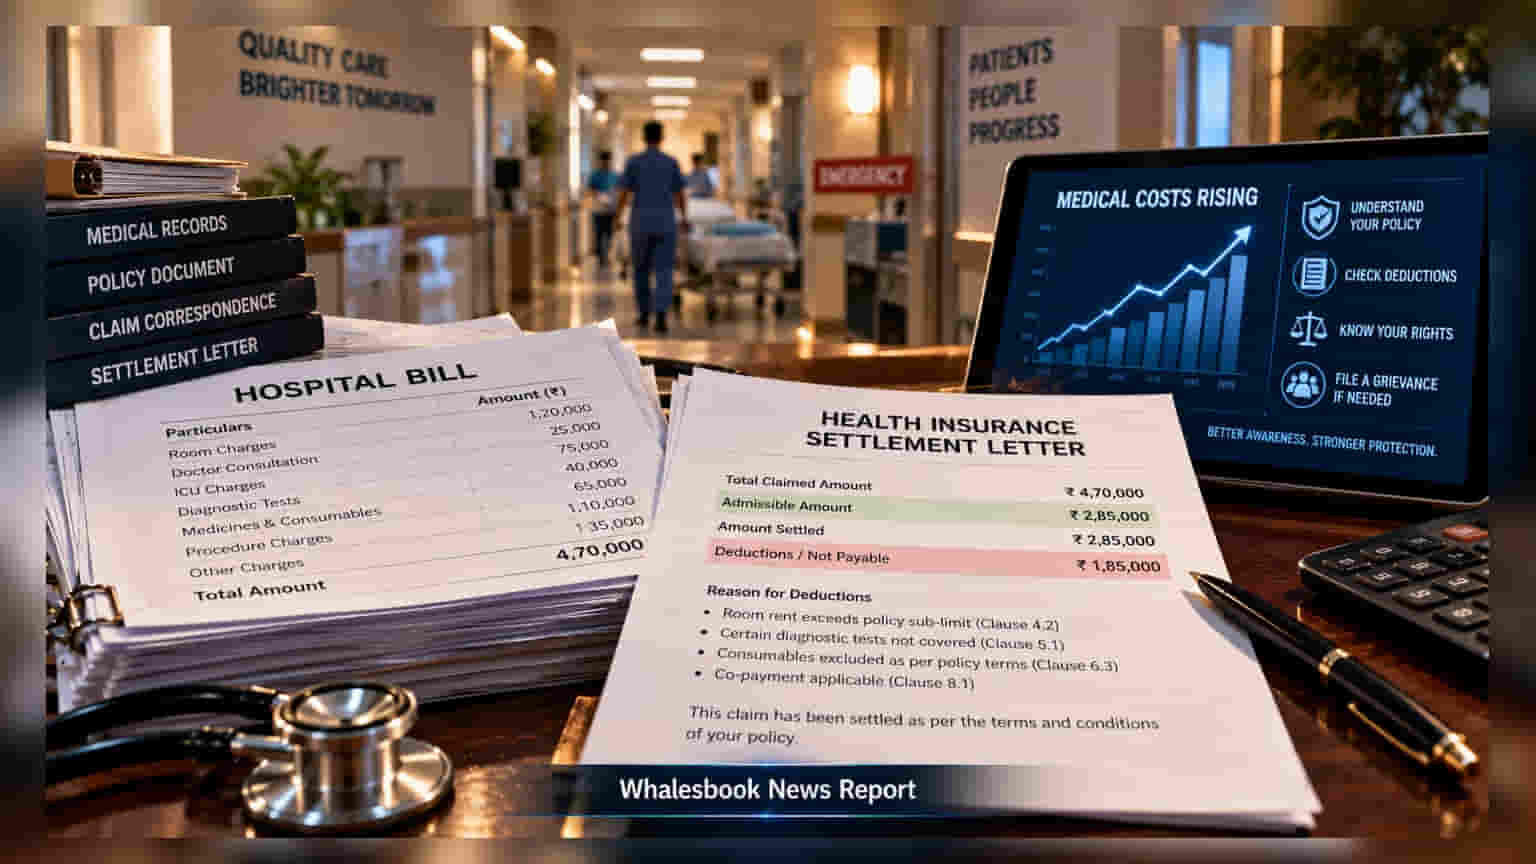
ਕਈ ਵਾਰ ਇੰਸ਼ੋਰੈਂਸ ਕੰਪਨੀ ਤੁਹਾਡਾ ਕਲੇਮ ਪੂਰਾ ਨਹੀਂ ਦਿੰਦੀ, ਜਿਸਦਾ ਮੁੱਖ ਕਾਰਨ ਪਾਲਿਸੀ ਦੀਆਂ ਲਿਮਿਟਸ ਹੁੰਦੀਆਂ ਹਨ। ਆਪਣਾ Settlement Letter ਚੈੱਕ ਕਰਨਾ ਸਭ ਤੋਂ ਪਹਿਲਾ ਕਦਮ ਹੈ। ਜਾਣੋ ਕਿ ਕਿਵੇਂ ਤੁਸੀਂ ਕਟੌਤੀ (Deductions) ਨੂੰ ਪਛਾਣ ਸਕਦੇ ਹੋ ਅਤੇ ਜੇ ਫੈਸਲਾ ਗਲਤ ਲੱਗੇ ਤਾਂ IRDAI ਦੇ ਨਿਯਮਾਂ ਅਨੁਸਾਰ ਸ਼ਿਕਾਇਤ ਕਿਵੇਂ ਕਰਨੀ ਹੈ।
ਹਸਪਤਾਲ ਦੇ ਬਿੱਲ ਅਤੇ ਮਿਲੇ ਇੰਸ਼ੋਰੈਂਸ ਪੈਸੇ ਵਿੱਚ ਅੰਤਰ ਹੋਣਾ ਇੱਕ ਆਮ ਗੱਲ ਹੈ। ਜਦੋਂ ਤੁਹਾਨੂੰ ਉਮੀਦ ਤੋਂ ਘੱਟ ਪੇਮੈਂਟ ਮਿਲਦੀ ਹੈ, ਤਾਂ ਤੁਹਾਡਾ Settlement Letter ਹੀ ਉਹ ਮੁੱਖ ਦਸਤਾਵੇਜ਼ ਹੈ ਜੋ ਤੁਹਾਨੂੰ ਸੱਚਾਈ ਦੱਸਦਾ ਹੈ। ਇਸ ਵਿੱਚ ਦੱਸਿਆ ਹੁੰਦਾ ਹੈ ਕਿ ਕਿੰਨੀ ਰਕਮ ਮਨਜ਼ੂਰ ਹੋਈ ਹੈ ਅਤੇ ਕਿੰਨੀ ਤੁਹਾਡੀ ਪਾਲਿਸੀ ਦੀਆਂ ਸ਼ਰਤਾਂ ਕਾਰਨ ਕੱਟੀ ਗਈ ਹੈ।
Admissible Amount ਨੂੰ ਸਮਝੋ
ਇਸ ਚਿੱਠੀ ਵਿੱਚ ਸਭ ਤੋਂ ਅਹਿਮ ਹੁੰਦਾ ਹੈ 'Admissible Amount'। ਇਹ ਉਹ ਰਕਮ ਹੈ ਜੋ ਇੰਸ਼ੋਰੈਂਸ ਕੰਪਨੀ ਤੁਹਾਡੇ ਰੂਮ ਰੈਂਟ ਦੀ ਲਿਮਿਟ, Co-payment ਕਲਾਜ਼, ਜਾਂ ਹੋਰ ਕੈਪਿੰਗ ਲਗਾਉਣ ਤੋਂ ਬਾਅਦ ਦਿੰਦੀ ਹੈ। ਆਪਣੇ ਹਸਪਤਾਲ ਦੇ ਬਿੱਲ ਨੂੰ ਚਿੱਠੀ ਵਿੱਚ ਦਿੱਤੀਆਂ ਗਈਆਂ ਕਟੌਤੀਆਂ ਨਾਲ ਮਿਲਾ ਕੇ ਦੇਖੋ ਕਿ ਕੀ ਕੰਪਨੀ ਨੇ ਨਿਯਮਾਂ ਮੁਤਾਬਕ ਪੈਸੇ ਕੱਟੇ ਹਨ ਜਾਂ ਨਹੀਂ।
ਲਿਖਤੀ ਜਵਾਬ ਦੀ ਮੰਗ ਕਰੋ
ਕਾਨੂੰਨੀ ਤੌਰ 'ਤੇ, ਇੰਸ਼ੋਰੈਂਸ ਕੰਪਨੀ ਨੂੰ ਹਰ ਕਟੌਤੀ ਜਾਂ ਕਲੇਮ ਰੱਦ ਕਰਨ ਦਾ ਲਿਖਤੀ ਕਾਰਨ ਦੇਣਾ ਪੈਂਦਾ ਹੈ। ਹਸਪਤਾਲ ਦੇ ਸਟਾਫ ਜਾਂ Third-party Administrators ਦੀਆਂ ਜ਼ੁਬਾਨੀ ਗੱਲਾਂ ਦਾ ਕੋਈ ਮੁੱਲ ਨਹੀਂ ਹੁੰਦਾ, ਇਸ ਲਈ ਹਮੇਸ਼ਾ ਕੰਪਨੀ ਤੋਂ ਲਿਖਤੀ ਸਪੱਸ਼ਟੀਕਰਨ ਦੀ ਮੰਗ ਕਰੋ।
IRDAI ਦੇ ਨਿਯਮ ਅਤੇ ਸ਼ਿਕਾਇਤ
Insurance Regulatory and Development Authority of India (IRDAI) ਦੇ ਨਿਯਮਾਂ ਮੁਤਾਬਕ, ਕੰਪਨੀ ਨੂੰ ਸਾਰੇ ਦਸਤਾਵੇਜ਼ ਮਿਲਣ ਤੋਂ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਕਲੇਮ ਦਾ ਫੈਸਲਾ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ। ਜੇਕਰ ਜਾਂਚ ਚੱਲ ਰਹੀ ਹੋਵੇ ਤਾਂ ਇਹ ਸਮਾਂ 45 ਦਿਨ ਤੱਕ ਹੋ ਸਕਦਾ ਹੈ। ਜੇ ਕੰਪਨੀ ਦੇਰੀ ਕਰਦੀ ਹੈ ਜਾਂ ਫੈਸਲਾ ਗਲਤ ਲੱਗਦਾ ਹੈ, ਤਾਂ ਤੁਸੀਂ Grievance Redressal Officer ਨੂੰ ਲਿਖਤੀ ਸ਼ਿਕਾਇਤ ਕਰ ਸਕਦੇ ਹੋ।
ਜੇਕਰ 15 ਦਿਨਾਂ ਤੱਕ ਕੋਈ ਹੱਲ ਨਹੀਂ ਨਿਕਲਦਾ, ਤਾਂ ਤੁਸੀਂ Bima Bharosa ਪੋਰਟਲ 'ਤੇ ਜਾ ਕੇ ਆਪਣੀ ਸ਼ਿਕਾਇਤ ਦਰਜ ਕਰ ਸਕਦੇ ਹੋ। ਆਪਣਾ Settlement Letter, ਮੈਡੀਕਲ ਰਿਕਾਰਡ ਅਤੇ ਪਾਲਿਸੀ ਦੀਆਂ ਕਾਪੀਆਂ ਸੰਭਾਲ ਕੇ ਰੱਖੋ, ਕਿਉਂਕਿ ਇਹ ਰੈਗੂਲੇਟਰੀ ਜਾਂਚ ਲਈ ਸਭ ਤੋਂ ਜ਼ਰੂਰੀ ਸਬੂਤ ਹਨ।