

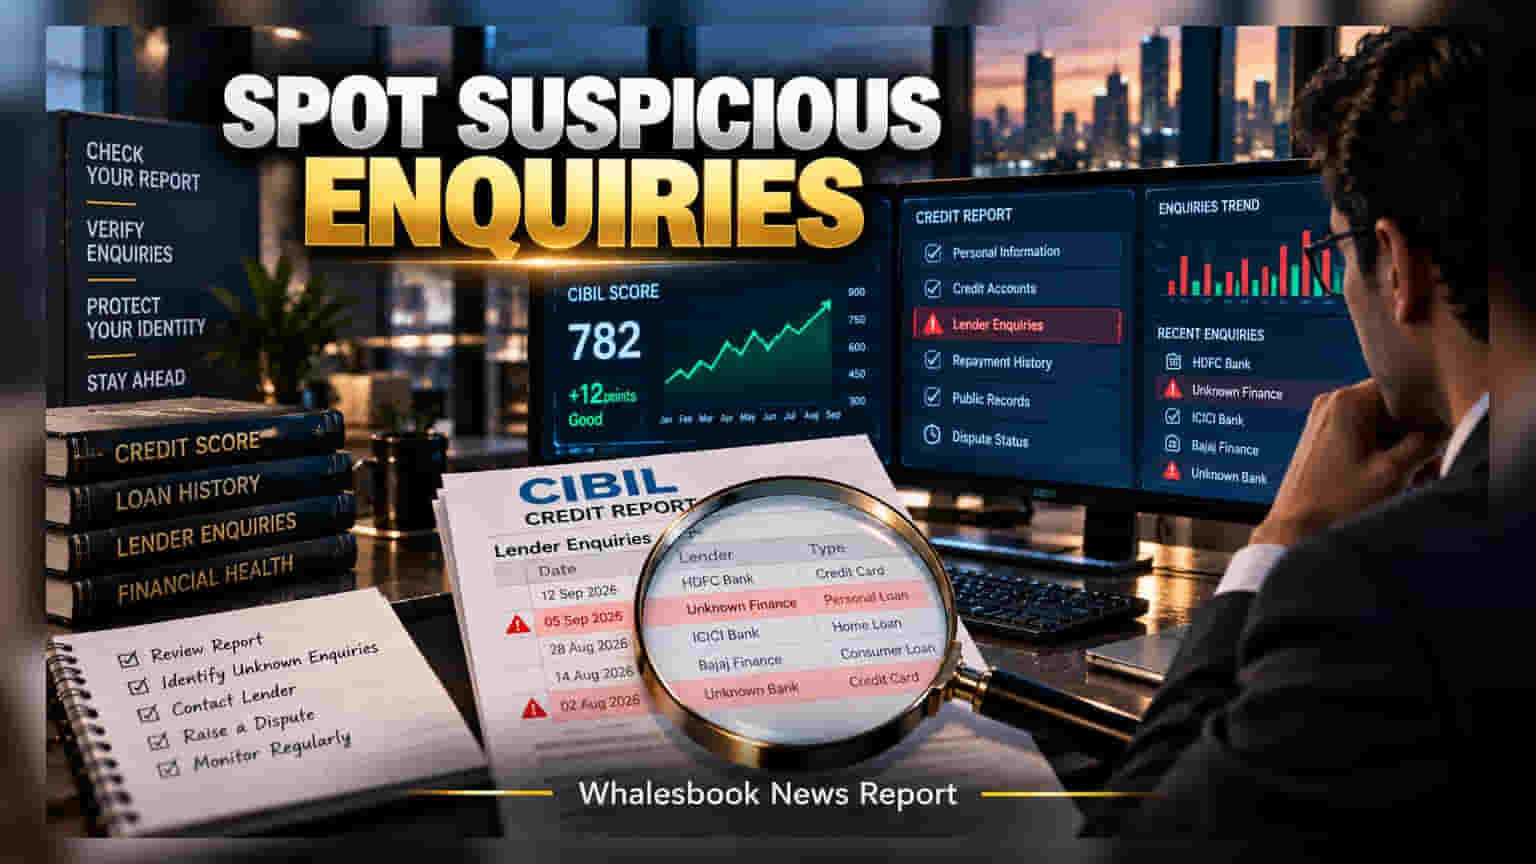
ਆਪਣੀ TransUnion CIBIL ਰਿਪੋਰਟ ਨੂੰ ਨਿਯਮਿਤ ਤੌਰ 'ਤੇ ਚੈੱਕ ਕਰਨਾ ਤੁਹਾਨੂੰ ਧੋਖਾਧੜੀ ਅਤੇ ਲੋਨ ਦੀਆਂ ਗਲਤੀਆਂ ਤੋਂ ਬਚਾਉਂਦਾ ਹੈ। ਜਾਣੋ ਕਿ ਲੈਂਡਰ ਐਂਟਰੀਆਂ ਦੀ ਜਾਂਚ ਕਿਵੇਂ ਕਰਨੀ ਹੈ ਅਤੇ ਗਲਤ ਜਾਣਕਾਰੀ ਨੂੰ ਠੀਕ ਕਰਵਾਉਣ ਦਾ ਸਹੀ ਤਰੀਕਾ ਕੀ ਹੈ।
ਬਹੁਤ ਸਾਰੇ ਲੋਕ ਸਿਰਫ਼ ਆਪਣੇ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਨੂੰ ਹੀ ਦੇਖਦੇ ਹਨ, ਪਰ ਅਸਲ ਵਿੱਚ ਤੁਹਾਡੀ ਵਿੱਤੀ ਸਿਹਤ ਤੁਹਾਡੀ ਵਿਸਤ੍ਰਿਤ ਕ੍ਰੈਡਿਟ ਰਿਪੋਰਟ ਵਿੱਚ ਲੁਕੀ ਹੁੰਦੀ ਹੈ। ਇਹ ਰਿਪੋਰਟ ਇੱਕ 'ਅਰਲੀ ਵਾਰਨਿੰਗ ਸਿਸਟਮ' ਵਾਂਗ ਕੰਮ ਕਰਦੀ ਹੈ। ਆਪਣੇ ਰਿਪੇਮੈਂਟ ਹਿਸਟਰੀ ਅਤੇ ਲੋਨ ਐਨਕੁਆਇਰੀਜ਼ ਨੂੰ ਨਿਯਮਿਤ ਤੌਰ 'ਤੇ ਚੈੱਕ ਕਰਕੇ ਤੁਸੀਂ ਕਿਸੇ ਵੀ ਗਲਤੀ ਜਾਂ ਆਈਡੈਂਟਿਟੀ ਚੋਰੀ (Identity Theft) ਦਾ ਪਤਾ ਸਮੇਂ ਸਿਰ ਲਗਾ ਸਕਦੇ ਹੋ।
ਲੈਂਡਰ ਐਨਕੁਆਇਰੀਜ਼ ਨੂੰ ਸਮਝਣਾ
ਜਦੋਂ ਕੋਈ ਬੈਂਕ ਤੁਹਾਡੀ ਐਪਲੀਕੇਸ਼ਨ ਦੀ ਜਾਂਚ ਕਰਦਾ ਹੈ, ਤਾਂ ਇਹ ਇੱਕ 'ਲੈਂਡਰ ਐਨਕੁਆਇਰੀ' ਵਜੋਂ ਦਰਜ ਹੁੰਦੀ ਹੈ। ਜੇਕਰ ਤੁਸੀਂ ਹਾਲ ਹੀ ਵਿੱਚ ਕੋਈ ਲੋਨ ਜਾਂ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਅਪਲਾਈ ਕੀਤਾ ਹੈ, ਤਾਂ ਇਹ ਆਮ ਗੱਲ ਹੈ। ਪਰ ਕਈ ਵਾਰ ਰਿਪੋਰਟ ਵਿੱਚ ਅਜਿਹੇ ਬੈਂਕਾਂ ਦੇ ਨਾਮ ਦਿਖਾਈ ਦਿੰਦੇ ਹਨ ਜੋ ਤੁਸੀਂ ਨਹੀਂ ਪਛਾਣਦੇ। ਯਾਦ ਰੱਖੋ ਕਿ ਡਿਜੀਟਲ ਲੈਂਡਿੰਗ ਅਤੇ 'Buy-Now-Pay-Later' ਪਲੇਟਫਾਰਮ ਅਕਸਰ ਸਹਿਯੋਗੀ ਬੈਂਕਾਂ ਰਾਹੀਂ ਕੰਮ ਕਰਦੇ ਹਨ, ਇਸ ਲਈ ਇਹ ਨਾਮ ਅਕਸਰ ਤੁਹਾਡੇ ਦੁਆਰਾ ਵਰਤੇ ਗਏ ਪਲੇਟਫਾਰਮ ਦੇ ਪਿੱਛੇ ਵਾਲੇ ਬੈਂਕ ਦਾ ਹੋ ਸਕਦਾ ਹੈ।
ਸ਼ੱਕੀ ਐਂਟਰੀਆਂ ਲਈ ਕੀ ਕਰੀਏ?
ਜੇਕਰ ਤੁਹਾਨੂੰ ਕੋਈ ਅਜਿਹੀ ਐਨਕੁਆਇਰੀ ਮਿਲੇ ਜਿਸ ਬਾਰੇ ਤੁਹਾਨੂੰ ਜਾਣਕਾਰੀ ਨਹੀਂ ਹੈ, ਤਾਂ ਤੁਰੰਤ ਕਦਮ ਚੁੱਕੋ:
- ਸਬੰਧਤ ਬੈਂਕ ਨਾਲ ਸੰਪਰਕ ਕਰੋ ਅਤੇ ਪੁੱਛੋ ਕਿ ਇਹ ਐਨਕੁਆਇਰੀ ਕਿਸ ਕਾਰਨ ਕੀਤੀ ਗਈ ਸੀ।
- ਜੇਕਰ ਉਹ ਪੁਸ਼ਟੀ ਕਰਦੇ ਹਨ ਕਿ ਉਹਨਾਂ ਨੇ ਤੁਹਾਡੇ ਨਾਲ ਕੋਈ ਲੈਣ-ਦੇਣ ਨਹੀਂ ਕੀਤਾ, ਤਾਂ ਉਹਨਾਂ ਤੋਂ ਲਿਖਤੀ ਸਬੂਤ ਮੰਗੋ।
- ਇਸ ਤੋਂ ਬਾਅਦ, TransUnion CIBIL ਕੋਲ ਇੱਕ ਫਾਰਮਲ ਡਿਸਪਿਊਟ (Dispute) ਦਾਇਰ ਕਰੋ।
CIBIL ਇੱਕ ਡਾਟਾ ਇਕੱਠਾ ਕਰਨ ਵਾਲੀ ਸੰਸਥਾ ਹੈ, ਉਹ ਬੈਂਕਾਂ ਤੋਂ ਮਿਲੀ ਜਾਣਕਾਰੀ ਨੂੰ ਹੀ ਦਿਖਾਉਂਦੀ ਹੈ। ਇੱਕ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਡਿਸਪਿਊਟ ਦਾਇਰ ਕਰਦੇ ਹੋ, ਤਾਂ ਬਿਊਰੋ ਸਬੰਧਤ ਬੈਂਕ ਨਾਲ ਇਸਦੀ ਪੁਸ਼ਟੀ ਕਰਦਾ ਹੈ, ਜਿਸ ਵਿੱਚ ਲਗਭਗ 30 ਦਿਨ ਦਾ ਸਮਾਂ ਲੱਗ ਸਕਦਾ ਹੈ। ਆਪਣੀ ਕ੍ਰੈਡਿਟ ਹਿਸਟਰੀ ਨੂੰ ਸਹੀ ਰੱਖਣ ਦਾ ਸਭ ਤੋਂ ਵਧੀਆ ਤਰੀਕਾ ਨਿਯਮਿਤ ਨਿਗਰਾਨੀ ਹੀ ਹੈ।