

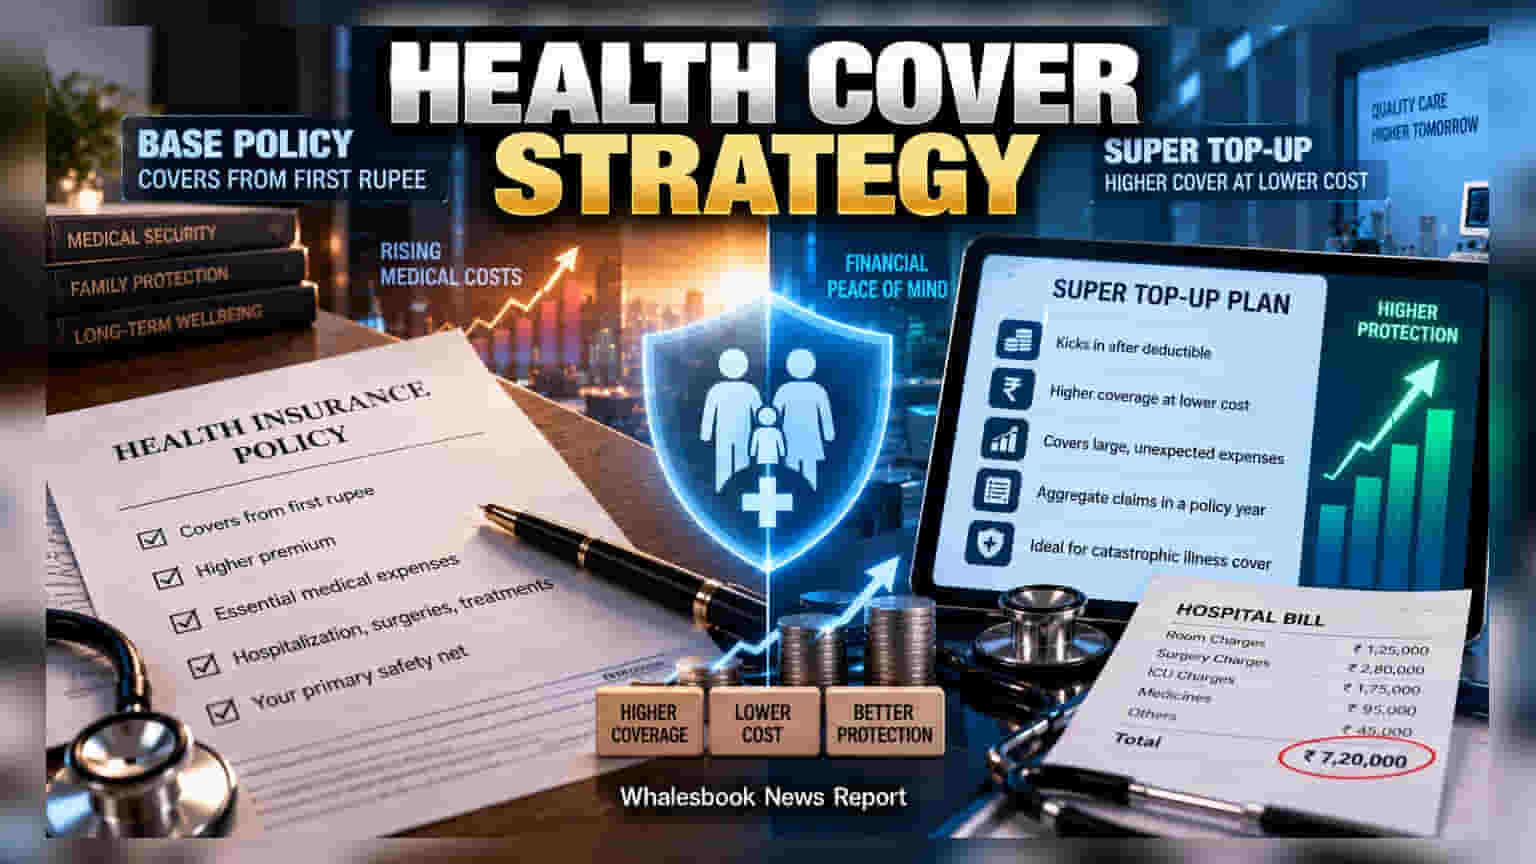
ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੀ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਕਵਰੇਜ ਵਧਾਉਣਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਬੇਸ ਪਾਲਿਸੀ (Base Plan) ਅਤੇ ਸੁਪਰ ਟਾਪ-ਅੱਪ (Super Top-up) ਵਿੱਚੋਂ ਚੁਣਨਾ ਇੱਕ ਅਹਿਮ ਫੈਸਲਾ ਹੈ। ਬੇਸ ਪਾਲਿਸੀ ਪਹਿਲੇ ਰੁਪਏ ਤੋਂ ਕਵਰ ਦਿੰਦੀ ਹੈ, ਜਦਕਿ ਸੁਪਰ ਟਾਪ-ਅੱਪ ਘੱਟ ਪ੍ਰੀਮੀਅਮ 'ਤੇ ਵੱਡਾ ਕਵਰ ਦਿੰਦਾ ਹੈ, ਪਰ ਇਸ ਵਿੱਚ ਡਿਡਕਟੇਬਲ (Deductible) ਦੀ ਸ਼ਰਤ ਹੁੰਦੀ ਹੈ।
ਵਧ ਰਹੇ ਮੈਡੀਕਲ ਖਰਚਿਆਂ ਨੂੰ ਦੇਖਦੇ ਹੋਏ ਹਰ ਕੋਈ ਆਪਣੀ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਨੂੰ ਅਪਗ੍ਰੇਡ ਕਰਨਾ ਚਾਹੁੰਦਾ ਹੈ। ਸਵਾਲ ਇਹ ਹੈ ਕਿ ਕੀ ਜ਼ਿਆਦਾ ਬੇਸ ਪਾਲਿਸੀ ਲੈਣੀ ਚਾਹੀਦੀ ਹੈ ਜਾਂ ਘੱਟ ਬੇਸ ਪਾਲਿਸੀ ਨਾਲ ਇੱਕ ਸੁਪਰ ਟਾਪ-ਅੱਪ ਜੋੜ ਲੈਣਾ ਚਾਹੀਦਾ ਹੈ?
ਬੇਸ ਪਾਲਿਸੀ ਦੀ ਭੂਮਿਕਾ
ਬੇਸ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਪਾਲਿਸੀ ਤੁਹਾਡਾ ਮੁਢਲਾ ਸੁਰੱਖਿਆ ਕਵਚ ਹੈ। ਇਹ ਹਸਪਤਾਲ ਦੇ ਪਹਿਲੇ ਰੁਪਏ ਤੋਂ ਖਰਚਾ ਚੁੱਕਦੀ ਹੈ। ਪਰ ਜਿਵੇਂ ਹੀ ਤੁਸੀਂ ਸਮ ਇਨਸ਼ੋਰਡ (Sum Insured) ਵਧਾਉਂਦੇ ਹੋ, ਪ੍ਰੀਮੀਅਮ ਵਿੱਚ ਕਾਫੀ ਉਛਾਲ ਆ ਜਾਂਦਾ ਹੈ। ਉਦਾਹਰਨ ਲਈ, ₹5 ਲੱਖ ਤੋਂ ₹20 ਲੱਖ ਦੀ ਪਾਲਿਸੀ 'ਤੇ ਜਾਣ ਨਾਲ ਪ੍ਰੀਮੀਅਮ ਕਾਫੀ ਜ਼ਿਆਦਾ ਹੋ ਸਕਦਾ ਹੈ।
ਸੁਪਰ ਟਾਪ-ਅੱਪ ਕਿਵੇਂ ਕੰਮ ਕਰਦਾ ਹੈ?
ਸੁਪਰ ਟਾਪ-ਅੱਪ ਸਸਤੇ ਵਿੱਚ ਵੱਡਾ ਕਵਰ ਦਿੰਦਾ ਹੈ। ਇਸ ਵਿੱਚ 'ਡਿਡਕਟੇਬਲ' ਹੁੰਦਾ ਹੈ, ਜਿਸਦਾ ਮਤਲਬ ਹੈ ਕਿ ਇੱਕ ਖਾਸ ਰਕਮ ਤੱਕ ਦਾ ਖਰਚਾ ਤੁਹਾਨੂੰ ਜਾਂ ਤੁਹਾਡੀ ਬੇਸ ਪਾਲਿਸੀ ਨੂੰ ਭਰਨਾ ਪਵੇਗਾ।
ਜੇ ਤੁਹਾਡੇ ਕੋਲ ₹5 ਲੱਖ ਦੀ ਬੇਸ ਪਾਲਿਸੀ ਹੈ ਅਤੇ ₹20 ਲੱਖ ਦਾ ਸੁਪਰ ਟਾਪ-ਅੱਪ ਹੈ (ਜਿਸ ਵਿੱਚ ₹5 ਲੱਖ ਡਿਡਕਟੇਬਲ ਹੈ), ਤਾਂ ਸੁਪਰ ਟਾਪ-ਅੱਪ ਤਾਂ ਹੀ ਪੈਸੇ ਦੇਵੇਗਾ ਜੇਕਰ ਬਿੱਲ ₹5 ਲੱਖ ਤੋਂ ਉੱਪਰ ਜਾਵੇਗਾ। ਸਭ ਤੋਂ ਵੱਡਾ ਫਾਇਦਾ ਇਹ ਹੈ ਕਿ ਇਹ ਸਾਲ ਭਰ ਦੇ ਸਾਰੇ ਬਿੱਲਾਂ ਨੂੰ ਜੋੜ ਕੇ ਡਿਡਕਟੇਬਲ ਦੀ ਗਿਣਤੀ ਕਰਦਾ ਹੈ।
ਜੋਖਮ ਅਤੇ ਵਿੱਤੀ ਖੱਪੇ
ਸੁਪਰ ਟਾਪ-ਅੱਪ ਵਿੱਚ ਸਭ ਤੋਂ ਵੱਡਾ ਜੋਖਮ ਲਿਕਵਿਡਿਟੀ ਦਾ ਹੈ। ਜੇ ਤੁਹਾਡੀ ਬੇਸ ਪਾਲਿਸੀ ਵਿੱਚ ਕੋ-ਪੇਮੈਂਟ (Co-payment) ਵਰਗੀਆਂ ਸ਼ਰਤਾਂ ਹਨ, ਤਾਂ ਉਹ ਡਿਡਕਟੇਬਲ ਵਿੱਚ ਨਹੀਂ ਗਿਣੀਆਂ ਜਾਣਗੀਆਂ, ਅਤੇ ਤੁਹਾਨੂੰ ਆਪਣੀ ਜੇਬ ਵਿੱਚੋਂ ਪੈਸੇ ਦੇਣੇ ਪੈ ਸਕਦੇ ਹਨ। ਨਾਲ ਹੀ, ਦੋਵੇਂ ਪਾਲਿਸੀਆਂ ਦੇ ਨੈੱਟਵਰਕ ਹਸਪਤਾਲ ਅਤੇ ਸ਼ਰਤਾਂ ਅਲੱਗ-ਅਲੱਗ ਹੋਣ ਕਾਰਨ ਕਲੇਮ ਦੇ ਸਮੇਂ ਦਿੱਕਤ ਆ ਸਕਦੀ ਹੈ।
ਸਹੀ ਰਣਨੀਤੀ ਕਿਵੇਂ ਬਣਾਈਏ?
ਸਿਆਣਪ ਇਸੇ ਵਿੱਚ ਹੈ ਕਿ ਤੁਸੀਂ ਆਪਣੀ ਬੇਸ ਪਾਲਿਸੀ ਇੰਨੀ ਰੱਖੋ ਜੋ ਰੋਜ਼ਾਨਾ ਦੇ ਮੈਡੀਕਲ ਖਰਚੇ ਸੰਭਾਲ ਸਕੇ, ਅਤੇ ਸੁਪਰ ਟਾਪ-ਅੱਪ ਨੂੰ ਇੱਕ ਵੱਡੀ ਬਿਮਾਰੀ (Catastrophic illness) ਦੇ ਸ਼ੀਲਡ ਵਜੋਂ ਵਰਤੋ। ਪਾਲਿਸੀ ਲੈਣ ਤੋਂ ਪਹਿਲਾਂ ਇਹ ਜ਼ਰੂਰ ਚੈੱਕ ਕਰੋ ਕਿ ਤੁਹਾਡੀ ਬੇਸ ਪਾਲਿਸੀ ਦਾ ਸਮ ਇਨਸ਼ੋਰਡ ਸੁਪਰ ਟਾਪ-ਅੱਪ ਦੇ ਡਿਡਕਟੇਬਲ ਨਾਲ ਮੇਲ ਖਾਂਦਾ ਹੋਵੇ।