

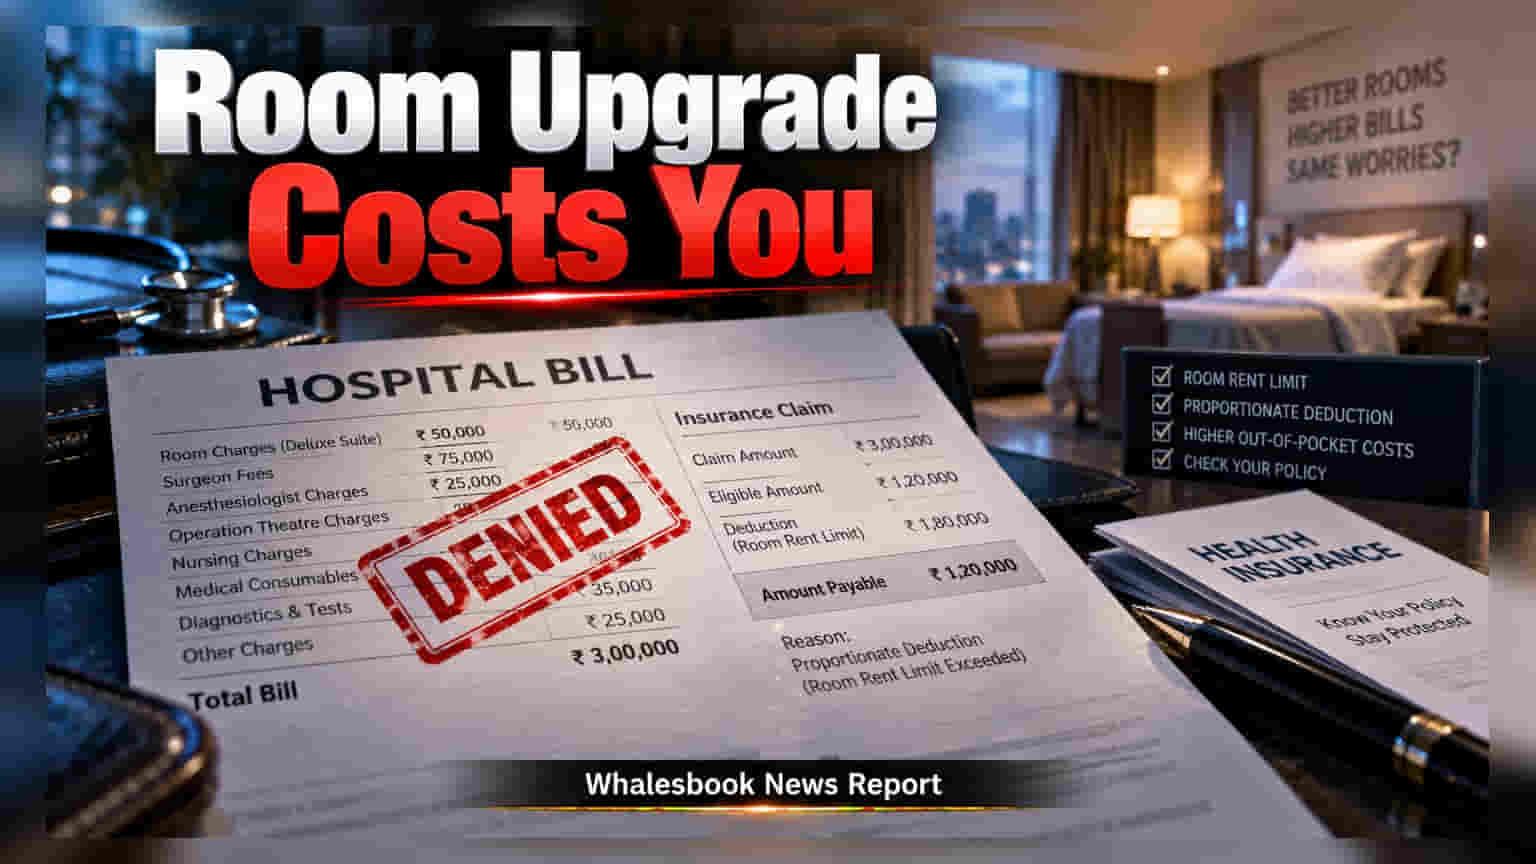
ਹਸਪਤਾਲ ਵਿੱਚ ਕਮਰਾ ਅਪਗ੍ਰੇਡ ਕਰਨਾ ਤੁਹਾਨੂੰ ਮਹਿੰਗਾ ਪੈ ਸਕਦਾ ਹੈ। ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਵਿੱਚ 'Proportionate Deduction' ਦਾ ਕਲਾਜ਼ ਸਿਰਫ਼ ਰੂਮ ਰੈਂਟ ਹੀ ਨਹੀਂ, ਸਗੋਂ ਸਰਜਰੀ ਅਤੇ ਡਾਕਟਰ ਦੀਆਂ ਫੀਸਾਂ ਸਮੇਤ ਪੂਰੇ ਬਿੱਲ ਨੂੰ ਘਟਾ ਸਕਦਾ ਹੈ।
ਜਦੋਂ ਤੁਸੀਂ ਹਸਪਤਾਲ ਵਿੱਚ ਦਾਖਲ ਹੁੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਡੀ ਚੁਣੀ ਹੋਈ ਰੂਮ ਕੈਟਾਗਰੀ ਤੁਹਾਡੇ ਇੰਸ਼ੋਰੈਂਸ ਕਲੇਮ 'ਤੇ ਵੱਡਾ ਅਸਰ ਪਾ ਸਕਦੀ ਹੈ। ਬਹੁਤ ਸਾਰੇ ਲੋਕ ਸੋਚਦੇ ਹਨ ਕਿ ਵੱਡਾ ਇੰਸ਼ੋਰੈਂਸ ਕਵਰ ਹੋਣ ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਸਾਰੇ ਬਿੱਲ ਕਵਰ ਹੋ ਜਾਣਗੇ, ਪਰ 'Room Rent Limit' ਦਾ ਕਲਾਜ਼ ਇੱਥੇ ਖੇਡ ਵਿਗਾੜ ਸਕਦਾ ਹੈ।
ਇਹ ਕਿਵੇਂ ਕੰਮ ਕਰਦਾ ਹੈ?
ਕੰਪਨੀਆਂ ਕਈ ਹਸਪਤਾਲ ਖਰਚਿਆਂ ਨੂੰ ਰੂਮ ਦੇ ਨਾਲ ਜੋੜ ਕੇ ਰੱਖਦੀਆਂ ਹਨ। ਜਿਵੇਂ ਕਿ ਸਰਜਨ ਦੀ ਫੀਸ, ਅਨੈਸਥੀਸੀਆ, ਨਰਸਿੰਗ ਖਰਚੇ ਅਤੇ ਆਪਰੇਸ਼ਨ ਥੀਏਟਰ ਦੇ ਖਰਚੇ। ਜੇਕਰ ਤੁਹਾਡੀ ਪਾਲਿਸੀ ਦੀ ਲਿਮਟ ₹5,000 ਪ੍ਰਤੀ ਦਿਨ ਹੈ ਅਤੇ ਤੁਸੀਂ ₹10,000 ਵਾਲਾ ਸੂਟ ਲੈ ਲੈਂਦੇ ਹੋ, ਤਾਂ ਕੰਪਨੀ ਸਿਰਫ਼ ਵਾਧੂ ₹5,000 ਨਹੀਂ ਕੱਟੇਗੀ। ਇਸ ਦੀ ਬਜਾਏ, ਉਹ ਤੁਹਾਡੇ ਪੂਰੇ ਕਲੇਮ 'ਤੇ 'Proportionate Deduction' ਲਗਾ ਦੇਵੇਗੀ। ਇਸਦਾ ਮਤਲਬ ਹੈ ਕਿ ਤੁਹਾਨੂੰ ਬਿੱਲ ਦਾ ਇੱਕ ਹਿੱਸਾ ਹੀ ਮਿਲੇਗਾ।
ਤੁਹਾਡੀ ਜੇਬ 'ਤੇ ਅਸਰ
ਕਿਉਂਕਿ ਸਰਜਨ ਅਤੇ ਹੋਰ ਪ੍ਰੋਫੈਸ਼ਨਲ ਫੀਸਾਂ ਰੂਮ ਦੇ ਕਿਰਾਏ ਨਾਲ ਲਿੰਕ ਹੁੰਦੀਆਂ ਹਨ, ਇਸ ਲਈ ਛੋਟਾ ਜਿਹਾ ਅਪਗ੍ਰੇਡ ਵੀ ਤੁਹਾਡੇ ਕਲੇਮ ਨੂੰ ਭਾਰੀ ਘਟਾ ਸਕਦਾ ਹੈ। ਮੰਨ ਲਓ, ₹3 ਲੱਖ ਦਾ ਕਲੇਮ ਵੀ ਇਸ ਕਲਾਜ਼ ਕਾਰਨ ਕਾਫੀ ਘੱਟ ਸਕਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਤੁਹਾਨੂੰ ਆਪਣੀ ਜੇਬ ਵਿੱਚੋਂ ਪੈਸੇ ਦੇਣੇ ਪੈਣਗੇ।
ਆਪਣੀ ਪਾਲਿਸੀ ਨੂੰ ਕਿਵੇਂ ਸੁਰੱਖਿਅਤ ਕਰੀਏ?
ਦਾਖਲ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਪਾਲਿਸੀ ਵਿੱਚ 'Room Rent Limit', 'Room Rent Capping' ਜਾਂ 'Proportionate Deduction' ਵਰਗੇ ਸ਼ਬਦਾਂ ਦੀ ਜਾਂਚ ਜ਼ਰੂਰ ਕਰੋ। ਹਸਪਤਾਲ ਦੇ ਬਿਲਿੰਗ ਡਿਪਾਰਟਮੈਂਟ ਨਾਲ ਗੱਲ ਕਰਕੇ ਇਹ ਸਮਝੋ ਕਿ ਕਿਹੜਾ ਕਮਰਾ ਤੁਹਾਡੀ ਪਾਲਿਸੀ ਦੇ ਦਾਇਰੇ ਵਿੱਚ ਆਉਂਦਾ ਹੈ। ਆਈਸੀਯੂ (ICU) ਚਾਰਜ ਬਾਰੇ ਵੀ ਵੱਖਰੇ ਤੌਰ 'ਤੇ ਪੁੱਛੋ, ਕਿਉਂਕਿ ਇਹ ਅਕਸਰ ਆਮ ਕਮਰੇ ਦੇ ਨਿਯਮਾਂ ਤੋਂ ਵੱਖ ਹੁੰਦੇ ਹਨ। ਅੱਜਕੱਲ੍ਹ ਕਈ ਪਾਲਿਸੀਆਂ 'No Room Rent Limit' ਜਾਂ 'No Sub-limit' ਦੀ ਸਹੂਲਤ ਦਿੰਦੀਆਂ ਹਨ, ਜੋ ਭਾਵੇਂ ਥੋੜ੍ਹੀਆਂ ਮਹਿੰਗੀਆਂ ਹੋਣ, ਪਰ ਵੱਡੇ ਖਰਚਿਆਂ ਤੋਂ ਬਚਾਉਂਦੀਆਂ ਹਨ।