

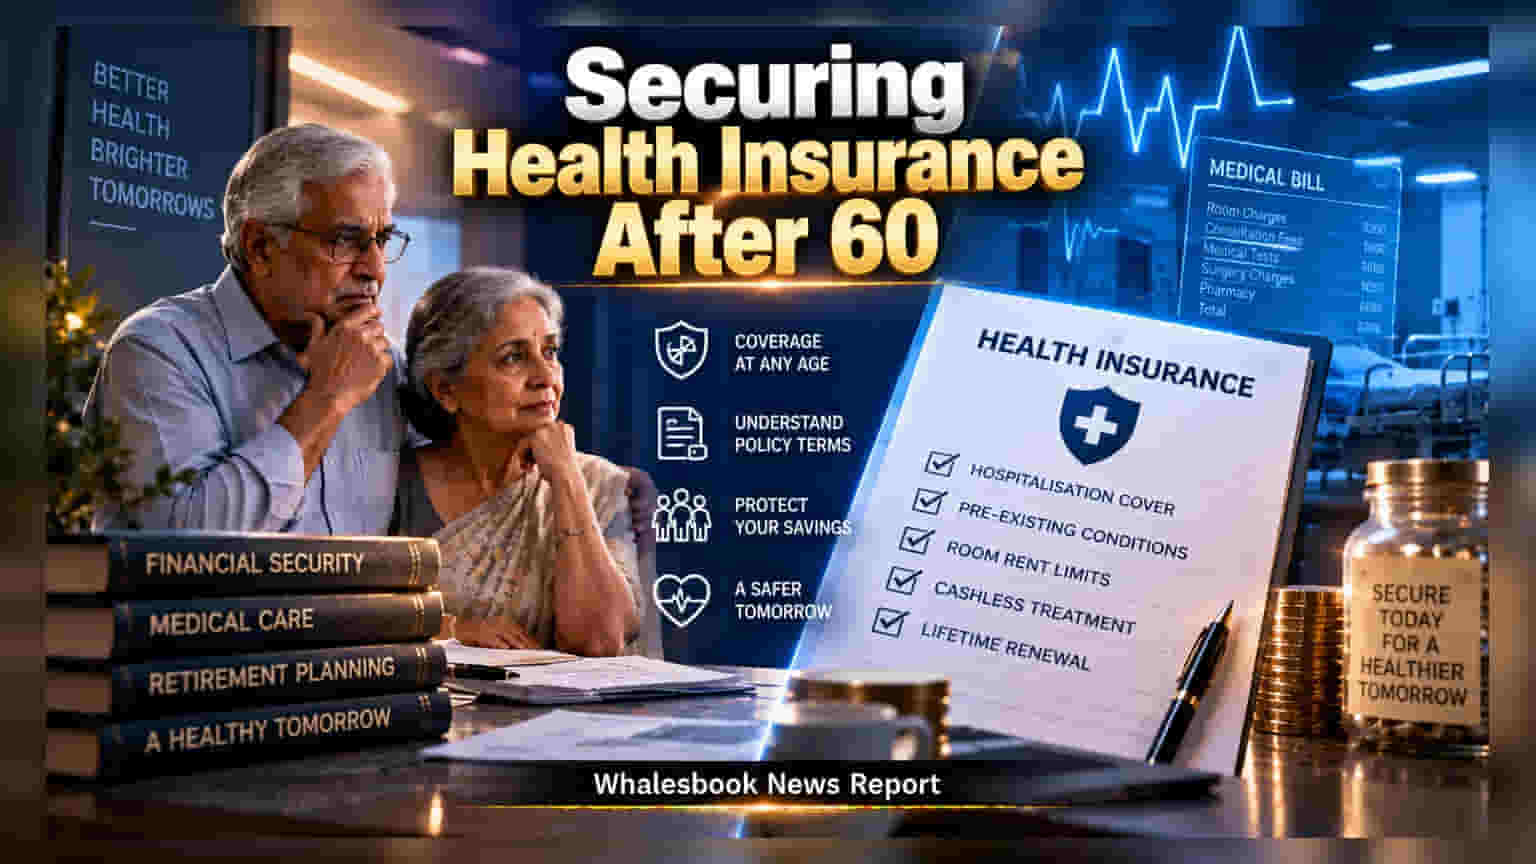
60 ਸਾਲ ਤੋਂ ਵੱਧ ਉਮਰ ਦੇ ਲੋਕਾਂ ਲਈ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਬਹੁਤ ਜ਼ਰੂਰੀ ਹੈ ਤਾਂ ਜੋ ਉਹ ਆਪਣੀ ਰਿਟਾਇਰਮੈਂਟ ਦੀ ਬੱਚਤ ਨੂੰ ਮਹਿੰਗੇ ਇਲਾਜਾਂ ਤੋਂ ਬਚਾ ਸਕਣ। IRDAI ਵੱਲੋਂ ਉਮਰ ਦੀ ਸੀਮਾ ਹਟਾਉਣ ਤੋਂ ਬਾਅਦ ਹੁਣ ਵਿਕਲਪ ਵੱਧ ਗਏ ਹਨ, ਪਰ ਪਾਲਿਸੀ ਲੈਣ ਵੇਲੇ Waiting Period ਅਤੇ Room-Rent ਕੈਪਸ ਵਰਗੀਆਂ ਸ਼ਰਤਾਂ ਨੂੰ ਧਿਆਨ ਨਾਲ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ।
ਕਈ ਭਾਰਤੀ ਪਰਿਵਾਰਾਂ ਲਈ ਰਿਟਾਇਰਮੈਂਟ ਤੋਂ ਬਾਅਦ ਸਭ ਤੋਂ ਵੱਡਾ ਵਿੱਤੀ ਖਤਰਾ ਮੈਡੀਕਲ ਖਰਚੇ ਹਨ। ਹਾਲਾਂਕਿ 60 ਸਾਲ ਤੋਂ ਵੱਧ ਉਮਰ ਦੇ ਮਾਪਿਆਂ ਲਈ ਬੀਮਾ ਲੈਣਾ ਮਹਿੰਗਾ ਲੱਗ ਸਕਦਾ ਹੈ, ਪਰ ਇਹ ਲੰਬੇ ਸਮੇਂ ਦੀ ਬੱਚਤ ਨੂੰ ਬਚਾਉਣ ਦਾ ਇੱਕੋ-ਇੱਕ ਸਹੀ ਤਰੀਕਾ ਹੈ।
IRDAI ਦਾ ਨਵਾਂ ਨਿਯਮ
2024 ਵਿੱਚ Insurance Regulatory and Development Authority of India (IRDAI) ਨੇ ਨਵੀਂ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਪਾਲਿਸੀ ਲੈਣ ਲਈ ਉਮਰ ਦੀ ਵੱਧ ਤੋਂ ਵੱਧ ਸੀਮਾ ਹਟਾ ਦਿੱਤੀ ਹੈ। ਹੁਣ ਕੋਈ ਵੀ ਕਿਸੇ ਵੀ ਉਮਰ ਵਿੱਚ ਬੀਮਾ ਲੈ ਸਕਦਾ ਹੈ, ਪਰ ਜ਼ਿਆਦਾ ਪ੍ਰੀਮੀਅਮ ਅਤੇ ਸ਼ਰਤਾਂ ਇੱਕ ਵੱਡੀ ਚੁਣੌਤੀ ਬਣੀਆਂ ਹੋਈਆਂ ਹਨ।
ਪਾਲਿਸੀ ਲੈਣ ਵੇਲੇ ਇਹ ਗਲਤੀਆਂ ਨਾ ਕਰੋ:
- Room-Rent Limit: ਬਹੁਤ ਸਾਰੀਆਂ ਪਾਲਿਸੀਆਂ ਵਿੱਚ ਕਮਰੇ ਦੇ ਕਿਰਾਏ 'ਤੇ ਲਿਮਿਟ ਹੁੰਦੀ ਹੈ। ਜੇਕਰ ਤੁਸੀਂ ਇਸ ਤੋਂ ਮਹਿੰਗਾ ਕਮਰਾ ਲੈਂਦੇ ਹੋ, ਤਾਂ ਸਰਜਰੀ ਅਤੇ ਹੋਰ ਟੈਸਟਾਂ ਦੇ ਖਰਚੇ ਵੀ ਤੁਹਾਡੀ ਜੇਬ 'ਤੇ ਭਾਰੀ ਪੈ ਸਕਦੇ ਹਨ।
- Pre-existing Diseases: ਬੀਮਾ ਲੈਣ ਵੇਲੇ ਪੁਰਾਣੀਆਂ ਬਿਮਾਰੀਆਂ ਨੂੰ ਲੁਕਾਉਣਾ ਇੱਕ ਵੱਡੀ ਗਲਤੀ ਹੈ। ਇਸ ਨਾਲ ਕਲੇਮ ਰਿਜੈਕਟ (Claim rejection) ਹੋਣ ਦਾ ਪੂਰਾ ਡਰ ਰਹਿੰਦਾ ਹੈ। ਅਕਸਰ ਇਨ੍ਹਾਂ ਬਿਮਾਰੀਆਂ ਲਈ 2 ਤੋਂ 4 ਸਾਲ ਦਾ ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਹੁੰਦਾ ਹੈ।
ਸਸਤਾ ਅਤੇ ਬਿਹਤਰ ਵਿਕਲਪ: Super Top-up
ਜੇਕਰ ਤੁਸੀਂ ਜ਼ਿਆਦਾ ਪ੍ਰੀਮੀਅਮ ਨਹੀਂ ਦੇ ਸਕਦੇ, ਤਾਂ ਇੱਕ ਬੇਸ ਪਾਲਿਸੀ ਦੇ ਨਾਲ Super Top-up ਪਲਾਨ ਲੈਣਾ ਸਭ ਤੋਂ ਵਧੀਆ ਰਣਨੀਤੀ ਹੈ। ਇਸ ਵਿੱਚ Deductible ਦਾ ਵਿਕਲਪ ਚੁਣ ਕੇ ਤੁਸੀਂ ਘੱਟ ਪੈਸਿਆਂ ਵਿੱਚ ਬਹੁਤ ਵੱਡਾ ਕਵਰੇਜ (Sum Insured) ਹਾਸਲ ਕਰ ਸਕਦੇ ਹੋ।
ਅੰਤ ਵਿੱਚ, ਪਰਿਵਾਰਾਂ ਨੂੰ Employer-provided ਬੀਮਾ ਅਤੇ ਸਰਕਾਰੀ ਸਕੀਮਾਂ ਦੀ ਵੀ ਜਾਂਚ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ। ਆਪਣੀ ਪਾਲਿਸੀ ਨੂੰ ਹਰ ਸਾਲ ਰੀਨਿਊ ਕਰਦੇ ਸਮੇਂ ਇਹ ਜ਼ਰੂਰ ਦੇਖੋ ਕਿ ਕੀ ਤੁਹਾਡਾ ਕਵਰੇਜ ਮੈਡੀਕਲ ਮਹਿੰਗਾਈ ਦੇ ਹਿਸਾਬ ਨਾਲ ਵਧ ਰਿਹਾ ਹੈ ਜਾਂ ਨਹੀਂ।