

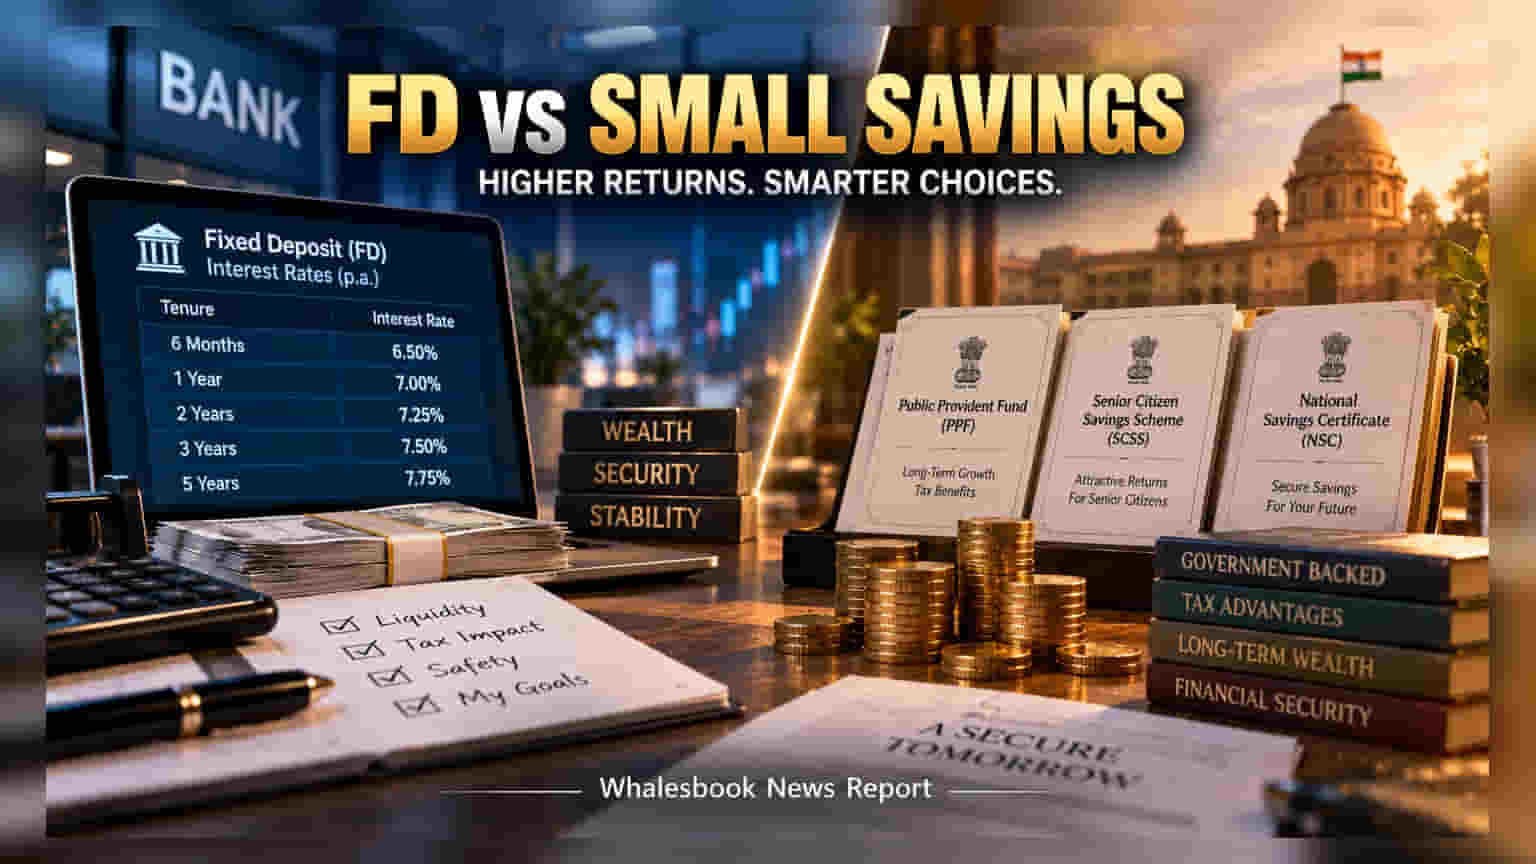
Bank FDs ਅਤੇ ਸਰਕਾਰੀ ਬਚਤ ਸਕੀਮਾਂ ਵਿੱਚੋਂ ਕਿਹੜਾ ਬਿਹਤਰ ਹੈ? ਸਿਰਫ ਵਿਆਜ ਦਰਾਂ ਨਾ ਦੇਖੋ, ਬਲਕਿ ਟੈਕਸ, ਲਿਕਵਿਡਿਟੀ ਅਤੇ ਜਮ੍ਹਾਂ ਸੀਮਾਵਾਂ ਨੂੰ ਸਮਝਣਾ ਜ਼ਰੂਰੀ ਹੈ ਤਾਂ ਜੋ ਤੁਹਾਡਾ ਨਿਵੇਸ਼ ਤੁਹਾਡੇ ਟੀਚਿਆਂ ਨਾਲ ਮੇਲ ਖਾ ਸਕੇ।
ਬਹੁਤ ਸਾਰੇ ਨਿਵੇਸ਼ਕ ਸਿਰਫ ਉੱਚੀ ਵਿਆਜ ਦਰ ਦੇਖ ਕੇ ਆਪਣਾ ਪੈਸਾ ਫਿਕਸਡ ਇਨਕਮ ਵਿੱਚ ਲਗਾ ਦਿੰਦੇ ਹਨ। ਪਰ ਕਾਗਜ਼ਾਂ 'ਤੇ ਦਿਸਣ ਵਾਲੇ ਨੰਬਰ ਹਮੇਸ਼ਾ ਤੁਹਾਡੀਆਂ ਅਸਲ ਲੋੜਾਂ ਮੁਤਾਬਕ ਨਹੀਂ ਹੁੰਦੇ। ਭਾਵੇਂ ਤੁਸੀਂ Bank FDs ਦੇਖ ਰਹੇ ਹੋ ਜਾਂ ਸਰਕਾਰੀ ਸਕੀਮਾਂ ਜਿਵੇਂ ਕਿ Public Provident Fund (PPF) ਅਤੇ Senior Citizen Savings Scheme (SCSS), ਤੁਹਾਨੂੰ ਲਿਕਵਿਡਿਟੀ (ਪੈਸੇ ਦੀ ਉਪਲਬਧਤਾ), ਟੈਕਸ ਅਤੇ ਨਿਵੇਸ਼ ਦੀਆਂ ਸੀਮਾਵਾਂ ਨੂੰ ਗਹਿਰਾਈ ਨਾਲ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ।
ਜਮ੍ਹਾਂ ਸੀਮਾਵਾਂ ਅਤੇ ਲਚਕਤਾ
ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਇਹ ਦੇਖੋ ਕਿ ਤੁਸੀਂ ਕਿੰਨਾ ਨਿਵੇਸ਼ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ। ਸਰਕਾਰੀ ਸਕੀਮਾਂ ਵਿੱਚ ਜਮ੍ਹਾਂ ਰਾਸ਼ੀ ਦੀ ਇੱਕ ਸੀਮਾ ਹੁੰਦੀ ਹੈ। ਉਦਾਹਰਣ ਵਜੋਂ, PPF ਵਿੱਚ ਸਾਲਾਨਾ ₹1.5 ਲੱਖ ਤੱਕ ਹੀ ਨਿਵੇਸ਼ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ, ਜਦੋਂ ਕਿ SCSS ਵਿੱਚ ਵੱਧ ਤੋਂ ਵੱਧ ₹30 ਲੱਖ ਦੀ ਸੀਮਾ ਹੈ। ਜੇਕਰ ਤੁਹਾਡੇ ਕੋਲ ਵੱਡੀ ਰਕਮ ਹੈ, ਤਾਂ ਬੈਂਕ FDs ਜ਼ਿਆਦਾ ਲਚਕਤਾ ਦਿੰਦੀਆਂ ਹਨ ਕਿਉਂਕਿ ਇੱਥੇ ਅਜਿਹੀ ਕੋਈ ਸਖ਼ਤ ਹੱਦ ਨਹੀਂ ਹੁੰਦੀ।
ਲਿਕਵਿਡਿਟੀ ਅਤੇ ਪੈਸੇ ਦੀ ਲੋੜ
ਕੀ ਤੁਹਾਨੂੰ ਐਮਰਜੈਂਸੀ ਵਿੱਚ ਪੈਸੇ ਦੀ ਲੋੜ ਪੈ ਸਕਦੀ ਹੈ? ਸਰਕਾਰੀ ਸਕੀਮਾਂ ਵਿੱਚ ਲਾਕ-ਇਨ ਪੀਰੀਅਡ ਲੰਬਾ ਹੁੰਦਾ ਹੈ। ਉਦਾਹਰਨ ਲਈ, PPF ਦਾ ਸਮਾਂ 15 ਸਾਲ ਹੈ, ਜਿਸ ਵਿੱਚੋਂ ਪੈਸੇ ਕਢਵਾਉਣਾ ਮੁਸ਼ਕਿਲ ਹੈ। ਬੈਂਕ FDs ਵਿੱਚ ਸਮੇਂ ਤੋਂ ਪਹਿਲਾਂ ਪੈਸੇ ਕਢਵਾਉਣ ਦੀ ਸੁਵਿਧਾ ਮਿਲਦੀ ਹੈ, ਭਾਵੇਂ ਤੁਹਾਨੂੰ ਮਾਮੂਲੀ ਪੈਨਲਟੀ ਦੇਣੀ ਪਵੇ।
ਟੈਕਸ ਦਾ ਅਸਰ
Bank FD 'ਤੇ ਮਿਲਣ ਵਾਲਾ ਵਿਆਜ ਤੁਹਾਡੇ ਟੈਕਸ ਸਲੈਬ ਮੁਤਾਬਕ ਪੂਰੀ ਤਰ੍ਹਾਂ ਟੈਕਸਯੋਗ ਹੈ। ਦੂਜੇ ਪਾਸੇ, PPF ਵਰਗੀਆਂ ਸਕੀਮਾਂ ਵਿੱਚ ਵਿਆਜ ਟੈਕਸ-ਮੁਕਤ ਹੈ। ਹਾਲਾਂਕਿ, National Savings Certificate (NSC) ਜਾਂ SCSS ਦਾ ਵਿਆਜ ਟੈਕਸ ਦੇ ਦਾਇਰੇ ਵਿੱਚ ਆਉਂਦਾ ਹੈ। ਇਸ ਲਈ, ਹਮੇਸ਼ਾ 'Post-tax return' (ਟੈਕਸ ਕੱਟਣ ਤੋਂ ਬਾਅਦ ਦਾ ਮੁਨਾਫਾ) ਦਾ ਹਿਸਾਬ ਲਗਾਉਣਾ ਚਾਹੀਦਾ ਹੈ।
ਸੁਰੱਖਿਆ ਅਤੇ ਰਿਸਕ
Bank FDs ਨੂੰ DICGC ਦੁਆਰਾ ₹5 ਲੱਖ ਤੱਕ ਦੀ ਸੁਰੱਖਿਆ ਮਿਲਦੀ ਹੈ। ਦੂਜੇ ਪਾਸੇ, ਸਰਕਾਰੀ ਸਕੀਮਾਂ ਵਿੱਚ ਵਿਆਜ ਦਰਾਂ ਹਰ ਤਿਮਾਹੀ ਵਿੱਚ ਬਦਲ ਸਕਦੀਆਂ ਹਨ, ਜੋ ਕਿ ਇੱਕ ਅਸਥਿਰਤਾ ਦਾ ਕਾਰਨ ਹੋ ਸਕਦਾ ਹੈ। ਆਪਣੇ ਪੋਰਟਫੋਲੀਓ ਨੂੰ ਬਣਾਉਂਦੇ ਸਮੇਂ ਇਨ੍ਹਾਂ ਸਾਰੇ ਪਹਿਲੂਆਂ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖਣਾ ਹੀ ਇੱਕ ਸਿਆਣਪ ਹੈ।