

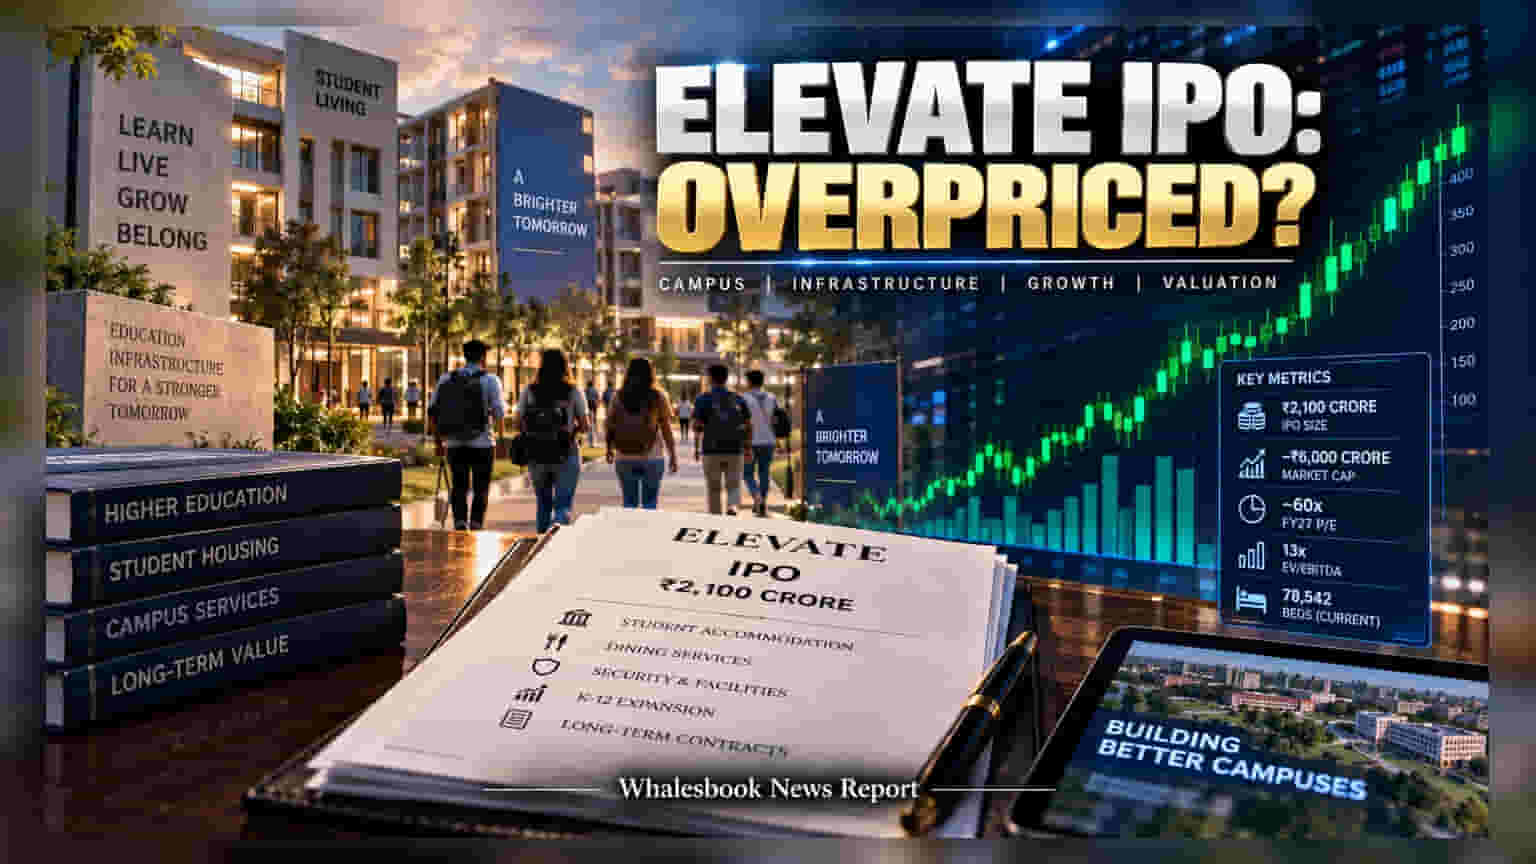
Elevate ਕੰਪਨੀ ਆਪਣਾ **₹2,100 ਕਰੋੜ** ਦਾ IPO ਲੈ ਕੇ ਆ ਰਹੀ ਹੈ। ਕੰਪਨੀ ਆਪਣੇ ਸਟੂਡੈਂਟ ਹਾਊਸਿੰਗ ਮਾਡਲ ਨੂੰ K-12 ਐਜੂਕੇਸ਼ਨ ਸੈਕਟਰ ਤੱਕ ਵਧਾਉਣ ਦੀ ਯੋਜਨਾ ਬਣਾ ਰਹੀ ਹੈ, ਪਰ **60 ਗੁਣਾ** ਦੀ ਪ੍ਰੀਮੀਅਮ ਵੈਲਿਊਏਸ਼ਨ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਚਿੰਤਾ ਦਾ ਵਿਸ਼ਾ ਬਣੀ ਹੋਈ ਹੈ।
ਮਾਡਲ ਦੀ ਮਜ਼ਬੂਤੀ
Elevate ਸਿਰਫ਼ ਇੱਕ ਹੋਸਟਲ ਆਪਰੇਟਰ ਨਹੀਂ ਹੈ, ਸਗੋਂ ਇਹ ਯੂਨੀਵਰਸਿਟੀਆਂ ਨਾਲ 50 ਤੋਂ 60 ਸਾਲ ਦੇ ਲੰਬੇ ਸਮੇਂ ਦੇ ਇਕਰਾਰਨਾਮੇ ਕਰਦੀ ਹੈ। ਇਹਨਾਂ ਸਮਝੌਤਿਆਂ ਵਿੱਚ ਸਾਲਾਨਾ 5% ਤੋਂ 7% ਤੱਕ ਫੀਸ ਵਾਧੇ ਦਾ ਪ੍ਰਬੰਧ ਹੈ, ਜੋ ਮਾਲੀਏ ਵਿੱਚ ਸਥਿਰਤਾ ਲਿਆਉਂਦਾ ਹੈ। ਕੰਪਨੀ ਕੋਲ ਇਸ ਸਮੇਂ 78,542 ਬੈੱਡ ਹਨ, ਜੋ ਕਿ ਇਸਦੇ ਨੇੜਲੇ ਮੁਕਾਬਲੇਬਾਜ਼ਾਂ ਤੋਂ ਲਗਭਗ ਦੁੱਗਣਾ ਹੈ। ਇਸਦਾ 'ਨੈਗੇਟਿਵ ਵਰਕਿੰਗ-ਕੈਪੀਟਲ' ਮਾਡਲ ਵੀ ਕੈਸ਼-ਫਲੋ ਲਈ ਬਹੁਤ ਮਦਦਗਾਰ ਹੈ।
IPO ਦਾ ਮਕਸਦ ਅਤੇ ਰਿਸਕ
ਕੰਪਨੀ ₹1,100 ਕਰੋੜ ਦਾ ਫੰਡ K-12 ਸੈਕਟਰ ਵਿੱਚ ਐਕਸਪੈਂਸ਼ਨ ਲਈ ਵਰਤੇਗੀ। ਇਸ ਰਾਹੀਂ ਕੰਪਨੀ 18 ਨਵੇਂ ਐਸੇਟਸ ਹਾਸਲ ਕਰਕੇ ਰੈਂਟਲ ਇਨਕਮ ਬਣਾਉਣਾ ਚਾਹੁੰਦੀ ਹੈ। ਹਾਲਾਂਕਿ, ਇਹ ਨਵੀਂ ਰਣਨੀਤੀ ਐਗਜ਼ੀਕਿਊਸ਼ਨ ਰਿਸਕ ਵੀ ਨਾਲ ਲਿਆਉਂਦੀ ਹੈ, ਕਿਉਂਕਿ ਸਕੂਲ ਆਪਰੇਟਿੰਗ ਪਾਰਟਨਰਸ ਦੀ ਵਿੱਤੀ ਸਿਹਤ ਅਤੇ ਦਾਖਲੇ (Enrollment) ਅੰਕੜੇ ਯੂਨੀਵਰਸਿਟੀ ਮਾਡਲ ਤੋਂ ਬਿਲਕੁਲ ਵੱਖਰੇ ਹੋ ਸਕਦੇ ਹਨ।
ਵੈਲਿਊਏਸ਼ਨ ਦੀ ਚਿੰਤਾ
ਬਾਜ਼ਾਰ ਵਿੱਚ ਇਸ ਆਈਪੀਓ ਦੀ ਕੀਮਤ ਨੂੰ ਲੈ ਕੇ ਚਰਚਾ ਗਰਮ ਹੈ। ਲਗਭਗ ₹6,000 ਕਰੋੜ ਦੀ ਮਾਰਕੀਟ ਕੈਪੀਟਲਾਈਜ਼ੇਸ਼ਨ 'ਤੇ, ਇਹ ਸਟਾਕ FY27 ਦੀ ਪ੍ਰੋਜੈਕਟਡ ਕਮਾਈ ਦੇ 60 ਗੁਣਾ 'ਤੇ ਪੇਸ਼ ਕੀਤਾ ਜਾ ਰਿਹਾ ਹੈ। 13 ਗੁਣਾ ਦਾ EV/EBITDA ਮਲਟੀਪਲ ਦੱਸਦਾ ਹੈ ਕਿ ਕੀਮਤ ਬਹੁਤ ਜ਼ਿਆਦਾ ਰੱਖੀ ਗਈ ਹੈ, ਜਿਸ ਵਿੱਚ ਗਲਤੀ ਲਈ ਕੋਈ ਥਾਂ ਨਹੀਂ ਹੈ। ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਇਹ ਦੇਖਣਾ ਹੋਵੇਗਾ ਕਿ ਕੀ ਕੰਪਨੀ ਆਪਣੇ ਪ੍ਰੋਫਿਟ ਮਾਰਜਿਨ ਨੂੰ ਬਰਕਰਾਰ ਰੱਖ ਸਕੇਗੀ ਜਾਂ ਨਹੀਂ।